ボーナスは私たちの収入にとって重要な要素ですが、ボーナス手取り何割が実際に受け取れるのかを知っていますか?多くの人々が期待する額面とは異なり、税金や社会保険料などが引かれるため、最終的な手取り額は大きく変わります。このような状況を理解することは、私たちの家計管理において非常に重要です。
この記事では、ボーナス手取り何割について詳しく解説しその計算方法やポイントを紹介します。具体的には控除項目や計算式を示しながら、本来受け取るべき金額と実際に手元に残る金額との違いを明確にしていきます。あなたも自分のボーナスがどれくらいになるのか気になりませんか?この情報を元に賢く計画しましょう。
ボーナス手取り何割の計算方法とは
ボーナスの手取り額を計算するためには、いくつかのステップを踏む必要があります。私たちは、まず支給されるボーナス金額を把握し、その後に税金や社会保険料などの控除項目を考慮します。このプロセスにより、実際に手元に残る金額が明確になります。
ボーナス計算の基本ステップ
- 総ボーナス額の確認
まずは支給されるボーナスの総額を確認します。この金額が手取り計算の基礎となります。
- 税金と社会保険料の確認
次に、適用される税率や社会保険料率を調べます。これには以下が含まれます:
- 所得税
- 住民税
- 健康保険料
- 年金保険料
- 控除額の計算
上記で確認した各種税金および社会保険料から、総ボーナスから引かれる控除額を計算します。
- 手取り額の算出
最後に、総ボーナスから控除された合計額を引きます。これによって手取りが求まります。
計算例
例えば、ある会社では社員に50万円のボーナスを支給するとします。所得税および住民税が約15%、健康保険と年金で10%だと仮定します。
| 項目 | 割合 | 金額(円) |
|---|---|---|
| 総ボーナス | – | 500,000 |
| 所得税・住民税合計 | 15% | 75,000 |
| 健康保険・年金合計 | 10% | 50,000 |
| 手取り合計 | – | 375,000 (500,000 – 75,000 – 50,000) |
この例では、最終的な手取りは37万5千円になります。このようにして、「ボーナス 手取り 何割」という問いについて具体的な数字で理解し、自分自身でも容易に把握できるようになります。
実際の手取りを知るためのポイント
実際の手取りを知るためには、ボーナスに関するさまざまな要素を理解し、計算方法を正確に把握することが重要です。私たちは、税金や社会保険料の影響を考慮するだけでなく、各個人の状況によっても手取り額は異なることを認識する必要があります。このセクションでは、そのポイントについて詳しく説明します。
所得控除とその影響
ボーナスの手取り額は、所得控除によって大きく変動します。具体的には以下のような要素が含まれます:
- 扶養控除:家族構成によって適用される。
- 医療費控除:一定以上の医療費支出があった場合に利用可能。
- その他の特別控除:住宅ローン控除や寄附金控除など。
これらの控除は、最終的な課税所得を減少させるため、自分自身に該当するものがないか確認しておくことが重要です。
ボーナス支給時期と税率
ボーナス支給時期も手取りに影響します。年末調整や確定申告により、前年や当年の収入によって適用される税率が変わります。そのため、
- 年度内での収入変動
- 他の副業収入
これらも考慮しながら、自身に最適なタイミングでボーナス受取について検討しましょう。
社会保険料とその計算方法
社会保険料は通常、給与から自動的に引かれるため気づきにくいですが、ボーナスにも同様に適用されます。健康保険や年金保険など、それぞれ異なる割合で計算されますので注意が必要です。また、多くの場合、一時金として扱われるため通常給与とは異なる仕組みになることがあります。この点も留意しておきましょう。
このような情報を基に、「ボーナス 手取り 何割」といった疑問への理解を深めていければと思います。
税金や社会保険料が与える影響
ボーナスの手取り額において、税金や社会保険料は大きな影響を与えます。これらのコストは、個人の状況や収入に応じて異なるため、私たちはその理解を深めることが重要です。特に、ボーナス支給時には、一時的な所得とみなされるため、その計算方法には注意が必要です。
税金の種類とその影響
税金には主に以下のような種類があります:
- 所得税:累進課税制度によって、収入が増えるほど高い割合で課税されます。
- 住民税:前年の所得に基づいて決定されるため、ボーナス受取年も影響します。
- 復興特別所得税:一定期間のみ適用されますが、この負担も無視できません。
これらの要素を考慮すると、「ボーナス 手取り 何割」といった疑問への理解がより明確になります。
社会保険料について
社会保険料は通常、給与から自動的に引かれますが、ボーナスにも適用されます。具体的には以下のような項目があります:
- 健康保険料
- 厚生年金保険料
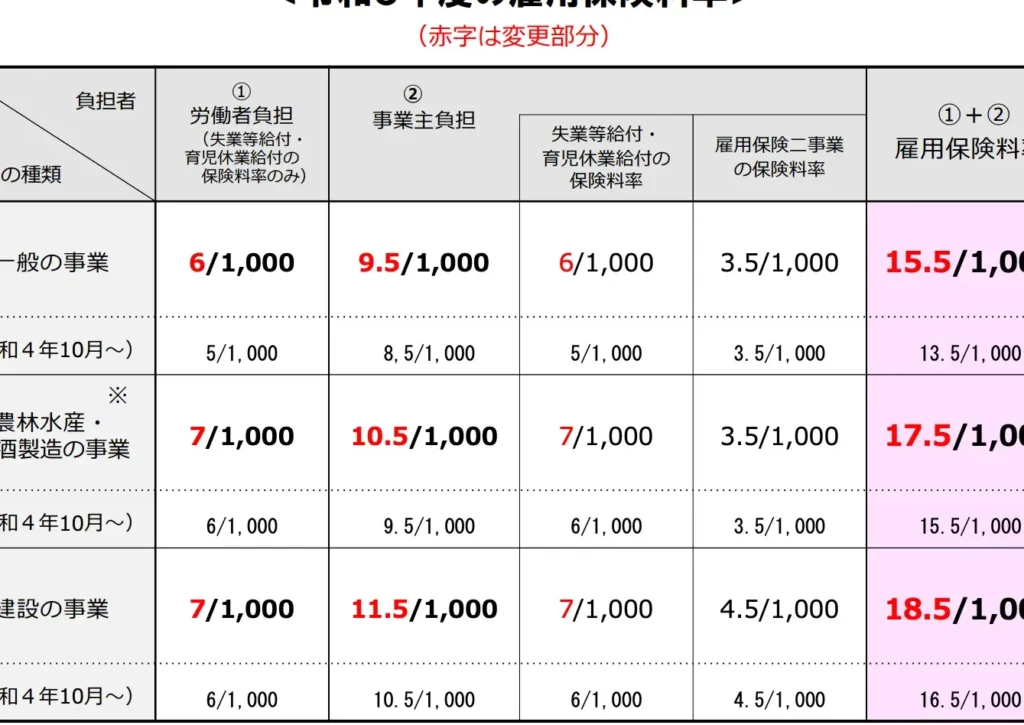
- 雇用保険料
これらはそれぞれ異なる率で計算されるため、自分自身の給与明細書で確認することが不可欠です。また、一時金として扱われる場合には、一部異なる基準で計算されることもあるので注意しましょう。このようにして、本来受け取れるべき手取り額とは異なる結果になる可能性があります。
| 手当名 | 控除率 |
|---|---|
| 健康保険 | 9.15% |
| 厚生年金 | 18.30% |
| 雇用保険 | 0.6% |
この情報を踏まえて、自分自身の手取り額を正確に把握し、計画的な資産管理につなげていくことが求められます。
ボーナス支給額による手取りの違い
ボーナス支給額によって手取り額は大きく変動します。一般的に、ボーナスが高ければ高いほど、税金や社会保険料の負担も増加するため、実際に手元に残る金額は思ったより少なくなることがあります。このセクションでは、ボーナスの支給額がどのように手取りに影響を与えるかを詳しく見ていきましょう。
ボーナス支給額とその計算
ボーナスの支給額には通常、基本給とは異なる特別な課税ルールが適用されます。例えば、一時金として扱われる場合、その計算方法は複雑であり、高額なボーナスになるほど累進課税制度によって影響を受けやすくなります。また、多くの場合、社会保険料もこの一時金から引かれるため、最終的な手取り額にはさらなる減少が生じます。
手取り割合について
私たちが知りたい「ボーナス 手取り 何割」という疑問に対して、一つの目安として以下のような割合が考えられます:
- 50万円未満:手取り率約80%
- 50万~100万円:手取り率約70%
- 100万円以上:手取り率約60%
これらはあくまで参考値であり、個人の所得や控除内容によって異なることを理解しておく必要があります。具体的には、自分自身の給与明細書を確認しながら、自身の条件に合った正確な計算を行うことが重要です。
| ボーナス支給額 | 推定手取り率 | 推定手取り額 |
|---|---|---|
| 30万円 | 80% | 24万円 |
| 70万円 | 70% | 49万円 |
| 150万円 | 60% | 90万円 |
この表からもわかるように、高いボーナス支給が必ずしも高い手取りにつながるわけではありません。そのため、自分自身でシミュレーションしながら資産管理を行うことが求められます。
ボーナス受取後に気をつけるべきこと
ボーナスを受け取った後、私たちが注意すべき点はいくつかあります。特に、手取り金額の変動や税金、社会保険料の影響について理解しておくことが重要です。そして、計画的に使うためには、自分自身の財務状況を見直し、必要な支出と貯蓄のバランスを考えることが求められます。
支出計画の重要性
ボーナスは通常の給与とは異なる特別な収入ですが、その扱い方には慎重さが必要です。以下はボーナス受取後に考慮すべきポイントです:
- 予算設定: ボーナスをどのように使うかあらかじめ計画することで、不必要な浪費を防げます。
- 貯蓄への配分: 将来のリスクや大きな支出(教育費や住宅購入など)に備えて、一部を貯蓄することも重要です。
- 支払い義務: 借入金やクレジットカードの返済にも利用することで、経済的負担を軽減できます。
知識と情報収集
また、ボーナス受取後に気をつけるべきもう一つの点は、新しい税制や制度について常に最新情報を把握することです。これによって、自分自身がどれだけ手取りで残るか正確に理解できるようになります。
| 対策 | 説明 |
|---|---|
| 予算設定 | 使い道を明確にし無駄遣いを防ぐ。 |
| 貯蓄への配分 | 将来への備えとして一定額を貯める。 |
| 支払い義務優先 | 借入金返済で経済的負担軽減。 |
| 情報収集 | 税制変更など最新情報把握。 |
このような準備と注意によって、「ボーナス 手取り 何割」という疑問にも答えられる具体的な行動が可能となります。私たちは自分自身のお金管理能力向上につながる知識と戦略を持つべきです。