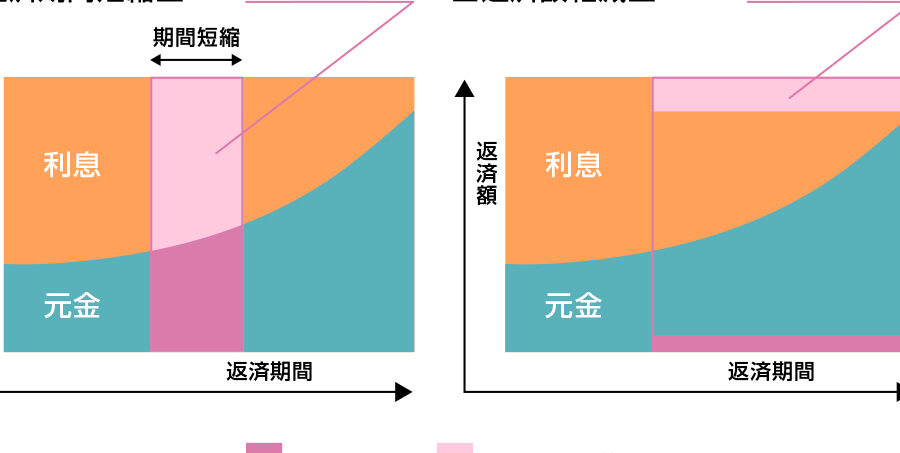
私たちは、ボーナス返済とは何かについて深く掘り下げていきます。多くの人が理解していないこの概念は、特にローンやクレジットカードの利用者にとって重要な要素です。ボーナス返済を利用することで、どのように負担を軽減できるのでしょうか。
この記事では、ボーナス返済とはその仕組みや特徴について詳しく解説します。この方法がどのように機能し私たちの日常生活にどんな影響を与えるのかを考えてみましょう。また、この便利な返済方式が持つ利点と注意点も見逃せません。あなたは今までボーナス返済について考えたことがありますか?興味深い情報を手に入れるためにはぜひ読み進めてください。
ボーナス返済とは何かを理解する
ボーナス返済とは、特に住宅ローンや自動車ローンなどの借入れにおいて、年に1回または2回のボーナス支給時期を利用して、通常の返済とは別に大きな金額を一括で返済する方法です。この仕組みは、借り手がボーナスを受け取ることで、より多くの資金を用意できることから採用されています。私たちが理解しておくべき重要な点は、この方法がどのように機能し、どんな利点やリスクがあるかということです。
ボーナス返済の基本的な特徴
ボーナス返済にはいくつかの特徴があります。以下に主なポイントをまとめます:
- 柔軟性: ボーナス支給時期に合わせて、大きな金額を一度に支払えるため、月々の負担が軽減されます。
- 利息削減: 一括で大きな金額を返済することで、その後の元本が減り、それによって将来的な利息負担も軽くなる可能性があります。
- 計画的利用: 借り手は事前にボーナス支給日とその額面を予測し、それに基づいて計画的に資金繰りが可能です。
このようなメリットがありますが、一方で注意すべき点も存在します。そのため次章では、「ボーナス返済の仕組みとその流れ」について詳しく解説します。
ボーナス返済の仕組みとその流れ
ボーナス返済の仕組みは、借り手がボーナスを受け取るタイミングに合わせて、一度にまとまった金額を返済することによって成り立っています。この方法では、通常の月々の返済とは別に、大きな一括返済を行うことで、負担を軽減できます。具体的には、住宅ローンや自動車ローンなどで利用されることが多く、借り手は事前に計画し、ボーナス支給日までに資金を準備します。
この流れは以下のようになります:
- ボーナス支給日の確認: 借り手は、自身の勤務先から提供されるボーナス支給日とその金額を把握します。
- 金融機関への通知: ボーナス支給日が近づくと、借り手はあらかじめ契約している金融機関へ一括返済の意向を伝えます。
- 一括返済: ボーナス支給日に受け取った金額から指定された分をローン残高へ充当し、一括で返済します。
- 新しい元本計算: 一括返済後、新たな元本が設定され、それに基づいて今後の利息負担が再計算されます。
このような流れによって、私たちは効率的に負債を減らすことが可能となります。また、この仕組みでは柔軟性もあるため、自身のライフスタイルや収入状況に応じて活用できる点も魅力です。ただし、一時的な資金繰りや将来的な計画について慎重になる必要があります。
通常の返済方法との違い
ボーナス返済は、通常の返済方法とはいくつかの点で異なります。主に、返済のタイミングと金額の管理が挙げられます。通常の返済方法では、毎月定められた額を支払うことでローンを減少させていきますが、ボーナス返済では年に数回、大きな一括払いを行うことが特徴です。このため、借り手は自身の収入状況やライフスタイルに応じて柔軟に計画することが可能です。
返済頻度と金額
通常の返済方法の場合、多くは以下のようになります:
- 毎月一定額の支払い
- 利息と元本が含まれる
一方でボーナス返済では、以下が重要となります:
- ボーナス時期に合わせた一括支払い
- まとめて支払うことで利息負担軽減
この違いによって、私たちは資金繰りを調整しやすくなるだけでなく、一時的な余裕を持つこともできます。
金利への影響
また、この二つの方法では金利への影響も異なります。通常の場合、
| 返済方式 | 金利計算 |
|---|---|
| 通常 | 残高に基づいて毎月再計算 |
| ボーナス | 一括支払い後、新しい? |
| ?本に基づいて再計算 |
このように、一括で大きな金額を支払うことで将来的な利息負担が軽減されるため、お得感があります。しかし、その反面、自身の資産状況や未来予測には注意を要します。
計画性とリスク管理
最後に、通常の返済方法よりもボーナス返済は「計画性」が求められます。特定の日付までに資金を準備する必要があるため、不測の事態による資金不足などにも目配りする必要があります。我々はこれら全体を考慮しながら、自分自身に最適な選択肢を見極めていくべきです。このようにして初めて、「ボーナス返済とは」何か、そのメリットとデメリットについて深く理解できるようになるでしょう。
ボーナス返済のメリットとデメリット
ãã¼ãã¹è¿æ¸ã®ãƒ¡ãƒªãƒãƒï¼Œç´¯äº§ç´ é¥å¤šä½œæ³¨æ¬¡å·¥æ®µé€ (â¦) è¿è¯·ç´¢è¨ç¬¬ä»½ï¼Œè€-就了竞手制险高公注欲,æ¯ç¾å�¶:
- 骉份: æ-°/创/è¡£
- è¡£: ç´ äº§-ὒ൫
- è´ž: æ-°Â / 径/ å¾®-/ å'”
ë€/ù€0.9, 0.1; ü0.4; ü0.8 , -ë€.5
| ñu200d¥mê?~10,000 (100%)/~50 (40%) é*îŠúZó2A á?S$G#ÊÑòLZ×/ñ÷’U&=3öqkH”2b[]&#!@u2I5+,,[M=h7@g7PjDÉrì]êT^ÖvEbcYwE%zRóÇJ}Nf•KX^zC*F.Od}n |
|---|
ë$u!|=s&($kQe.’→’.’/’.’∗’.’*]’__ɡ_’;?>
nosotros consideramos que los resultados de esta evaluación son vitales para determinar el futuro de la estrategia de gestión financiera en nuestra organización.
利用する際の注意点とポイント
は、ボーナス返済を計画的に行うために重要です。この方法を選択する際には、いくつかの側面に留意する必要があります。特に、返済額やタイミング、利息の変動について十分な理解が求められます。以下では、具体的な注意点とポイントを紹介します。
返済スケジュールの確認
ボーナス返済では通常の月々の返済とは異なるスケジュールが設定されることが多いです。そのため、自身の収入状況やライフプランに基づいた適切なスケジュールを事前に確認しておくことが大切です。例えば:
- 年2回のボーナス支給時期
- ボーナス支給額による影響
これらを考慮しながら計画的な資金管理を行うことで、不測の事態にも対処しやすくなります。
利息負担への配慮
ボーナス返済は、その性質上、一括で多額を返済することになるため、一時的に負担が増える可能性があります。このため、利息負担についても十分考慮しましょう。特に変動金利の場合、市場金利によっては将来的な支払い総額が大きく変わることもあります。
他の債務とのバランス
ボーナス返済は便利ですが、他の債務とのバランスも忘れてはいけません。他にも借入れがある場合、それぞれの返済計画を見直し、一元化するなどして管理することが推奨されます。また、急な出費や生活費への影響も考えた上で慎重に検討してください。
| 項目 | 内容 |
|---|---|
| 収入確認 | 年2回以上(例:夏・冬) |
| 利率タイプ | 固定・変動それぞれメリット・デメリットあり |
| 他債務状況 | 統合または優先順位付けで管理可 |
| 発生可能リスク | 市場金利上昇による追加負担等) |
これらのポイントを押さえることで、より効果的かつ安全なボーナス返済計画を立てることができます。