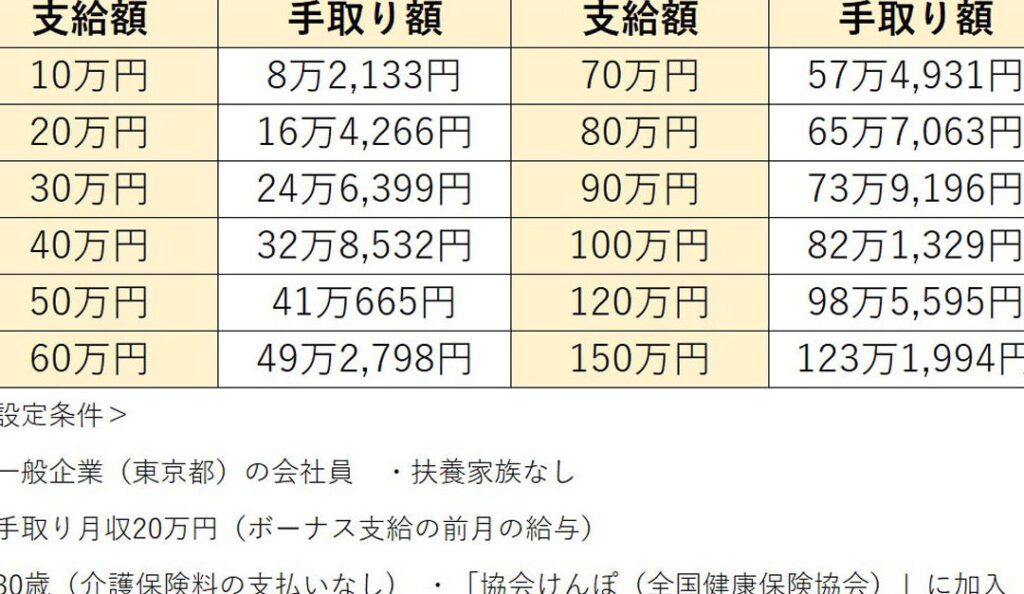
ボーナスを受け取ることは私たちにとって嬉しい瞬間ですが、ボーナス税金いくら引かれるのかを理解することも同様に重要です。多くの人がその金額に驚くことがありますが、実際には計算方法や注意点を知れば対策が可能です。この記事ではボーナスの税金について詳しく解説し、私たちが知っておくべきポイントをお伝えします。
まずはボーナスにかかる税金の計算方法について見ていきましょう。また、どのような要因が影響するのかも考察します。そして最後には皆さん自身で簡単に計算できる方法をご紹介します。この情報を通じて私たちはより賢い選択ができるでしょう。「あなたは自分のボーナスからどれだけ税金が引かれるか確認したことがありますか?」この疑問に答えるために一緒に深掘りしてみましょう。
ボーナス税金いくら引かれるのか具体例で解説
ボーナスの税金が実際にどのように計算されるかを具体的な例で見ていきましょう。私たちが理解しやすいように、仮定のシナリオを使って説明します。この例では、年収600万円のサラリーマンがボーナスとして100万円を受け取るケースとします。
まず、ボーナスには所得税と住民税がかかります。所得税は累進課税方式であるため、収入が増えるほど税率も上昇します。また、住民税は基本的に一律10%です。ここでは、それぞれどれくらい引かれるのかを計算してみましょう。
所得税の計算
年収600万円の場合、給与所得控除後の課税対象額は以下の通りです:
- 年収600万円 – 給与所得控除(約120万円) = 課税対象額480万円
次に、この480万円に対する所得税率を適用します。例えば、以下のような段階的な課税率があると仮定します:
| 課税対象額 | 税率 |
|---|---|
| 195万未満 | 5% |
| 195万~330万 | 10% |
| 330万~695万 | 20% |
この場合、主な計算は以下になります:
- 最初の195万:195万 × 5% = 9.75万円
- 次の135万(330万 – 195万):135万 × 10% = 13.5万円
- 残り148万(480万 – 330万):148万 × 20% = 29.6万円
合計すると、
9.75 + 13.5 + 29.6 = 52.85万円
ボーナスへの適用
次に、この年間所得から求めた金額からボーナス部分にも影響することを考慮し、そのうち100万円分についても同様に試算してみます。
通常、ボーナスには「特別徴収」が適用されるため、その場合は約30%程度引かれることがあります。したがって、
- ボーナス100万円 × 約30% = 30万円
最終的な負担額
最終的には、私たちが受け取る手取り金額は以下となります:
- ボーナス100万円 – 所得税30万元 = 70万元
このようにして、「ボーナス税金いくら引かれる」の具体例として解説しました。ただし、この数値はあくまで概算であり、本来必要となる控除や特例なども考慮する必要があります。それらについては次節で詳しく見ていきます。
ボーナスにかかる税金の計算方法とは
ボーナスにかかる税金の計算方法は、私たちが理解するためにいくつかのステップで進めていきます。前のセクションで見たように、実際には所得税と住民税が課されますが、それぞれの計算方法や適用される控除を考慮することで、より正確な負担額を把握できます。
ボーナスに対する所得税の計算
ボーナスに関しては、年間収入によって異なる税率が適用されます。仮定として年収600万円の場合を考えた場合、ボーナス100万円にも同様の累進課税が適用されている点を理解しておく必要があります。具体的には、以下のような段階別の課税率が存在します:
| 課税対象額 | 税率 |
|---|---|
| 195万未満 | 5% |
| 195万~330万 | 10% |
| 330万~695万 | 20% |
この表を基に、100万円分についても類似した計算を行います。例えば、最初の195万円までには5%が適用され、その後10%、最後に20%という具合です。しかしながら、特別徴収方式では、一律30%程度引かれることもありますので、この点も留意しましょう。
住民税とその影響
次に住民税ですが、日本では原則として一律10%です。このため、ボーナス100万円から住民税も引かれることになります。つまり:
- ボーナス100万円 × 10% = 10万円
(ここでは簡略化して説明しています)。従って、このような形で両方の納付額を合わせると総合的な課税額が明確になります。
Total Tax Calculation and Final Amounts
最終的には下記のような形で手取り金額が決まります:
- ボーナス100万円 – 所得税30万元 – 住民税10万元 = 60万元(手取り)
This calculation allows us to see how much tax is actually withheld from our bonuses. Así, al entender “ボーナス税金いくら引かれる”, podemos planificar mejor nuestras finanzas y anticipar el impacto de los impuestos en nuestros ingresos anuales.
控除や特例を考慮した実際の負担額
ボーナスにかかる税金を理解するには、控除や特例を考慮した上での実際の負担額を把握することが重要です。これにより、私たちはどれだけの額が手元に残るのかを具体的に見通すことができます。控除や特例は状況によって異なるため、それぞれについて詳しく説明します。
所得控除とその影響
所得税計算において、各種所得控除が適用されます。例えば、基礎控除や配偶者控除などがあります。このような控除は、課税対象となる金額を減少させてくれるため、自分自身の収入状況に応じて適切な控除を利用しましょう。以下は主な所得控除の一部です:
- 基礎控除:48万円
- 配偶者控除:38万円(条件有り)
- 扶養控除:63万円(子供一人あたり)
例えば、年収600万円の場合、基礎控除48万円と配偶者控除38万円が適用された場合、この合計86万円が課税対象から差し引かれます。これによって実際の課税標準額が減少し、その結果として支払うべき税金も軽減されることになります。
特例措置について知っておくべきこと
また、日本ではボーナスに関連する特例措置も存在します。その中でも、「勤労学生」や「障害者」に対して適用される特別措置があります。これらの場合、通常とは異なる優遇措置が受けられるため、自身の状況によって該当するか確認してみましょう。
- 勤労学生:一定額まで非課税となる場合あり
- 障害者:障害者手帳保持者は追加的な所得控除あり
このような特例を活用することで、ボーナスから引かれる実際の税金負担額をさらに軽減できる可能性がありますので、自分自身で確認しておくことが大切です。
最終的には、多様な要素が組み合わさった結果としてボーナスから引かれる総合的な負担額は変動します。
ボーナス支給時期による影響と注意点
ボーナスの支給時期は、私たちが実際に受け取る額に大きな影響を与えます。特に年末や年度末などの時期には、税金計算や控除の適用について注意が必要です。ボーナスを受け取るタイミングによって、課税対象となる所得が変わってくるため、事前に理解しておくことが重要です。
支給時期による税負担の違い
ボーナスをいつ支給されるかによって、その年の総所得に含まれるかどうかが決まります。たとえば、12月に支給されればその年の収入としてカウントされますが、1月の場合には次年度の収入として扱われます。この違いは、年間で課せられる所得税額にも影響します。
- 12月支給:その年の総所得に加算
- 1月支給:翌年の総所得として計上
控除や特例との関連性
また、ボーナスが支給されるタイミングと控除や特例措置も密接に関わっています。例えば、一部の控除は年間で限度がありますので、その枠内で収入を調整することも考慮すべきです。具体的には、以下のような点にも注意しましょう:
- 前年から続く控除期間内であるか確認すること。
- 特定の日付前後で変わる税率について把握すること。
このような要素を考慮しながら最適なボーナス受取り時期を選ぶことで、不必要な税負担を軽減できる可能性があります。
税金対策として知っておくべきポイント
私たちがボーナスにかかる税金を理解する上で、特に重要なのは適切な税金対策を講じることです。ボーナスの受け取り時期や額によって影響を受ける税負担を軽減するためには、事前に戦略的に計画を立てておく必要があります。そのためには、いくつかのポイントを押さえておきましょう。
ボーナス支給前の準備
まず、ボーナス支給日前に自分の年間所得や控除額を確認しておくことが重要です。具体的には以下の点について考慮しましょう:
- 収入の見積もり: 今年度の総収入と予想されるボーナス額を把握し、その合計がどれほどになるか計算します。
- 控除可能な項目: 医療費控除や寄附金控除など、自分が利用できる控除項目について調査し、それらがどれだけ税負担軽減につながるか検討します。
これらの情報は、実際に支給されるボーナス額から引かれる税金をシミュレーションする際にも役立ちます。
支給時期による工夫
次に、ボーナス受取時期について再考することで納税額を調整できます。年末近くや年度末ではなく、例えば1月初めなど異なるタイミングで支給されれば、その年ではなく翌年として扱われます。このような工夫によって、一時的な課税対象となる所得額を抑えることも可能です。
長期的視野での対策
また、短期的な利益だけでなく、中長期的な視点でも対策を講じておくことが賢明です。将来的な収入増加や昇進なども考慮し、自身のキャリアプランと連動した形で節税方法や投資先なども選定すると良いでしょう。一例としては、
- 特定口座で運用益課税率が低い金融商品への投資
- 繰り上げ返済等によって利息負担軽減策
これらは今後の財務状況にも好影響を与える可能性があります。
このように、日本国内でボーナスから課せられる税金について知識と戦略を持つことで、不必要な負担や損失から自身を守り、有効活用できる資産形成へとつながります。