私たちのボーナスは、毎年の楽しみであり期待でもあります。しかし ボーナス どのくらい引かれる のでしょうか?税金や手数料が差し引かれることで、実際に手元に残る金額は思ったよりも少ないことがあります。この記事では、ボーナスからどれだけが引かれるのか、その詳細について解説します。
税金や社会保険料など様々な要因が私たちのボーナスに影響を与えます。これらを理解することで、計画的な資金管理が可能になります。また ボーナス の受け取り方によっても変わる部分があります。実際にはどれほどの割合が引かれてしまうのでしょうか?これから一緒に見ていきましょう。
ボーナス どのくらい引かれる税金の種類
ボーナスに対して引かれる税金には、主に所得税と住民税があります。これらの税金は、私たちのボーナス受取額を左右する重要な要素です。特に、ボーナスが支給される際には、通常の給与とは異なる課税方法が適用されることもありますので、一つ一つ確認していきましょう。
所得税
所得税は、個人の年間所得に基づいて計算されます。ボーナスについては「特別徴収」という形で源泉徴収が行われ、その割合は以下のようになります:
- ボーナス総額 × 所得税率(累進課税)
このため、私たちの年収や扶養家族によって変動し、高い収入の場合はより高い税率が適用されます。また、一定額以上のボーナスについては追加的な課税も発生します。
住民税
住民税もまた一般的にボーナスから引かれます。この場合、
- ボーナス総額 × 住民税率(おおむね10%前後)
となります。住民税には前年の所得に基づく年度単位での課税込みという特徴がありますので、その年だけでなく翌年にも影響を及ぼす点を留意しておく必要があります。
健康保険料・厚生年金保険料
さらに、ボーナスには健康保険や厚生年金など社会保険料も関与しています。この部分でも引かれる割合は以下になります:
- 健康保険:約4.5%
- 厚生年金:約9.15%
これらの負担分も考慮すると、自分たちが手元に残すことができる実際の受取額が大きく変わる可能性があります。そのため、自身の勤務先で具体的な数字を確認することが大切です。
手数料が影響するボーナスの受け取り額
ボーナスの受取額には、税金だけでなくさまざまな手数料も影響を及ぼします。これにより、私たちが最終的に手元に残すことができる金額は大きく変わる可能性があります。特定の手数料は、会社や業種によって異なるため、自分自身の状況を理解することが重要です。以下では、一般的な手数料について詳しく見ていきます。
社会保険料
社会保険料は、一部企業によってボーナスから直接引かれることがあります。これは主に以下のような項目から構成されています:
- 健康保険
- 厚生年金保険
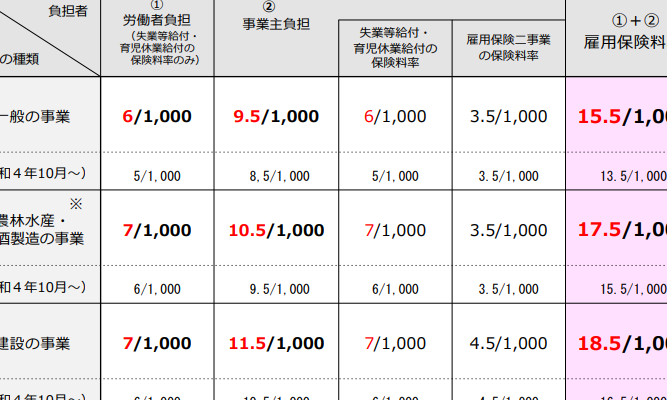
- 雇用保険
これらの負担割合は各企業や地域によって異なるため、自社の具体的な数字を確認しておく必要があります。
福利厚生費用
多くの企業では、福利厚生プログラムとして追加費用が発生する場合があります。このような費用もボーナスから引かれることが多いため注意が必要です。具体的には次のようなものが含まれます:
- 社員旅行や研修費用
- 健康診断などの関連費用
- 社内イベントへの参加費用
このような福利厚生にかかるコストは、多くの場合、会社全体で均等に配分されるため、自分自身だけでなく他の従業員にも影響しています。
その他の手数料
また、一部の場合には金融機関やサービスプロバイダーによって設定されたその他の手数料も考慮しなければならないことがあります。例えば:
- 口座維持手数料(銀行口座)
- 投資信託などへの管理費用(投資関連)
- 給与振込時に発生する送金手数料(国際送金など)
これらを合わせて考えると、私たちが実際に受け取るボーナス額はいくらになるか、その計算式を意識しながら把握しておくべきでしょう。
給与とボーナスにおける税金の違い
給与とボーナスに対する税金は異なる計算方法が適用されるため、私たちはその違いを理解しておくことが重要です。一般的に、給与は毎月の支給額から源泉徴収税や社会保険料が差し引かれます。一方で、ボーナスについては、特別な課税ルールが存在します。このため、ボーナスを受け取った際にどのくらいの税金が引かれるかを確認することは不可欠です。
給与に対する課税
給与には通常、所得税と住民税が課せられます。これらの税金は年間の総所得金額によって異なるため、自分自身の年収を考慮した上で計算する必要があります。また、源泉徴収制度により、雇用主が毎月一定額を自動的に差し引きます。以下は一般的な給与から引かれる主な項目です:
- 所得税
- 住民税
- 社会保険料(健康保険や年金など)
ボーナスにおける特別課税
一方でボーナスには「賞与所得」として扱われる特別な課税方式があります。こちらも源泉徴収されますが、その計算式は一般的な給与とは異なります。具体的には、次のポイントがあります:
- 賞与に適用される累進課税率:ボーナスには通常、高い累進課税率が適用され、多くの場合、一時的な負担となります。
- 控除額:ボーナスにも基礎控除や配偶者控除など、一部控除が適用される場合があります。
| 項目 | 給与の場合 (%) | ボーナスの場合 (%) |
|---|---|---|
| 所得税(平均) | 10-20% | 20-30% |
| 住民税(平均) | 10% | N/A (通常含まれない) |
| 社会保険料(平均) | 15%程度 | N/A (賞与対象外) |
このように、それぞれ異なるルールと割合で計算されるため、自分自身の状況によってどちらから影響を受けているか把握しておくべきです。私たちとしては、この違いを理解することで、「ボーナス どのくらい引かれる」かについてより正確な予想を立てられるでしょう。
控除による実際の受取額への影響
ボーナスを受け取る際に、控除が実際の受取額に与える影響を理解することは非常に重要です。控除とは、税金計算の基礎となる所得金額から差し引かれる金額であり、これによって最終的な税負担が軽減されます。特にボーナスには、基本控除や配偶者控除などの各種控除が適用される場合があります。そのため、自分自身の状況を踏まえた上で、この点を把握しておくことが大切です。
基礎控除とその影響
基礎控除は、すべての納税者に自動的に認められるものであり、その金額が受取額に直接影響します。例えば、日本では2020年から基礎控除が48万円となりました。このような控除によって課税所得が減少すると、それに伴い支払うべき所得税も軽減されます。
配偶者控除と扶養控除
もし配偶者や扶養家族がいる場合は、配偶者控除や扶養控除も考慮する必要があります。これらの控除は家庭状況によって変わりますが、多くの場合ボーナスから引かれる税金をさらに軽減する効果があります。
| 項目 | 金額(円) |
|---|---|
| 基礎控除 | 480,000 |
| 配偶者控除(最大) | 380,000 |
| 扶養控除(1人あたり) | 380,000 |
このような各種のコントロール要素によって、私たちのボーナスから差し引かれる実際の税負担は大きく変わります。そのため、「ボーナス どのくらい引かれる」かについて具体的な数字を知ることは重要ですが、自身のケースに応じた正確な計算を行うことでより正確な予想を立てることができます。また、こうした情報は将来設計にも役立つでしょう。
ボーナスを最大限に活用するためのポイント
ボーナスを最大限に活用するためには、いくつかのポイントを押さえておくことが重要です。まず、自分自身の税金や控除についてしっかりと理解し、計画的に行動することで、受取額を有効に増やすことができます。また、ボーナスの使い道も考慮しながら賢く管理することが求められます。
計画的な財務管理
私たちがボーナスを受け取った際には、その使い方を計画することが大切です。以下のようなポイントに注意してみましょう。
- 支出の優先順位: 必要な支出と欲しいものリストを作成し、優先順位をつけることで無駄遣いを防ぎます。
- 貯蓄への振り分け: ボーナスから一定額を貯蓄として確保する習慣を身につけることは、将来の不安定さから自分自身を守る手助けとなります。
- 投資: 余剰資金は投資へ回すことで、長期的な資産形成につながります。この際、自分に合ったリスクレベルで運用できる金融商品選びも重要です。
税金対策
ボーナスによって影響される税負担についても意識しましょう。具体的には次のような点があります。
- 法定控除の利用: 基礎控除や配偶者控除など、自分に適用される控除制度について確認し、それらを最大限活用してください。
- 給与所得控除: ボーナスは給与所得として扱われますので、この部分もしっかり把握しておきましょう。特に年末調整時には正確な情報提供が重要です。
| 項目 | 内容 |
|---|---|
| 基礎控除 | 480,000円(2020年以降) |
| 配偶者控除(最大) | 380,000円 |
| 扶養控除(1人あたり) | 380,000円 |
これらのポイントを見ると、「ボーナス どのくらい引かれる」かだけでなく、その後どう活用するかという視点も非常に重要であることがわかります。一歩進んだ知識と計画性で、私たち自身の経済状況改善へ繋げていきましょう。