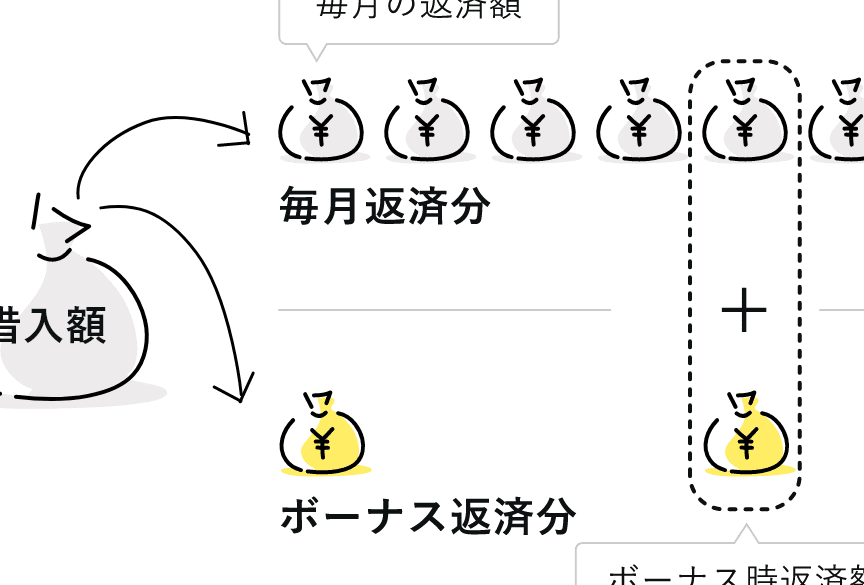
私たちは日々の生活において金銭的な選択をする機会が多くあります。その中でも特に注目されているのがローンボーナスとは何かという点です。ローンボーナスは、通常の給与に加えて受け取ることのできる特別な報酬であり、住宅ローンや自動車ローンを利用する際に大きなメリットとなります。
この記事では、ローンボーナスとはどのような仕組みなのかを解説し、その利点について詳しく見ていきます。私たちがこの制度を理解することで、資金計画やライフスタイルへの影響についても考えることができるでしょう。この機会に、あなたもローンボーナスの魅力を知ってみませんか?
ローンボーナスとは何かを理解する
ローンボーナスとは、私たちが住宅ローンや自動車ローンを利用する際に受け取ることができる特別な報酬のことです。この制度は、借入金額や利息の軽減を目的としており、多くの場合、金融機関によって提供されます。私たちは、この仕組みを理解することで、自分たちの資金計画に役立てることができます。
まず、ローンボーナスにはいくつかの特徴があります。以下に主なポイントを挙げます。
- 貸付条件: ほとんどの場合、新規契約時や借り換え時に適用されます。
- 支給頻度: 年1回または年2回支給されることが一般的です。
- 対象者: 定職についている方や一定の収入基準を満たす方が対象となります。
これらの特徴からもわかるように、ローンボーナスは私たちにとって大きなメリットとなる可能性があります。しかし、その具体的な仕組みや適用条件についてさらに深く理解する必要があります。次に、これらの詳細について掘り下げていきましょう。
ローンボーナスの仕組みと計算方法
私たちがローンボーナスを受け取る際、その仕組みや計算方法を理解することは非常に重要です。ローンボーナスとは、私たちが借入れを行う際に金融機関から提供される報酬であり、これによって利息の軽減や返済負担の軽減が期待できます。その具体的な仕組みについて見ていきましょう。
ローンボーナスの計算方法
ローンボーナスは通常、以下のような要素に基づいて計算されます。
- 借入金額: ボーナス額は借入れた総額に比例します。
- 適用金利: 金利が低いほど、支払うべき利息も少なくなるため、ボーナスも変動します。
- 契約内容: 各金融機関によって異なる条件(例えば対象者や支給頻度)が影響します。
具体的には、次のような式で計算されます:
| 項目 | 説明 |
|---|---|
| 基本ボーナス額 | 借入金額 × 適用金利 × 支給率 |
| 最終的なボーナス額 | 基本ボーナス額 – 条件による調整(例:年収など) |
この計算式からわかるように、自分自身の条件や状況を把握することで、より正確な予測が可能になります。また、この情報を元に資金計画を立てることもできるでしょう。
利用時の注意点
ローンボーナスだけでは安心せず、他にも留意すべきポイントがあります。主に以下の点です:
- 適用期間: ボーナスは一時的であるため、その後の返済計画にも影響します。
- 金融機関とのコミュニケーション: 契約前には必ず詳細について確認し、自身に最適なプラン選びましょう。
このような知識を持つことで、私たちはローンボーナス制度を最大限活用し、有効な資金管理につながります。
利用できるメリットとデメリット
ローンボーナスとは、利用者にとってさまざまなメリットがある一方で、注意すべきデメリットも存在します。私たちがこの制度を活用する際には、それぞれの利点と欠点を理解し、自分たちの状況やニーズに合った選択を行うことが重要です。
メリット
- 利息負担の軽減: ローンボーナスによって支払う利息が減少するため、返済総額を抑えることができます。
- 柔軟な返済プラン: ボーナス支給時期に合わせて返済計画を立てることで、経済的な余裕が生まれます。
- 資金繰りの改善: ボーナス制度を利用することで短期的な資金不足を補う手助けとなります。
デメリット
- 適用期間の制限: ボーナスは通常、一時的な措置であり、その後の返済負担への影響があります。
- 金融機関依存性: 各金融機関によって条件や適用方法が異なるため、自身に最適なプランを見つける必要があります。
- 予測困難性: 将来の収入や経済状況によってボーナス額が変動する可能性もあるため、計画通りにいかない場合があります。
これらのポイントからわかるように、ローンボーナスは有効な資金管理手段ではありますが、その利用には慎重さも求められます。私たちは、自身のライフスタイルや将来的な計画と照らし合わせながら、この制度を最大限活用していくことが大切です。
他の金融商品との比較
ローンボーナスは、他の金融商品と比較すると、独自の利点や特徴を持っています。私たちはその違いを理解することで、この制度がどのように役立つかをさらに明確にできます。特に、従来のローンやクレジットカードとの相違点について考察してみましょう。
### 従来のローンとの比較
従来のローンは固定または変動金利で返済が行われますが、ローンボーナスではボーナス支給時期に合わせて柔軟な返済計画が可能です。このため、月々の負担が軽減されることがあります。また、通常のローンでは長期間にわたって一定額ずつ返済する必要がありますが、ローンボーナスならば、一時的な資金繰りを改善する手段となります。
### クレジットカードとの違い
クレジットカードは即時利用可能な資金源ですが、高い利率やリボ払いによる返済負担がデメリットとして挙げられます。一方で、ローンボーナスの場合は事前に計画された支払い方法に基づくため、大きな負担になることなく利用できます。また、クレジットカードには限度額設定がありますが、ローンボーナスでは自身の収入状況によって調整できる柔軟性があります。
以下は、それぞれの金融商品の特徴をまとめた表です:
| 金融商品 | 利息 | 返済プラン | 資金繰り |
|---|---|---|---|
| 従来型ローン | 固定/変動(高め) | 一定額ずつ(長期) | 一時的困難あり |
| クレジットカード | 高め(変動) | 自由だが不安定(リボ払い) | 即時利用可だが高コスト |
| ローンボーナス | 低め(優遇条件あり) | 柔軟(短期集中型) | 短期的補助効果あり |
このように見てみると、それぞれ異なる特性を持った金融商品であることが分かります。私たちは、自身のライフスタイルや経済状況に応じて最適な選択肢を検討しながら活用していくことが重要です。
ローンボーナスを活用するためのポイント
ローンボーナスを効果的に活用するためには、いくつかの重要なポイントを理解しておくことが必要です。これらのポイントは、私たちがこの制度を最大限に利用し、経済的な負担を軽減する手助けとなります。以下では、具体的な活用方法や注意点について詳しく見ていきましょう。
返済計画の立て方
まず第一に、自分自身の収入や支出を考慮した上で、適切な返済計画を立てることが大切です。ローンボーナスでは、一時的に高額な支払いが発生しますので、そのタイミングに合わせた資金繰りが必要です。以下の点にも注意してください:
- ボーナス支給日から逆算して返済額を設定する
- 短期集中型の返済プランに基づいて予算管理を行う
- 定期的に収入と支出の見直しを行うことで柔軟性を持たせる
利用目的による選択
次に、ローンボーナスはその特性上、多様な利用目的があります。それによって選択肢も変わってきます。例えば、大きな買い物や投資資金として使用する場合は、それぞれ異なる戦略が求められます。
具体的には:
- 住宅購入: 固定費として捉え、長期間で計画する。
- 教育資金: 将来への投資と考え、中長期で安定した返済プラン。
- 旅行など一時的な出費: 短期集中型で大きく取り組む。
これらの選択肢から自分自身の目標やライフスタイルに合った最適解を探すことが重要です。
リスク管理と情報収集
最後ですが非常に重要なのは、リスク管理と情報収集です。市場状況や金融商品の動向について常に最新情報をキャッチアップしておくことで、不測の事態にも対応できる体制が整います。また、自身だけではなく専門家との相談も有効です。
具体的には:
- 金利変動リスクへの対策
- 他の商品との比較検討
- 専門家からアドバイス受ける
このような準備と知識蓄積によって、『ローンボーナスとは』何かという基本概念だけではなく、その実際運用方法について深く理解できるでしょう。このようにして私たちはより良い決断につながる道筋を見ることができます。