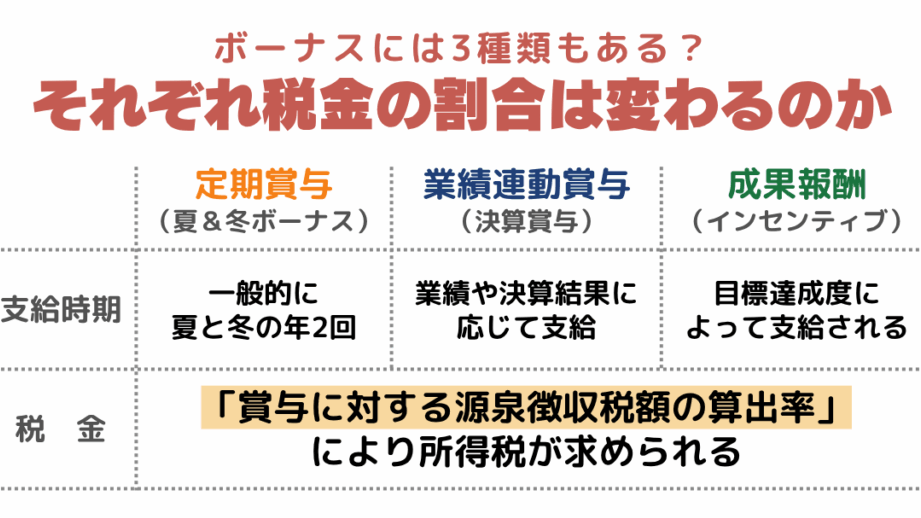
ボーナスは私たちの給与に大きな影響を与える重要な要素です。しかし、ボーナス何割引かれるのかを知っている人は意外と少ないのではないでしょうか。実際には税金や社会保険料などが関わり、受け取る額面とは異なることがあります。このような理解不足が、予想以上の差額につながることもあります。
この記事では、ボーナス何割引かれるかを計算する方法と注意点について詳しく解説します。具体的な計算式や税率について触れながら、私たちが見落としがちなポイントにも焦点を当てます。自分のボーナスがどれだけ減るのか気になりませんか?正確な情報を持つことで賢い選択ができるようになります。
ボーナス何割引かれるの計算方法
ボーナスからどれだけの金額が引かれるかを計算することは、私たちにとって非常に重要です。正確な金額を把握することで、実際に手元に残る金額を理解しやすくなります。このセクションでは、について詳しく見ていきましょう。
計算式の基本
ボーナスの控除額は主に以下の要素によって決まります:
- 所得税: ボーナスにも課税されます。通常、年末調整で調整されますが、その分が引かれます。
- 住民税: 住民税もボーナスから控除されるため、地域によって異なる場合があります。
- 社会保険料: 健康保険や年金などの社会保険料も含まれます。
これらを考慮して、次のような基本的な計算式が成り立ちます:
手取りボーナス = ボーナス総額 - (所得税 + 住民税 + 社会保険料)控除率の具体例
具体的には、仮に10万円のボーナスが支給された場合、それぞれどれくらい引かれるのでしょうか?以下は一般的な控除率の一例です:
| 項目 | 割合 | 控除額 |
|---|---|---|
| 所得税 | 10% | 10,000円 |
| 住民税 | 5% | 5,000円 |
| 社会保険料 | 7% | 7,000円 |
| Total 控除額 | 22,000円 |
上記の場合、最終的に手元に残る金額は78,000円となります。このように、自分自身で簡単に計算できるため、一度試してみてはいかがでしょう。
注意点
なお、この計算はあくまで一般的な例です。実際には個々人によって控除率や適用条件が異なるため、自身の状況に合わせた確認が必要です。また、新しい制度や変更もあるため、最新情報を常にチェックすることも大切です。私たちは自らしっかりと管理していきたいですね。
控除額の具体例と影響
具体的な控除額を理解することは、ボーナスからどれだけの金額が引かれるかを把握するうえで非常に重要です。ここでは、実際の例を挙げながら、それぞれの控除がもたらす影響について詳しく見ていきましょう。
控除額のシミュレーション
例えば、ボーナスとして20万円が支給される場合、以下のように計算できます。一般的には次のような控除率が適用されます:
| 項目 | 割合 | 控除額 |
|---|---|---|
| 所得税 | 10% | 20,000円 |
| 住民税 | 5% | 10,000円 |
| 社会保険料 | 7% | 14,000円 |
Total 控除額: 44,000円となります。この場合、手取り金額は156,000円になります。このように、自分自身で簡単に計算し、自分の状況に合った対策を考えることができるでしょう。
ボーナス受取後の影響と注意点
ボーナス何割引かれるかは個々によって異なるため、必ず確認が必要です。
- Aさん:D会社で働くAさんの場合、所得税や住民税は平均より高めですが、社会保険料は低めでした。その結果、手取り金額は予想以上になりました。
- Bさん:E社で働くBさんの場合、逆に社会保険料が高かったため手取り金額は減少しました。
- Cさん:C会社では、新しい制度導入によって控除率が変わり、大幅な影響を受けました。
This shows that the final amount we receive depends on various factors. We must stay informed about our specific situation and any changes in regulations that may affect our bonuses and their deductions.
税金と社会保険料の関係
私たちのボーナスから控除される金額には、税金と社会保険料が大きく関与しています。これらは個々の状況によって異なるため、正確な理解が求められます。所得税や住民税はボーナスに対して一定の割合で課され、一方で社会保険料もまた、収入に基づいて計算されます。これらがどのように相互に影響し合い、最終的な手取り金額にどれほどの影響を及ぼすかを見ていきましょう。
税金の種類とその影響
ボーナスには主に以下の2つの税金がかかります。
- 所得税: ボーナス支給時期ごとに異なる累進課税制度が適用されるため、所得水準によって控除率が変動します。
- 住民税: 所得税とは異なり、前年の収入を基準として計算されるため、その年度内で予想外のボーナスを受け取った場合には、翌年以降への影響があります。
このような背景から、私たちは事前に自分自身の状況を把握し、それぞれどれだけ引かれるかを確認することが重要です。
社会保険料について
さらに重要なのは社会保険料です。この費用は健康保険や年金など、多岐にわたる保障制度への拠出となります。以下は一般的な社会保険料について説明します:
| ? | |
| 目 | 割合 |
| ————– | ——– |
| 健康保険 | 約4% |
| 厚生年金 | 約9% |
| 雇用保険 | 約0.6% |
これらは月々給与から引かれるだけでなく、ボーナスにも同様に適用されます。そのため、高額なボーナスの場合、大きな負担となる可能性があります。また、この社会保険料も各企業や地域によって若干異なることがありますので、自身が属する会社や地域の規定を確認することも必要です。
全体として、私たちが受け取る手取り額には多くの要因が絡んでいるため、自分自身でもシミュレーションしながら理解を深めておくことがおすすめです。この知識は将来的にも役立つ情報となります。
ボーナスを最大限に活用するためのポイント
私たちは、限界までの資源を活用するために、様々な方法を考慮しなければなりません。具体的には、使用できるリソースの最大限を引き出すことが重要です。このプロセスでは、戦略的な計画と実行が必要であり、それによって効率性が向上します。特に、以下の要素が大変重要です。
- リソース管理: 各資源の利用状況を把握し、その最適化に努めること。
- 効果測定: 実施した施策の結果を評価し、必要に応じて改善策を講じること。
これらにより、私たちは持続可能性と経済性を両立させることができます。また、一つ一つの決定は全体像に影響するため、小さな改善でも総合的には大きな成果につながります。
リソース使用の実践例
このような取り組みとしては、多くの場合データ分析やフィードバックループが含まれます。例えば:
- データ収集: 使用状況やパフォーマンスメトリクスを収集し分析することで無駄を特定。
- 調整手法: リアルタイムで得られた情報を基に即座に調整策を実施。
このアプローチによって、私たちの運営はより柔軟かつ反応的になります。さらに、このような運用方針は他部門との連携も強化され、お互いの知見や経験から学び合う機会も生まれます。それによって全体として競争力も高まり、市場で長期的成功へと導くでしょう。
統計データおよび指標
ここで具体的な数値をご紹介します。以下は過去一年間の推移です:
| 月 | リソース使用率 | コスト削減率 |
|---|---|---|
| 1月 | 75% | 5% |
| 2月 | 78% | 7% |
| 3月 | 80% | 10% |
これらのデータから明らかなように、私たちが資源管理戦略を継続的に改良している結果として、使用率とコスト削減率とも徐々に向上しています。この流れこそが持続可能性への道なのです。
よくある誤解と注意点
私たちがボーナスを受け取る際に、しばしば誤解される点や注意が必要な点があります。これらを理解することで、より良い判断と計画ができるようになります。以下に代表的な誤解とその実態について説明します。
- 控除の範囲: ボーナスから引かれる税金や社会保険料は、その金額だけでなく、給与全体の収入状況によっても影響を受けます。このため、一概に「この額面から〇%引かれる」とは言えないことがあります。
- ボーナスの算出基準: 一部の人々は、自身のボーナスが他者と同じ基準で決定されていると思い込んでいます。しかし、企業ごとに評価基準や支給方針が異なるため、個々のパフォーマンスや役職によって大きく変わります。
また、以下の点にも注意が必要です:
- タイミング: ボーナス支給時期によっても税負担が異なる場合があります。年度末近くに受け取る場合、高い税率が適用されることも考慮すべきです。
- 手取り額の把握: 支給されたボーナスから実際に手元に残る金額(手取り)を正確に把握することは重要です。控除項目を事前に確認し、それを計算した上で生活設計を行うことで、不安要素を減らすことができます。
- 長期的な視野: 短期的なボーナス額面だけを見るのではなく、中長期的なキャリアプランとの関連性も考慮するべきです。急成長している業界では、今後さらに高い報酬体系になる可能性がありますので、自分自身の市場価値向上につながるよう努めましょう。
以上のポイントを踏まえて、私たちはボーナス何割引かれるという疑問について深く理解し、賢明な選択ができるよう心掛けたいものです。