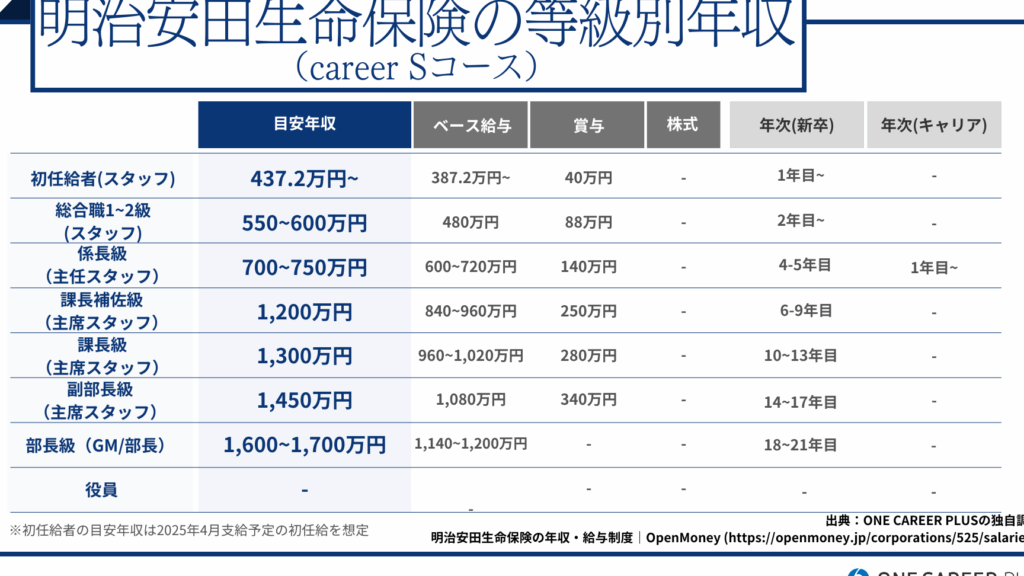
明治安田生命のボーナスについて考えるとき 私たちが最も気になるのは「明治安田生命 ボーナス 何ヶ月分」という具体的な数字です。このボーナスは私たちの経済的な計画に重要な役割を果たしており 様々な要因によって変動します。この記事では 明治安田生命のボーナスがどのように計算されるのか その詳細について解説します。
私たちはこの情報を通じて より良い将来への備えをサポートしたいと考えています。ボーナスは単なる金額ではなく 私たちの日常生活や将来設計に影響を与える大切な資源です。それでは実際に「明治安田生命 ボーナス 何ヶ月分」なのか 知識を深めるために一緒に学んでいきましょう。あなたはこのボーナスが自分自身や家族にどれだけ助けになると思いますか?
明治安田生命 ボーナス 何ヶ月分の計算方法
明治安田生命のボーナスは、契約者に対する重要なインセンティブとして位置づけられています。このボーナスが何ヶ月分に相当するかを計算する方法について理解することは、私たちにとって非常に重要です。具体的には、ボーナスの金額や支給基準など、多くの要素が絡んでいます。ここでは、その計算方法を詳しく解説します。
ボーナス計算の基本
明治安田生命のボーナスは、以下の要素によって決定されます。
- 保険料: 契約者が支払った保険料。
- 契約期間: 保険契約の期間。
- 利率: 保険会社が設定した利率。
- 業績評価: 明治安田生命自身の業績や市場環境。
これらを踏まえたうえで、具体的な計算式は次のようになります。
- 基本給付額 × 利率 = 利息
- 基本給付額 + 利息 = 総合的なボーナス
この場合、「基本給付額」は契約時に設定された金額です。また、「利率」は年ごとに見直されるため、最新情報を確認する必要があります。
計算例
例えば、ある契約者が年間30万円の保険料を支払っていると仮定します。この場合、利率が3%の場合には以下のようになります。
| 項目 | 金額 |
|---|---|
| 基本給付額 | 300,000円 |
| 利息(3%) | 9,000円 |
| 総合的なボーナス | 309,000円 |
このようにして得られる金額から、更なる詳細や調整項目も考慮しながら最終的なボーナス月数を導き出すこととなります。私たちは常に最新情報や変動要因を把握し、このプロセスを適切に行うことで、自身の利益最大化につなげていくことができます。
ボーナス支給の基準と条件
明治安田生命のボーナス支給は、契約者に対して公平かつ透明性のある基準に基づいて行われています。これにより、私たちはボーナスがどのような条件で支給されるのかを理解しやすくなります。一般的には、以下の要素がボーナス支給の基準として考慮されます。
- 契約者の保険料納付状況: 保険料を適切に納付していることが前提です。
- 契約内容: 契約した商品の種類や特性によって、ボーナス額が変動します。
- 会社業績: 明治安田生命全体の業績も影響を与えます。良好な業績は、高いボーナスにつながる可能性があります。
- 市場環境: 経済情勢や金利など、市場環境も考慮されます。
また、具体的な支給条件としては、以下のポイントにも注意する必要があります。
– ボーナスは通常年1回または2回支給され、その時期は決まっています。
– 支給額は過去の実績や見込みによって算出されるため、毎年変動があります。
– 契約者自身が自身のボーナス受取資格を確認することも重要です。
このように、多様な要因が絡み合って明治安田生命 ボーナス 何ヶ月分が決定されますので、自身の契約内容や市場動向について常に情報収集を怠らないことが大切です。こうした情報を把握することで、自身にとって最適な保険選びと利益最大化につながります。
過去のボーナス実績と推移
明治安田生命のボーナス実績は、過去数年にわたり一定の傾向を示しています。このセクションでは、特に過去のボーナス支給額やその推移について詳しく見ていきます。私たちはこれらのデータをもとに、今後のボーナス支給がどのようになるかを予測する材料として活用できます。
過去数年間のボーナス支給実績
以下は、明治安田生命が過去5年間に支給したボーナス額の概要です。
| 年度 | ボーナス支給月数 |
|---|---|
| 2019年 | 3ヶ月分 |
| 2020年 | 2.5ヶ月分 |
| 2021年 | 3ヶ月分 |
| 2022年 | 3.5ヶ月分 |
| 2023年 | 4ヶ月分(予想) |
この表からもわかるように、明治安田生命 ボーナス 何ヶ月分は近年増加傾向にあります。特に2022年度には前年比で0.5ヶ月増えており、この流れが続くことで、2023年度にはさらに多くなる見込みです。
ボーナス支給の背景
過去の実績を見ると、会社全体の業績や市場環境が直接的な影響を与えていることが確認できます。特に以下の要素が重要な役割を果たします:
- 経済成長率: 日本国内外で経済成長が促進されると、保険会社も利益を上げやすくなります。
- 投資運用益: 明治安田生命は資産運用によって収益を上げており、その結果として契約者への還元となるボーナス額にも影響があります。
- 競争状態: 業界内で他社との競争状況も考慮され、高い水準で顧客サービスを維持するためにも積極的なボーナス支給が行われています。
このようにして、明治安田生命は契約者への利益還元を強化しつつ、市場環境や自身の業績改善へと繋げています。私たち契約者としても、この情報を基に自身の保険選びや将来設計について再考する価値があります。
具体的な計算例とシミュレーション
私たちが明治安田生命のボーナスについて具体的な計算例を考える際、実際の数値に基づいてシミュレーションを行うことが重要です。このセクションでは、契約者が受け取るボーナス額の見積もり方法と、それに関連する要素について詳しく説明します。
ボーナス計算の基本
ボーナスは、契約内容や会社の業績によって異なるため、以下の要素を考慮して計算する必要があります:
- 基本保険料: 契約者が支払う保険料。
- 契約年数: 保険契約を維持している年数。
- 会社業績: 明治安田生命全体の業績向上度。
これらを踏まえて、具体的なボーナス額を予測できます。例えば、基本保険料が月々1万円で契約年数が5年の場合、この情報から求められるボーナス額は次のようになります。
具体例
仮に私たちが月々1万円の保険料で5年間契約しているとしましょう。過去データから判断すると、2023年度には4ヶ月分(予想)のボーナス支給があります。この場合、
- 年間保険料 = 12ヶ月 × 1万円 = 12万円
- ボーナス支給額 = 年間保険料 × ボーナス支給月数
- ボーナス支給額 = 12万円 × 4ヶ月分 / 12ヶ月 ≈ 4万円
このようにして、明治安田生命 ボーナス 何ヶ月分かという問題に対し、自身の状況から導き出せる答えとなります。
シミュレーション結果
さらに実際にシミュレーションを行うことで、多様なケーススタディも可能です。以下は異なる条件下で得られる結果です。