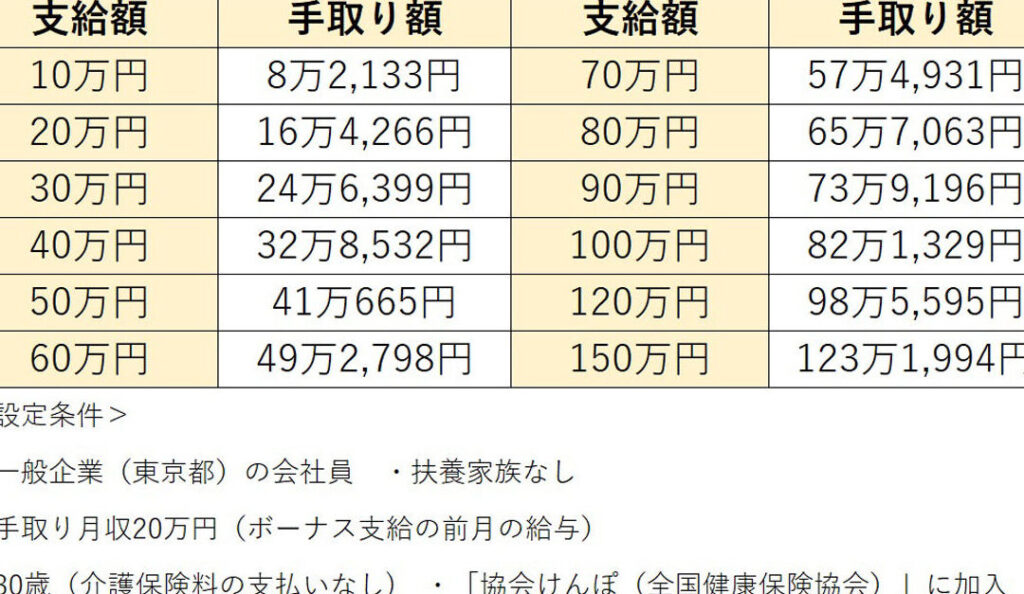
ボーナスが60万という額を見たとき、私たちは「手取りはいくらになるのか?」という疑問を抱くことがあります。特に税金や社会保険料が引かれるため、実際に手元に残る金額は想像以上に少なくなることもあります。このブログではボーナス60万 手取りいくらを計算する方法について詳しく解説します。
私たちが知っておくべきポイントは、手取り金額の算出にはさまざまな要素が絡んでいるということです。所得税や住民税だけでなく、健康保険や年金などの社会保険料も影響を及ぼします。これらの計算を正確に行うことで、自分自身の財政状況を把握しやすくなります。
果たしてボーナス60万 手取りいくらなのか?この問いに対する答えを一緒に探りながら必要な情報をご紹介していきますので最後までお付き合いください。
ボーナス60万 手取りいくらの計算方法
ボーナス60万円の手取り額を計算するためには、いくつかの要素を考慮する必要があります。まず、ボーナスに対して課される税金や社会保険料が大きな影響を与えます。これらの控除を正確に理解し、計算に反映させることで、実際に受け取る金額を把握できます。
計算ステップ
- 総支給額: ボーナスとして支給される額は60万円です。
- 所得税: 所得税は給与所得控除後の金額に基づいて決まります。たとえば、課税対象となる金額が50万円であれば、その税率に従って計算します。
- 住民税: 住民税も同様に課税されます。この場合、一般的には前年の収入によって決定された割合が適用されます。
- 社会保険料: 健康保険や年金などの社会保険料も控除されます。具体的な割合は各地域や雇用形態によって異なるため、自身の条件に合った情報を確認する必要があります。
手取り額の例
以下は具体的な例として、手取り額を試算した表です。
| 項目 | 金額(円) |
|---|---|
| 総支給額 | 600,000 |
| 所得税(仮定) | -30,000 |
| 住民税(仮定) | -20,000 |
| 社会保険料(仮定) | -40,000 |
| 手取り総額 | 510,000 |
上記の例では、ボーナス60万円から各種控除を引いた結果、手取り総額は51万円となります。このように、自分自身の場合でも同様に計算し、自分が実際にもらえるボーナスについて明確なイメージを持つことが重要です。
所得税と住民税の影響について
私たちがボーナス60万円の手取り額を計算する際、所得税と住民税は非常に重要な要素です。これらの税金は、ボーナスから直接控除されるため、最終的に受け取る金額に大きく影響します。正確な理解と計算を行うことで、自分の実際の手取り額を明確に把握できるようになります。
### 所得税について
所得税は課税対象となる収入に応じて異なる率が適用されます。たとえば、ボーナス60万円の場合、給与所得控除後の金額によってその割合が決まります。この場合、以下のステップで計算できます。
– 課税対象となる収入を特定する
– 適用される所得税率を確認する
– 所得税を計算し引き算する
### 住民税について
住民税も同様に課せられますが、この場合は前年の収入によって決まった割合が適用されます。一般的には以下のような流れで計算します。
1. 前年の総収入から免除される部分や控除を差し引く
2. 残った金額に対して所定の住民税率を適用する
3. 計算した住民税額をボーナスから控除
このように、所得税と住民税はいずれも手取り額に影響しますので、それぞれ正確な情報で確認しながら進めていくことが大切です。
| 項目 | 金額(円) |
|---|---|
| 総支給額 | 600,000 |
| 所得税(仮定) | -30,000 |
| 住民税(仮定) | -20,000 |
この表では、ボーナス60万円から各種控除として想定された所得税および住民税が示されています。この結果として残された金額こそ、私たちが実際にもらえる手取りとなります。十分な理解と準備によって、自身の状況に合った正確な試算を行うことが求められます。
社会保険料の控除について理解する
私たちがボーナス60万円の手取り額を計算する際、社会保険料の控除も重要な要素です。社会保険料は、健康保険や厚生年金などに関連しており、ボーナスから自動的に引かれます。これらの控除が実際にどのように影響するかを理解することは、最終的に受け取る金額を把握するためには欠かせません。
社会保険料とは
社会保険料は、日本で働く全ての人が加入しなければならない制度です。具体的には以下のようなものがあります:
- 健康保険
- 厚生年金
- 雇用保険
- 労災保険
これらはすべて、労働者と雇用主が一定割合で負担します。ボーナス60万円の場合、これらの社会保険料も考慮しながら手取り額を計算する必要があります。
社会保険料の計算方法
社会保険料は一般的に給与によって決まりますので、ボーナスにも適用されます。この場合、以下のステップで計算できます。
- ボーナス総支給額から基準となる給与を確認。
- 適用される社会保険率を調べる。
- 計算した社会保険料をボーナスから差し引く。
例として、次の表をご覧ください。この表では仮定された数値によって各種社会保険料が示されています。
| 項目 | 金額(円) |
|---|---|
| 総支給額 | 600,000 |
| 健康保険(仮定) | -15,000 |
| 厚生年金(仮定) | -30,000 |
このようにして計算された社会保険料は、最終的な手取り額へ大きく影響します。そのため、自分自身や家族への保障としても重要ですが、その分だけ受け取れるお金が減少することになります。正確な試算と理解によって、自身の状況に合った納得できる結果を得ることができるでしょう。
手取り額を増やすための節税対策
ボーナス60万円の手取り額を増やすためには、節税対策が非常に重要です。適切な控除を受けることで、最終的に受け取る金額が変わってきます。ここでは、具体的な節税方法をご紹介し、どのようにして手取りを最大化できるかを考えてみましょう。
所得控除の活用
まずは所得控除について理解することが大切です。所得控除とは、課税対象となる所得から差し引くことができる金額であり、その分だけ課税される所得が減少します。以下のような主な控除があります:
- 基礎控除
- 配偶者控除
- 扶養控除
- 医療費控除
- 寄附金控除
これらの控除を適用することで、実質的に支払う税金が減少します。その結果、ボーナス60万円の場合でもより多くの手取り額を確保できます。
NISAやiDeCoの利用
NISA(少額投資非課税制度)やiDeCo(個人型確定拠出年金)は、有効な節税手段として広く知られています。NISAでは一定額までの投資利益が非課税になるため、資産形成にも役立ちます。一方でiDeCoは、自分自身で積み立てた年金資産も将来受け取った際には非課税となります。この二つを活用することで、お得にお金を運用しながらも節税効果があります。
| 制度名 | 特徴 |
|---|---|
| NISA | 年間120万円までの投資利益が非課税(5年間) |
| iDeCo | 掛け金全額が所得控除対象になり運用益も非課税(原則60歳以降受取) |
これらのプランに加入することで、長期的には大きなメリットを享受でき、自身のライフスタイルに合わせた貯蓄・投資計画も可能になります。
経費として認められる支出の把握
さらに、自営業や副業などで収入を得ている場合には、その関連経費も忘れず申告しましょう。例えば:
- 事務所代:
- (自宅オフィス):アパートメント内で仕事スペースとして使用した面積分、一部家賃可)
- 交通費:
- (業務上必要な移動によって発生した料金)
- 広告宣伝費:
- (ビジネス関連イベント参加等)
こうした経費は正しく記録し申告することで、納めるべきタックス量を削減可能です。このようにして私たちはボーナス60万 手取りいくらという具体的数字以上に、お財布への影響度合いについて深く理解し、有意義なお金管理につながります。
ボーナスに関連するその他の支出
ボーナス60万円を受け取った際には、手取り額だけでなく、その他の支出にも注意が必要です。これらの支出は、私たちの財政状況に直接影響を与えるため、計画的に管理することが求められます。ここでは、ボーナスに関連するさまざまな支出項目について詳しく見ていきましょう。
生活費の見直し
ボーナスが入るとつい気持ちが大きくなり、無駄遣いをしてしまうことがあります。しかし、このような行動は後々の生活に影響を及ぼす可能性があります。そのため、まずは生活費を見直し、本当に必要なものだけにお金を使うよう心掛けることが重要です。具体的には:
- 食費:外食や贅沢品よりも、自炊や安価な食材選びで節約。
- 光熱費:電気やガスの使用量を抑えるため、省エネ家電への切り替え。
- 交通費:公共交通機関利用や自転車移動によるコスト削減。
このように普段から意識して支出を減らすことで、手取り額の有効活用につながります。
貯蓄と投資への配分
ボーナス60万円から一定額を貯蓄または投資に回す計画も大切です。この一歩が将来の経済的安定へと繋がります。例えば:
- 緊急予備資金:
- (通常6ヶ月分以上の生活費相当)
- NISAやiDeCoへの積立:
- (長期的な資産形成として有効)
貯蓄や投資によって将来的にはさらなる収入増加へと繋げることができるでしょう。この考え方は非常に重要であり、一時的ではなく継続的な戦略として実践するべきです。
| 用途 | %(例) | ||
|---|---|---|---|
| 貯蓄・投資 | 30% | 生活費 | 50% |
| 娯楽・交際費 | 20% |
この表からもわかる通り、自身のライフスタイルや目標に合わせた予算配分によって、お金の使い道を整理することできます。また、このような計画性は次回以降ボーナス60万 手取りいくらというテーマにも役立つでしょう。