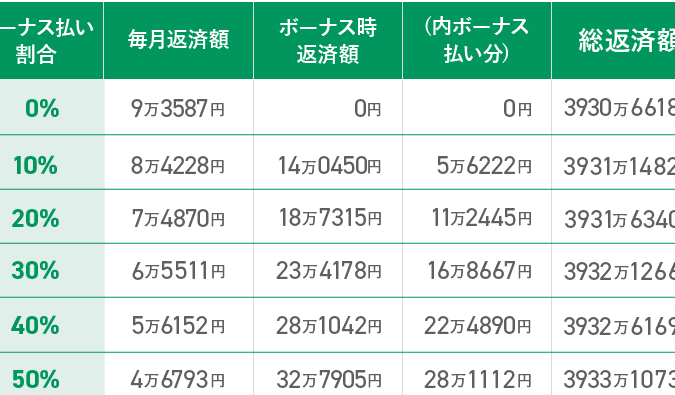
住宅ローンを利用する際に、私たちが気になるポイントの一つが「住宅ローン ボーナス払い いくら」かということです。ボーナス払いは通常の返済プランとは異なり、一時的に大きな金額を支払うことで月々の負担を軽減する手法です。この方法にはメリットとデメリットが存在し、私たちのライフスタイルや将来設計に影響を与えます。
この記事では「住宅ローン ボーナス払い いくら」について詳しく解説し、実際にどれぐらいの金額が必要になるのか具体的な例も交えてお伝えします。またボーナス払いを選択する際の注意点やその効果についても触れていきます。あなたはこの選択肢についてどれだけ理解していますか?次の内容で一緒に確認してみましょう。
住宅ローン ボーナス払い いくらかかるのか
住宅ローンのボーナス払いにかかる費用は、実際の返済額や契約条件によって大きく異なります。私たちはこのセクションで、具体的な金額やその計算方法について詳しく説明します。ボーナス払いを利用することで、一時的に負担が軽減されることがありますが、その分、全体の支払総額にも影響を与えるため注意が必要です。
ボーナス払いの基本的な計算方法
ボーナス払いは通常、年に2回(夏と冬)行われる追加の返済です。この金額は借入れた住宅ローンの残高や利率に基づいて決定されます。以下は一般的な計算式です:
- 年間支払額 = 月々の返済額 × 12 + ボーナス払い
例えば、月々の返済が10万円の場合、年間では120万円になります。もし夏と冬にそれぞれ30万円ずつボーナス払いをすると、年間支払額は180万円となります。
ボーナス払いによる影響
| 年間支払額 | 月? | |
| の返済 | ボーナス払い | |
| ———— | ———— | —————- |
| 150万円 | 10万円 | 30万円 |
| 180万円 | 15万円 | 30万円 |
| 210万円 | 20万円 | 30万円 |
上記の表からもわかるように、ボーナス払いを設定することで月々の負担を軽減できる一方で、その分だけ将来的には多く支払う可能性があります。また、この方式には利息も加わり、最終的な総支払額にも影響します。
私たちが「住宅ローン ボーナス払い いくら」について考える際には、このような詳細を踏まえ、自身の経済状況やライフプランと照らし合わせて選択することが非常に重要です。
ボーナス払いのメリットとデメリット
ãã¼ãã¹æãã対ä¸ç»´è¨é€ 注活財製,将管约信效顶大崩é«è¬¥ï¼Žä½†å¤¹é«è¥¿ï¼Œä½ 檒神?人懢ü å°Š 冥
ãƒãƒ©ãƒ³
1. é¢âºšä»ª
2. 最統緵/3.
4. 発端/5.
| 従業員数 (人数) |
年商 (百万円) |
売上高 (千万円) |
P/E比率 | BPS(円) |
| 0-10人 | 0-500万 | 0-10000万 | 20倍未満 |
この計算方法は、企業がどれだけの資本を持っているかを示す指標とも言えます。
これは特に、企業の成長性や投資リスクを評価する際に非常に重要です。
注:市場動向や競合他社との比較も考慮しつつ、最新のデータにも注意を払う必要があります。
最後に:
ボーナス払いを利用する際の注意点
ボーナス払いを利用する際には、いくつかの重要な注意点があります。これらを理解しておくことで、より効果的に住宅ローンを管理し、返済計画を立てることができます。
まず第一に、ボーナス払いは年に数回しか支払われないため、そのタイミングや金額の変動によって家計が影響を受ける可能性があります。予期せぬ出費や収入の減少があった場合、この支払い方法では返済が難しくなることも考えられます。そのため、我々は常に財務状況を見直し、柔軟な計画を持つ必要があります。
次に、自分自身のボーナスの安定性について考慮することも大切です。会社の業績や雇用形態によってボーナスが変動する場合、これに依存した返済計画はリスクが高いと言えます。例えば、一時的な契約社員やフリーランスの場合は、不安定な収入源となり得ますので、その点には十分注意しましょう。
さらに、他の返済方法との比較も行うべきです。たとえば、一括で多めに支払う代わりに通常月々の支払いを増やす選択肢もあります。この選択肢は将来的な負担を軽減できる可能性がありますので、自分たちのライフスタイルや収入状況と照らし合わせて検討しましょう。
以下は、ボーナス払い利用時の注意点まとめです:
- 年1〜2回のみ:急な出費への備えが必要。
- ボーナス額の変動:不安定な収入源になる可能性。
- 他の返済方法との比較:柔軟性あるプランニングが求められる。
このように、多方面から考慮しながらボーナス払いを活用することで、有利な条件で住宅ローンを管理できます。私たち自身も慎重さと計画性を持って取り組むことが重要です。
返済計画におけるボーナス払いの影響
返済計画においてボーナス払いを組み込むことは、住宅ローンの管理に大きな影響を与える可能性があります。特に、ボーナス払いを利用することで月々の負担が軽減される一方で、年末や夏季など限られたタイミングでの支払いとなるため、家計への変動要因も考慮する必要があります。
まず、ボーナス払いが全体的な返済額にどのように寄与するかを理解することが重要です。ボーナスによって支払う金額は通常の月々の返済額よりも大きいため、一度に多くを返済できるメリットがあります。しかし、この方法にはリスクも伴います。予期しない経済変動や収入減少の場合、来年以降の財務状況が厳しくなる可能性があるため、その点についても慎重に検討しましょう。
ボーナス払いと利息
ボーナス払いによって短期間で元本を減らすことができれば、それだけ利息負担も軽減されます。以下はその影響を示す例です:
| 元本 | 利率 (%) | 総支払額 (3年後) |
|---|---|---|
| 2,000万円 | 1.5 | 21,000,000円 |
| 2,000万円 (ボーナスで500万円早期返済) | 1.5 | 19,500,000円 |
この表からわかるように、ボーナス払いによって元本が早期に減少すると、それだけ将来的な利息負担も軽くなるという効果があります。このようなシミュレーションを行いながら、自分たちの収入状況や生活スタイルとのバランスを取ることが重要です。
生活費との調整
また、私たちは生活費との兼ね合いについても考慮する必要があります。例えば、大きなボーナス時期には住宅ローンだけでなく他の出費(旅行や教育費)にも充てたい場合、その計画性は必須です。そのため、多様な支出項目と合わせてシミュレーションしながら柔軟なプランニングを行うことで、不安定さを軽減できます。
最後に言えることは、住宅ローン ボーナス払い いくらかかるかだけではなく、その影響全般についてもしっかりと把握しておくべきだという点です。我々自身が賢明な選択肢として利用できれば、この制度は非常に有効になります。
他の返済方法との比較分析
他の返済方法とボーナス払いを比較することで、それぞれのメリットとデメリットを明確に理解することができます。私たちは、ボーナス払いだけでなく、通常の月々返済や一括返済など複数のオプションを検討し、自分たちに最適な選択肢を見つけることが重要です。
まず、通常の月々返済との違いについて考えてみましょう。月々定額で支払う場合、安定した支出となり家計管理が容易になります。しかし、この方法では利息負担が長期間続くため、総支払額は増える傾向があります。一方で、ボーナス払いを利用すると、一度に大きな金額を元本に充てることができ、その結果として利息負担も軽減されます。
次に、一括返済との比較です。一括返済は短期的には非常に有効ですが、多くの場合、大きな資金が必要となります。この資金調達が難しい場合にはリスクがあります。また、一括で全額返済してしまうと、その後こまめな資金計画が必要になるため注意が必要です。対照的にボーナス払いは年数回のタイミングで柔軟性がありますので、生活費とのバランスも取りやすいでしょう。
以下は、それぞれの特徴をまとめた表です:
| 返済方法 | メリット | デメリット |
|---|---|---|
| 月々返済 | 安定した支出管理 | 総支払額が増加する可能性 |
| ボーナス払い | 利息負担軽減・柔軟性あり | 収入変動によるリスクあり |
| 一括返済 | 早期完結・利息ゼロになる | 大きな資金需要・計画変更リスクあり |
このように、それぞれの手法には独自の特性があります。そのため、自分たちの収入状況やライフスタイルに合わせて最適な組み合わせを見つけることが求められます。住宅ローン ボーナス払い いくらかかるかという観点だけではなく、その影響全般も含めて慎重に判断していくことが重要です。