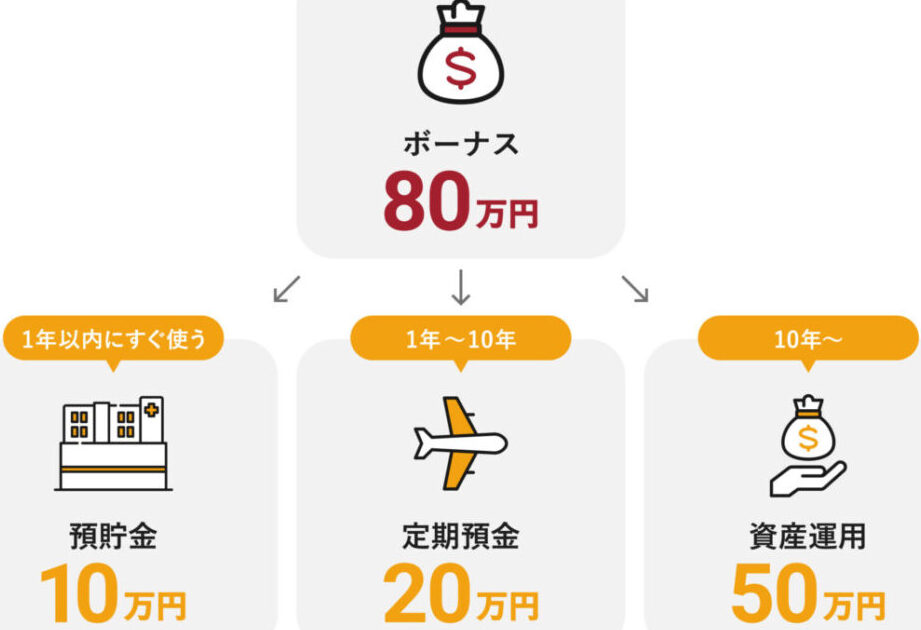
ボーナスを受け取る季節がやってきました。私たちはこの特別な機会を利用して ボーナスいくら貯金 するべきか考える必要があります。適切に貯金することで将来の安心感を得られるだけでなく、急な出費にも対応できる準備が整います。
この記事では ボーナスいくら貯金 するかに関する具体的な考え方と戦略について探ります。私たちの目標は、無駄遣いせずに賢く資産を増やすことです。このプロセスには、自分自身のライフスタイルや将来の計画を見直すことも含まれます。
皆さんは ボーナスいくら貯金 することが最適なのか気になりませんか?それぞれの状況に合った方法で、ぜひ一緒にその答えを見つけていきましょう。
ボーナスいくら貯金するべきかの基本的な考え方
ボーナスをどれだけ貯金するべきかを考える際、私たちはまず自分たちのライフスタイルや将来の目標に基づいた計画を立てる必要があります。ボーナスは特別な収入であるため、その使い方について慎重に考えることが重要です。具体的には、生活費の補填や急な出費への備え、さらには将来に向けた資産形成として活用することができます。
貯金の割合を決めるポイント
ボーナスからどれくらい貯金すべきかを考えるとき、以下のポイントに注意しましょう:
- 収入全体とのバランス: ボーナスは通常、年収の一部ですので、日常的な支出と照らし合わせて適切な貯金額を設定します。
- 緊急時の備え: 突発的な支出にも対応できるように、一定額は貯蓄口座にキープしておくことが推奨されます。
- 長期目標との整合性: 住宅購入や子供の教育資金など、大きな目標達成のためには早めから計画的に積み立てる必要があります。
ボーナス貯金計画例
具体的な数字でイメージしやすくするため、以下は一般的なボーナス配分例です:
| 項目 | 配分割合 |
|---|---|
| 生活費・支出 | 50% |
| 緊急基金 | 20% |
| 投資・資産形成 | 30% |
このように配分することで、それぞれのニーズに応じた柔軟性を持ちながらも安定した財務状況を維持できます。また、自ら設定した割合は見直しながら調整していくことも大切です。これによって、自身や家族のライフプランに合った最適な貯蓄方法を実現できます。
貯金目標を設定するためのステップ
私たちが貯金目標を設定する際には、まず具体的な数値や期限を明確にすることが重要です。ボーナスいくら貯金するかを決めるためには、自身のライフスタイルや将来のニーズに基づいた計画が必要です。これにより、実現可能な目標を立てることができ、モチベーションも高まります。
目標額の設定
まずは、どれくらいの金額を貯蓄したいかを考えます。その際には以下の点を考慮しましょう:
- 短期目標: 旅行や家電製品など、1年以内に達成したい目標。
- 中期目標: 車購入や冠婚葬祭費用など、3〜5年で必要になる支出。
- 長期目標: 住宅購入や子供の教育資金など、10年以上先の計画。
このように目的別に分けることで、それぞれの貯蓄額を算出しやすくなります。
定期的な見直し
設定した貯金目標は定期的に見直すことが大切です。生活環境や収入状況は変わりうるため、その都度調整しましょう。例えば、新しい仕事で収入が増えた場合は、貯蓄額もそれに応じて増加させると良いでしょう。一方で、不測の事態によって収入が減少した場合には、一時的に貯蓄率を下げても問題ありません。
貯蓄方法の選択
最後に、自分自身に合った貯蓄方法を選ぶことも重要です。以下はいくつかおすすめする方法です:
- 自動積立: 銀行口座から自動的に一定額を別口座へ移すことで手間なく貯金できます。
- 定期預金: 高利率の場合は資産形成にも役立ちます。ただし、中途解約には注意が必要です。
- 投資信託: 長期間運用できる余裕があれば検討してみましょう。
これらのステップによって、自分たち自身と家族の未来への準備として「ボーナスいくら貯金」を効果的に進められるでしょう。
ボーナスの使い道と貯金割合のバランス
私たちがボーナスを受け取った際に、どのように使うかは非常に重要です。特に、「ボーナスいくら貯金する」かを考えるとき、そのバランスをしっかりと見極める必要があります。遊びや贅沢品にお金を使うことも魅力的ですが、将来のための貯蓄も同様に大切です。この二つの要素を適切に組み合わせることで、経済的な安定と満足感の両方を得られます。
使い道の具体例
まずはボーナスの具体的な使い道について考えてみましょう。以下は一般的な例です:
- 生活費: 日常生活で必要となる支出。
- 急な出費: 医療費や修理代など予期しない支出への備え。
- 趣味・娯楽: 旅行や趣味活動への投資。
- 教育資金: 子供の学費や自己啓発のための講座受講。
これらを踏まえ、自分自身と家族が何を重視するか明確にすることで、優先順位が決まります。
貯金割合
次に、ボーナスからどれくらい貯金するべきかという割合について検討します。一般には、ボーナス全体の30%〜50%程度を貯蓄として確保すると良いとされています。しかし、この割合は各家庭によって異なるため、自分たちの状況や目標によって調整が必要です。
| 目的 | 推奨割合 |
|---|---|
| 短期目標(旅行等) | 20% |
| 中期目標(車購入等) | 30% |
| 長期目標(住宅購入等) | 50% |
この表からわかるように、それぞれの目的によって適切な貯金割合が変化します。短期的な楽しみも大事ですが、中長期的な計画にも十分配慮しましょう。
バランス調整
最後には、実際の日常生活とのバランス調整が欠かせません。例えば、新しい仕事で収入が増えれば、一時的に余裕ができてより多く貯蓄できるでしょう。一方、不測の事態で急な支出が生じた場合には、その時々で柔軟に対応していく姿勢も重要です。このようになんでも一律ではなく、自分たち家族ならではの事情やライフスタイルを反映させて「ボーナスいくら貯金」を進めて行きたいものです。
生活費や急な出費に備えるための貯蓄法
私たちの生活費や急な出費に備えるためには、計画的な貯蓄が不可欠です。ボーナスを受け取った際に「ボーナスいくら貯金する」かを考えることは、この準備を整える最初のステップと言えます。特に、予期しない支出が生じた場合に備えて、一定額を確保しておくことが重要です。このセクションでは、具体的な方法やアプローチについて詳しく見ていきましょう。
生活費の確保
まずは、日常生活で必要となる支出について考えます。以下は、生活費として計上すべき項目の例です:
- 家賃または住宅ローン: 毎月発生する固定支出。
- 光熱費: 電気・ガス・水道代などの基本的な料金。
- 食品費: 日常的に必要な食材や飲料代。
- 交通費: 通勤や移動にかかる経費。
これらの項目に対して適切な予算を設定し、それを超えないよう意識することで安定した生活基盤を築くことができます。
急な出費への対応
次に急な出費への備えですが、これは私たちの日常生活で避けられないリスクです。特別な状況下で発生する可能性がある主な急出費には以下があります:
- 医療関連の支出: 突然病気になったり事故に遭った場合。
- 修理代: 家庭内設備や車両故障時の修理コスト。
- 冠婚葬祭関連: 予想外のお祝い事や弔事による支出。
このような突発的金銭要求から自分自身と家族を守るためには、「緊急用資金」としてボーナスから一定割合(一般には10%〜20%)を積み立てておくことが推奨されます。これによって、不測の事態にも柔軟に対応できる余裕が生まれます。
| 目的 | 推奨割合 |
|---|---|
| 緊急用資金 | 10%〜20% |
| 通常の貯蓄 | 30%〜50% |
私たちはこの表からもわかる通り、自分たちのライフスタイルやリスク許容度によって貯蓄割合を調整する必要があります。その結果として、より安心感と満足感につながります。また、このように計画的に貯蓄していくことで、「ボーナスいくら貯金」を具体化し、自身と家族全体への良好なる影響へとつながります。
将来に向けた資産形成としてのボーナス活用法
私たちが将来に向けて安定した資産形成を行うためには、ボーナスの使い方についても慎重に考える必要があります。単なる貯金だけでなく、投資や資産運用にも目を向けることで、ボーナスいくら貯金するかという選択肢が広がります。このセクションでは、ボーナスを活用して将来的な資産を築くための具体的な方法をご紹介します。
投資へのシフト
まず第一に、ボーナスの一部を投資に回すことは非常に効果的です。長期的な視点で見れば、市場で得られるリターンは銀行預金よりも高い可能性があります。以下は投資先として考えられるものです:
- 株式: 成長企業の株式購入。
- 投資信託: 専門家による分散型投資。
- 不動産: 賃貸収入や価値上昇が期待できる物件。
これらの選択肢から自分に合ったものを選ぶことで、ボーナスから得られた利益をさらに増やすことができます。
資産ポートフォリオの構築
次に重要なのは、自身のリスク許容度や生活スタイルに応じたバランス良いポートフォリオ作りです。例えば、
| 投資先 | 推奨割合 |
|---|---|
| 株式 | 30%〜50% |
| 債券・定期預金 | 20%〜40% |
| 不動産クラウドファンディング | 10%〜20% |
| その他(コモディティなど) | 5%〜10% |
このようなポートフォリオ戦略によって、リスクヘッジと収益機会の両立が図れます。また、適宜見直しを行うことで市場環境や自身のライフステージに適した調整が可能になります。
貯蓄と投資のバランス
最後に忘れてはいけないポイントは、「貯蓄」と「投資」のバランスです。急な出費への備えとして一定額は安全な場所(例えば普通預金)で確保しつつ、それ以外の余剰分について積極的に運用する姿勢が重要です。このアプローチによって、「ボーナスいくら貯金」を単なる貯蓄手段から未来への大きなステップへと変換することができます。