ボーナスは私たちの給与において大きな要素ですが、ボーナスから引かれる税金 いつから発生するのかを理解することは重要です。私たちはこのトピックについて詳しく掘り下げていくことで、税金がボーナスにどのように影響するかを明らかにします。特に年末や特別な支給時期には、驚くほど多くの情報が必要です。
私たちが知っておくべきポイントは ボーナスから引かれる税金 いつから適用されるのかということです。この疑問への回答を探ることで、事前に計画を立てたり、節税対策を講じたりする手助けになるでしょう。また、この内容は私たち全員が関心を持つテーマでもあります。そのため皆さんも一緒に考えてみませんか?
ボーナスから引かれる税金 いつから発生するのか
ボーナスから引かれる税金は、ボーナスが支給されるタイミングによって発生します。一般的に、ボーナスの支給日は年2回あり、その際に所得税や住民税が計算されて差し引かれます。このため、私たちが受け取る金額には、これらの税金があらかじめ含まれていることを理解しておく必要があります。
ボーナス支給時期と税金の発生
ボーナスから引かれる税金は以下のようなタイミングで発生します:
- 夏季ボーナス:通常6月から7月に支給
- 冬季ボーナス:通常11月から12月に支給
この期間中に実際に給与として受け取った場合、その都度課税対象となります。つまり、支給日当日に業務を行い、その対価として得られる報酬には必ず税金が課せられます。
税額の計算方法
ボーナスから引かれる具体的な税額は、次の要素によって決まります:
- 総支給額:受け取るボーナス全体
- 控除対象:社会保険料や扶養控除など
- 適用される税率:個人の所得状況や居住地によって異なる
これらを考慮した上で最終的な手取り額が決定されます。正確な計算をするためには、自身の収入状況を把握することも重要です。
| 項目 |
夏季ボーナス例 |
冬季ボーナス例 |
| 総支給額 |
500,000円 |
600,000円 |
| 源泉徴収税(例) |
50,000円 |
60,000円 |
| 手取り額 |
450,000円 |
540,000円 |
このように、それぞれのケースで異なるため、自分自身の状況を確認することが大切です。また、年度ごとにも変動する可能性がありますので、最新情報についても注意深くチェックしましょう。
ボーナス支給時の税金計算方法
ボーナス支給時の税金計算は、私たちが受け取る金額に直接影響を与えます。正確な手取り額を把握するためには、どのように税金が計算されるのか理解しておくことが重要です。このセクションでは、具体的な計算方法とその要素について詳しく解説します。
税金計算の基本要素
ボーナスから引かれる税金を計算する際には、以下の基本要素を考慮する必要があります:
- 総支給額: ボーナスの全体額であり、この金額から税金が差し引かれます。
- 社会保険料: 健康保険や年金などの社会保険料も控除対象となります。
- 扶養控除: 扶養家族がいる場合、その人数に応じて控除されるため、最終的な課税所得に影響します。
- 適用税率: 所得に基づき異なる累進課税制度によって決定されます。
実際の計算例
実際のボーナス支給に対する税金計算例を見ていきましょう。以下に示す表は、夏季と冬季ボーナスそれぞれで想定される数値です。このような具体的な数字を参考にすることで、自分自身の状況との比較が可能になります。
| 項目 |
夏季ボーナス例(円) |
冬季ボーナス例(円) |
| 総支給額 |
500,000円 |
600,000円 |
| 社会保険料(例) |
-20,000円 |
-25,000円 |
| 扶養控除(例)
| -10,000 円
| -15,000 円
|
| 源泉徴収税 (例)
| -50,000 円
| -60,000 円
|
| 手取り額
| < strong >420,000 円< / strong >
| < strong >485,000 円< / strong >
|
nnn
9420.00 nnn485.00 nn
注意点とアドバイス
このように、実際には様々な要因が影響し合って最終的な手取り額が決まります。年度ごとの法改正や経済動向によっても変わり得るため、自身の状況だけでなく最新情報にも注意しましょう。また、複雑さゆえ不安になる方も多いですが、専門家への相談も一つの手段です。自分自身でしっかり把握しておくことで、不測の事態にも備えることができます。
給与とボーナスの税金の違い
給与とボーナスの税金には、いくつかの重要な違いがあります。これらの違いを理解することで、私たちは自身の収入に対する課税方法をより良く把握し、計画的な資金管理ができるようになります。
給与に対する課税
給与は定期的に支給されるものであり、そのため毎月源泉徴収されます。通常、私たちが受け取る給与からは所得税と社会保険料が自動的に引かれます。この際、適用される税率は累進課税制度によって決まり、年収や扶養家族の有無なども影響します。
ボーナスに対する課税
一方で、ボーナスから引かれる税金は異なる特性を持っています。ボーナスは通常、一時的な支給であるため、その計算方法や控除対象にも違いがあります。基本的には総支給額から直接差し引かれる形で課税されますが、この際も所得税および社会保険料が考慮されます。ただし、一部の場合では特別な控除が適用されることもあるため注意が必要です。
主な違い
- 支給頻度: 給与は月々支払われるのに対し、ボーナスは年間数回(例: 夏季・冬季)支給されます。
- 源泉徴収方式: 給与は毎月少しずつ引かれますが、ボーナスでは一度に大きな額からまとめて引かれることが一般的です。
- 控除内容: ボーナスには特別控除や一時的な減免措置など独自のルールがあります。
このように、それぞれ異なる特徴を持つ給与とボーナスですが、それぞれの受け取り方や計算方法を理解しておくことは非常に重要です。次章では具体的な計算方法について詳しく解説しますので、ご期待ください。
引かれる税金に関する法律や規定
ボーナスからを理解することは、私たちが自身の収入に対してどのような課税が行われるかを把握する上で非常に重要です。ボーナスは給与とは異なる特性を持っており、そのため関連する法律や規定も異なります。
所得税法による規定
ボーナスには、所得税法に基づく課税が適用されます。この法律では、ボーナス支給額が一定の条件を満たす場合、高い税率が適用されることがあります。具体的には、次のような要素が考慮されます。
- 支給時期: ボーナスの支給時期によって、適用される累進課税制度が変わる可能性があります。
- 年間収入: 年間総収入額によって、最終的な所得税率が決まります。
- 扶養家族: 扶養家族の有無も控除に影響し、それによって実際に負担する税金額が変化します。
社会保険料について
また、ボーナスから引かれる社会保険料についても法律で明確に定められています。ボーナスにも健康保険や年金などの社会保障制度への拠出金が含まれ、この部分についても計算方法や割合は厳格です。具体的には以下の点を考慮します:
- 拠出割合: 社会保険料は通常、固定された割合で計算されており、そのため安定した予測が可能です。
- 特例措置: 特殊な状況下では一時的な減免措置なども存在し得ますので注意しましょう。
このように、ボーナスから引かれる税金については、多様な法律や規定があります。それぞれ理解することで、自分自身の納付義務を正しく把握し、有効な資産管理につながります。また次章では、実際の計算方法とその後の手続きについて詳しく解説いたしますので、お楽しみにしてください。
ボーナス受取後の税務処理について
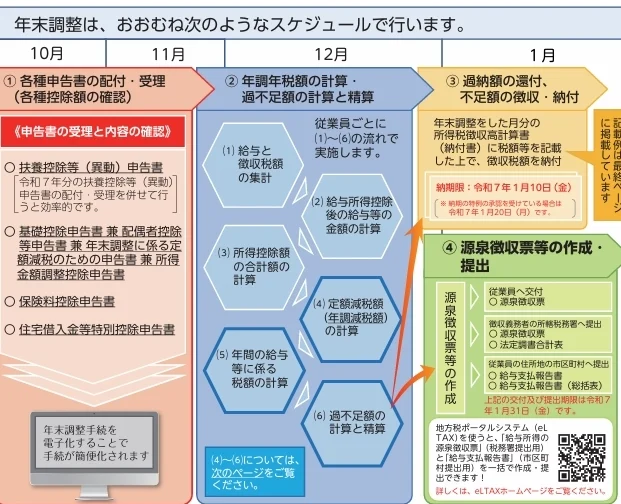
ボーナスを受け取った後の税務処理は、私たちにとって重要なステップです。この段階では、ボーナスから引かれる税金がどのように扱われるかを理解することが必要です。一般的に、ボーナス支給日から一定期間内に行うべき手続きや申告がありますので、その流れを把握しておくことが大切です。
税務署への申告
ボーナス受取後、税務署への申告は必須となります。具体的には以下のポイントを考慮しましょう:
- 確定申告: 年間収入が一定額を超える場合は、確定申告が必要です。この際、ボーナスも含めた全ての所得が対象となります。
- 源泉徴収票: ボーナス支給時に発行される源泉徴収票には、引かれた税金や社会保険料などの詳細が記載されています。この書類は申告時に必要になるため、大切に保管しておいてください。
所得控除について
また、ボーナス受取後には各種所得控除を適用できます。これによって負担する税金額を軽減できる可能性があります。代表的な控除として以下があります:
- 扶養控除: 扶養家族の人数によって変動し、その分だけ所得 taxable が減少します。
- 医療費控除: 一定額以上の医療費を支出した場合、その金額分も控除対象になります。
税務処理までの流れ
最後に、実際の税務処理までのフローをご紹介します。以下は一連の手順です:
- ボーナス受取後すぐに源泉徴収票を確認する。
- 必要な書類(給与明細や医療費領収書など)を準備する。
- 確定申告期間内(通常2月16日から3月15日)にオンラインまたは郵送で申告する。
- もし追加納付や還付が生じる場合、それぞれ指定された方法で対応する。
このような手続きを踏むことで、自身の納税義務や権利について正しく理解し、有効な資産管理につながります。また次章では、給与とボーナスとの違いについて詳しく解説いたしますので、ご期待ください。