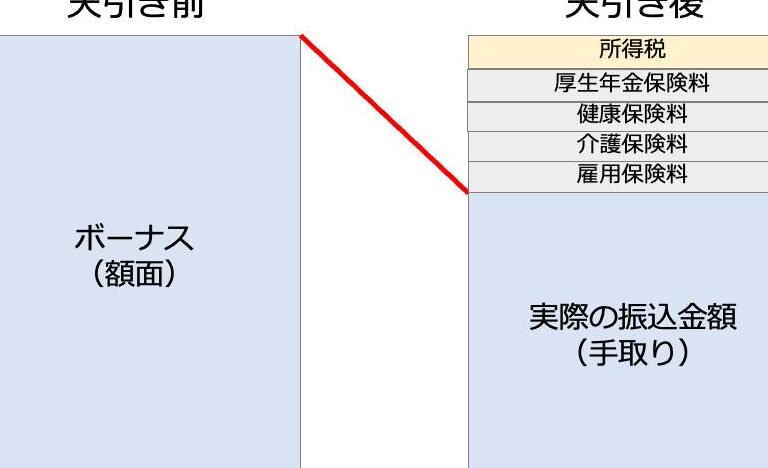
私たちは、ボーナスから健康保険が引かれるのはなぜですかという疑問に直面することがあります。この問題は多くの人にとって重要であり、理解しておくべき内容です。ボーナスから健康保険が引かれる理由を知ることで、私たちの給与明細をよりよく理解できるようになります。
この記事では、ボーナスから健康保険が引かれる背景やその影響について詳しく探ります。この仕組みを理解することは、自分自身や家族のためにも非常に大切です。 さらに、この情報は将来の計画にも役立つでしょう。皆さんも一度考えたことがあるのではないでしょうか?ボーナスと健康保険にはどんな関係があるのでしょうか?さあ、一緒に見ていきましょう。
ボーナスから健康保険が引かれるのはなぜですかの背景
ボーナスから健康保険が引かれる理由は、私たちの健康を守るための制度として確立されています。日本では、労働者全体が公的な健康保険に加入しており、その費用は給与やボーナスから天引きされる形で行われます。この仕組みには、いくつかの重要な背景があります。
まず第一に、社会保障制度の一環として、すべての働く人々が基本的な医療サービスを受けられるようにするためです。私たちが病気になった時や事故に遭った際、大きな医療費を負担することなく治療を受けることができるのは、この制度のおかげです。そのため、ボーナスという特別な支給も含めてしっかりとした基盤が必要なのです。
次に、日本には法律によって決められた保険料率があります。この率は収入によって異なるものですが、一律に適用されます。これにより、高額なボーナスも通常の給与と同様に扱われ、その分だけ健康保険料も増加します。この仕組みは公平性を持たせるためでもあります。
また、多くの場合、企業側もこの保険料負担について一定の責任があります。つまり、私たちが受け取る賃金やボーナスには、この社会的責任が反映されていると言えるでしょう。そう考えると、「ボーナスから健康保険が引かれるのはなぜですか」という問いには、多面的な理由付けが存在するとわかります。
まとめ
- 健康保険制度: 公的医療サービスへのアクセス
- 法律による規定: 一律適用される保険料率
- 企業責任: 社会保障への貢献
これらの要因によって、私たちは安心して生活できる環境が整えられていると言えます。
健康保険料の計算方法とは
健康保険料の計算方法は、私たちが受け取る給与やボーナスに基づいて決定されます。具体的には、基本給とボーナスを合算した金額に対して、法律で定められた保険料率を適用することで求められます。このプロセスではいくつかの要因が考慮されるため、正確な理解が必要です。
健康保険料の計算式
一般的な健康保険料の計算式は以下の通りです:
| 項目 | 内容 |
|---|---|
| 総収入 | 基本給 + ボーナス |
| 保険料率 | 法律で定められた率(例: 9%) |
| 健康保険料 | 総収入 × 保険料率 |
ボーナスによる影響
特にボーナス支給時期には、この計算方法が重要になります。ボーナスが支給されると、その分だけ総収入も増加し、それに伴って健康保険料も増加します。例えば、高額なボーナスを受け取った場合、その金額にも同様に高い保険料が課せられることになります。この仕組みは、公平性を持つ社会保障制度として機能しています。
また、企業側もこの負担について一定の責任がありますので、私たち一人ひとりの賃金やボーナスから引かれる健康保険料は、その社会全体への貢献とも言えるでしょう。そのため、「ボーナスから健康保険が引かれる理由」は単なる個別事象ではなく、大きな社会システムの一部として捉えられています。
給与とボーナスにおける保険料の違い
私たちが受け取る給与とボーナスでは、保険料の課税方法に明確な違いがあります。この違いは、各種手当や報酬形態によって異なる影響を及ぼすため、理解しておくことが重要です。具体的には、基本給に対して計算される健康保険料と、一時金として支給されるボーナスに基づく健康保険料の取り扱いが異なります。
給与から引かれる保険料
給与から引かれる健康保険料は、毎月の定期的な収入に基づいています。通常、この金額は以下のように計算されます:
| 項目 | 内容 |
|---|---|
| 基本給 | 月次で支給される固定額 |
| 保険料率 | 法律で定められた率(例: 9%) |
| 健康保険料 | 基本給 × 保険料率 |
このように、給与から直接差し引かれるため、多くの場合は予測しやすく、安定した金額となります。そのため、私たちは生活設計を行う際にも比較的容易に考慮することができます。
ボーナスから引かれる保険料
一方で、ボーナスから引かれる健康保険料は、その金額によって大きく変動します。ボーナス支給時には、その一時的な増加分も含めて総収入が増えるため、以下の点を考慮する必要があります:
- 一時金性:ボーナスは通常年2回またはそれ以上支給されるため、不規則性があります。
- 高額な場合:一般的には高額になる傾向があるため、それに伴い課せられる健康保険料も多くなることがあります。
例えば、高額なボーナスを受け取った場合、その全体が対象となり、大幅に増加した健康保険料が差し引かれます。この仕組みこそ、「ボーナスから健康保険が引かれる理由」の核心でもあります。
給与とボーナスのまとめ
私たちの給与とボーナスそれぞれへの課税方法には明確な違いがあります。給与では安定した計算式が適用され、一方でボーナスではその都度変動する要素を持つため注意が必要です。この理解を深めることで、自身の財務状況や将来設計についてより良い判断ができるでしょう。
他の控除項目との関連性
私たちの給与やボーナスから引かれる健康保険料は、他の控除項目とも関連しています。この関連性を理解することで、より良い財務計画を立てることが可能になります。特に、税金や年金などの他の控除項目との関係について考慮する必要があります。
例えば、ボーナスから引かれる健康保険料はその額面に応じて変動しますが、この額面自体も他の控除項目によって影響を受けます。以下にその具体的なポイントを挙げます:
- 所得税:ボーナスには通常、高い所得税率が適用されるため、その結果として手取り額が減少し、それに伴い健康保険料にも影響が出ることがあります。
- 年金:ボーナス支給時には年金掛け金も増加し、その結果、総合的な控除額が上昇します。このため、実際に受け取ることのできる金額はさらに減少します。
- 住民税:居住地によって異なる住民税もまた、ボーナス支給時期と連動して変わります。この点も考慮しないと、自分自身の手取り収入を正確に把握するのは難しいです。
これらすべての要因が複雑に絡み合うことで、「ボーナスから健康保険が引かれる理由」がより明確になります。私たちはこれらの情報を通じて、自身のお金管理や将来設計について深く考える機会を得ることができるでしょう。また、他の控除項目とのバランスを考慮することで、全体的な生活設計にも役立つ知識となります。
ボーナス支給時期による影響
私たちが受け取るボーナスの支給時期は、健康保険料の引かれ方に大きな影響を与えます。これは、ボーナス支給が給与と異なる課税ルールや控除項目に基づいて行われるためです。そのため、ボーナスをいつ受け取るかによって、実際に手元に残る金額や引かれる健康保険料も変動します。
ボーナス支給のタイミング
ボーナスが支給されるタイミングには年2回など定期的なものがありますが、その時期によって健康保険料やその他の控除額は異なります。例えば、多くの企業では夏と冬にそれぞれボーナスを支給します。この際、それぞれの季節で適用される税率や社会保険料も変わりうるため、結果として手取り収入にも影響が出てきます。
以下は、ボーナス支給時期によって考慮すべき主なポイントです:
- 年度末:年度末近くで支払われる場合、前年からの累積所得によって税率が変動することがあります。
- 新しい年度開始:新年度が始まった直後の場合、新しい税率や社会保険料計算方法が適用されます。
- 特別賞与:企業独自の業績報酬など特別なボーナスの場合、その性質によって異なる課税ルールが適用されます。
このように、ボーナス支給時期は単なるお金の流出入だけでなく、自身のお金管理にも大いに関係していることを理解することが重要です。また、この知識を活かしてより良い財務計画を立てていくことも可能になります。