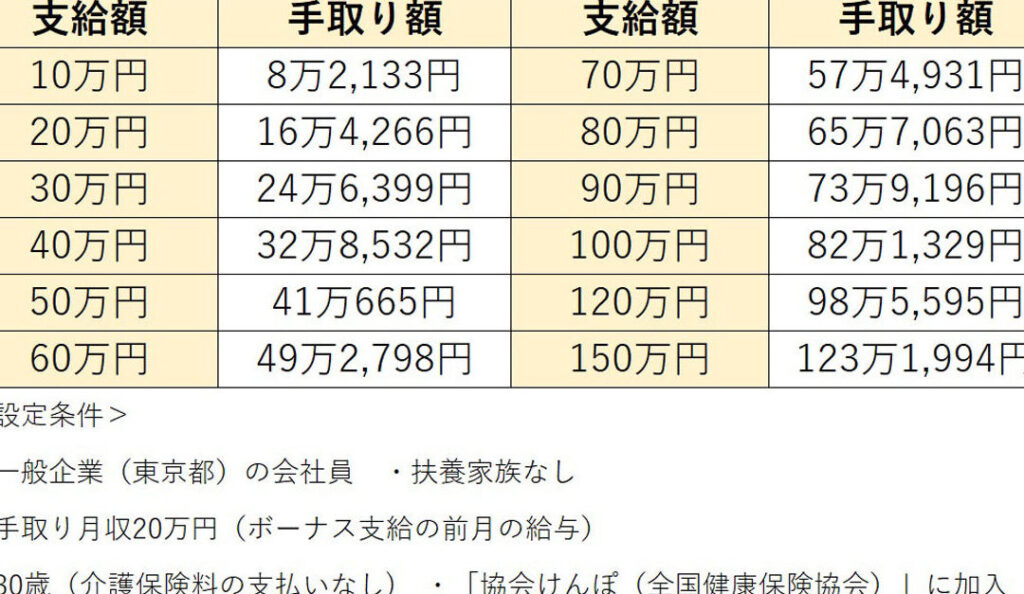
ボーナスは私たちの収入に大きな影響を与える重要な要素です。しかし、ボーナス 税金 何が引かれるのかを理解している人は少ないかもしれません。税金や社会保険料がどのように計算されるのかを知ることで、手元に残るお金をより正確に把握できます。
この記事では私たちが直面するボーナスから引かれる税金について詳しく解説します。具体的には所得税や住民税などがどれほど影響するのか。またその計算方法についても触れますので、自分自身でシミュレーションできる力を身につけましょう。
それでは本題に入りましょう。あなたは自分のボーナスからどんな税金が引かれるのか知っていますか?この疑問を解決しながら一緒に学んでいきましょう。
ボーナスにかかる税金の種類とは
ボーナスにかかる税金は、主に所得税と住民税の2種類が存在します。これらの税金は、私たちが受け取るボーナス額に対して計算され、手取り額を大きく左右します。そのため、ボーナスについて正確な税金の理解が重要です。それでは、それぞれの税金について詳しく見ていきましょう。
所得税
所得税は、私たちの年間収入に基づいて課される国税であり、ボーナスもその一部として扱われます。特に注意すべきは、ボーナスには「特別徴収」という方式が適用されることです。この方法では、企業が従業員のボーナスから直接所得税を差し引いて納付します。
- 所得税率は累進課税制度を採用しており、一部の人々には高い割合で課せられる場合があります。
- ボーナス支給時期によっても影響を受けるため、その時点での年収や他の収入との兼ね合いも考慮する必要があります。
住民税
住民税は地方自治体によって課せられるものであり、その地域によって異なる場合があります。基本的には前年の所得に基づいて計算されますが、ボーナスにも適用されます。住民税もまた企業によって天引きされ、その分が私たちのお財布から自動的に減少します。
- 一般的には一定率で計算され、多くの場合10%前後となります。
- 地域によって異なるため、自身の居住地で確認することが重要です。
このように、ボーナス 税金 何が引かれるかを知ることは非常に大切です。そして次回では、それぞれの計算方法についてさらに詳しく掘り下げていきます。
所得税と住民税の計算方法
ボーナスにかかる税金の計算方法は、所得税と住民税それぞれで異なるため、しっかりと理解しておく必要があります。これらの税金は私たちの手取り額に大きな影響を与えるため、正確な計算が求められます。それでは、それぞれの具体的な計算方法について詳しく見ていきましょう。
所得税の計算方法
まず、所得税についてですが、基本的には以下のステップで計算されます。
- 年間収入を把握する。
- 課税所得を求める(年間収入から各種控除額を引く)。
- 課税所得に応じた適用税率を用いて納付すべき所得税額を算出する。
例えば、以下のような表で示すことができます:
| 課税所得(円) | 適用税率 |
|---|---|
| 1,000,000未満 | 5% |
| 1,000,000~2,000,000 | 10% |
| 2,000,000~4,000,000 | 20% |
| (4,000,001以上) | (45%) |
住民税の計算方法
次に住民税ですが、この場合も同様に前年の総収入から始まり、その後各種控除額を差し引いて課税対象となります。一般的には一定割合で課せられるため、多くの場合10%前後となります。ただし地域によって異なる点には注意が必要です。
- *居住地特有の場合*:地方自治体によって設定された独自のルールや料率があるため、自身が居住している地域で確認しましょう。
- *天引き方式*:企業によって給与から直接天引きされる形になりますので、自分自身で支払う必要はありません。
aこのように、ボーナスに関連する『ボーナス 税金 何が引かれる`』という問題について理解し、それぞれ正しい情報を持つことは非常に重要です。次回ではさらに控除額について詳しく解説します。
控除額について知っておくべきこと
控除額は、ボーナスから引かれる税金を正確に計算する上で重要な要素です。私たちが受け取る手取り額に直接影響を及ぼすため、各種の控除についてしっかりと理解しておく必要があります。具体的には、所得税や住民税の計算において適用される控除が存在し、それぞれ異なる基準が設けられています。
主な控除項目
ボーナスの支給時には、以下のような主な控除項目があります:
- 基礎控除: すべての納税者に適用される基本的な控除です。
- 配偶者控除: 配偶者がいる場合、その収入状況に応じて受けられる追加的な控除です。
- 扶養控除: 扶養家族を持っている場合、その人数によって減少する課税所得に対して適用されます。
- 社会保険料控除: 健康保険や年金などの社会保険料が対象となります。
具体例と計算方法
例えば、年間収入が5,000,000円であり、基礎控除として480,000円、扶養家族2人分として380,000円(190,000円×2)を考慮すると、課税所得は次のようになります。
| 項目 | 金額(円) |
|---|---|
| 年間収入 | 5,000,000 |
| – 基礎控除 | -480,000 |
| – 扶養控除(2人分) | -380,000 |
| = 課税所得合計 | = 4,140,000 |
この結果を元に、それぞれの税率を掛け合わせて実際に支払うべき所得税額や住民税額を算出します。このようにして、自分自身のボーナスからどれだけの金額が引かれるか明確になりますので、一度確認してみましょう。
また、この他にも特定の場合によってさまざまな優遇措置や特別措置も存在するため、自身の状況と照らし合わせて検討することが重要です。それでは次回は「実際の手取り額を計算する方法」について詳しく見ていきます。
実際の手取り額を計算する方法
私たちが受け取るボーナスの手取り額を計算するためには、まず総支給額から税金や控除を差し引く必要があります。このプロセスは、一見複雑に思えるかもしれませんが、正しい手順を踏めば簡単に理解できます。ここでは、具体的な計算方法とともに、その流れをご紹介します。
手取り額の計算ステップ
- ボーナスの総支給額を把握: 最初に、自分が受け取る予定のボーナス額を確認しましょう。これが計算の出発点となります。
- 課税所得を計算: 前述した控除項目(基礎控除、配偶者控除、扶養控除など)を考慮して、課税対象となる所得金額を求めます。
- 税率の適用: 課税された後の所得について、それぞれの税率(所得税および住民税)を掛けて実際に支払うべき金額を導き出します。
- 最終的な手取り額: 総支給額から上記で算出した各種税金や社会保険料等の控除金額を引くことによって、自分が最終的に受け取ることのできる手取りボーナスが明確になります。
具体例で見る手取り計算
次に、実際的な数値例で説明します。例えば、ボーナスとして支給される予定が300,000円だと仮定しましょう。その場合、
| 項目 | 金額(円) |
|---|---|
| 総支給ボーナス | 300,000 |
| – 所得税(例:10%) | -30,000 |
| – 住民税(例:5%) | -15,000 |
| = 手取り合計 | = 255,000 |
このようにして、私たちは実際にどれだけのお金が手元に残るか理解できます。また、このプロセスは年収や各種条件によって異なるため、自身の場合には必ず正確な情報と数値で再確認することが重要です。
ボーナスに関連するその他の税金情報
ボーナスを受け取る際には、所得税や住民税以外にも考慮すべき税金があります。これらの税金は、私たちが手にするボーナス額に影響を与える可能性がありますので、しっかりと把握しておくことが重要です。
まず、社会保険料について触れておきましょう。ボーナス支給時には健康保険や年金保険などの社会保険料も控除されます。具体的な割合は各企業によって異なるため、自身の会社で確認する必要があります。
次に、雇用保険料も忘れてはいけません。この保険は失業時の生活を保障するためのものであり、一定の割合がボーナスから引かれます。こちらも企業ごとの規定に基づいて計算されます。
さらに、一部の場合には特別徴収税が適用されることがあります。これは主に副収入や一時的な所得に対して課せられる税金であり、本業とは別にボーナスを受け取る場合には注意が必要です。
社会保険料とその影響
- 健康保険: 給与総額から一定率(例:5%)が控除されます。
- 厚生年金: 同様に給与から差し引かれ、その割合は約18.3%ですが労使折半となります。
これらの控除は非常に重要であり、多くの場合、私たちが実際に受け取る手取り額には大きな影響を及ぼします。そのため、自分自身のおおよその手取り額を予測する際には、この部分もしっかりと計算しておく必要があります。
雇用保険について
雇用保険料は一般的には0.6%程度ですが、地域によって若干異なる場合もあります。この費用は、小さな割合ではあるものの長期的には無視できない負担となります。また、新しく入社した方などの場合、この料金体系について理解していると将来的な経済計画にも役立つでしょう。
以上のように、ボーナス支給時には多岐にわたる税金情報を把握し、それぞれがどのように私たちの手取り額へ影響するか理解していくことが不可欠です。それによって、自身のお金管理やライフプランニングをより有効的に行うことができます。