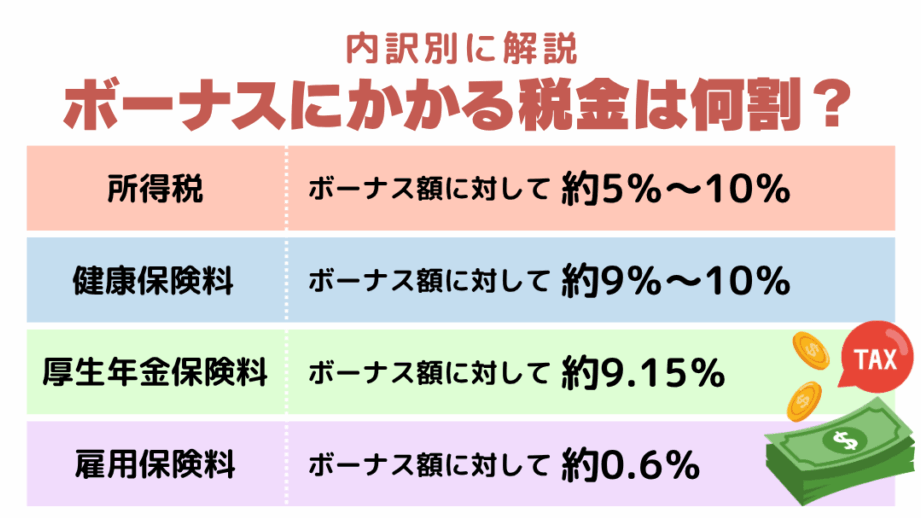
ボーナスから税金が引かれることは、私たちにとっていつも気になるテーマです。しかし、ボーナスから税金 誰が決めたのかを知る人は少ないのではないでしょうか。私たちはこの重要なトピックについて深く掘り下げていきます。
具体的には税制の仕組みやその背景にある政策について考察します。さらに、どのようにして政府がボーナスに対する課税基準を設定するのかを明らかにします。この知識を持つことで、私たち自身の財務管理にも役立てることができるでしょう。
では実際に ボーナスから税金が引かれる理由とは何なのでしょうか?それを理解することで、私たちはより賢明な選択を行えるようになります。興味津々で読み進めてください!
ボーナスから税金 誰が決めたかの背景
ボーナスに対する税金の決定は、複雑な背景を持っています。このシステムがどのように形成されたかを理解するためには、歴史的な文脈や政策の影響を考慮することが重要です。日本では、ボーナスは年末や夏季など特定の時期に支給される一時的な報酬であり、その課税方法は労働者と雇用主双方に大きな影響を及ぼします。
歴史的背景
過去数十年にわたって、日本の経済状況や社会構造は大きく変化しました。その中で、ボーナスから引かれる税金も次第に見直されてきました。特に以下の要因が影響しています:
- 経済成長と不況: 高度経済成長期にはボーナスが一般的になり、不況時にはその扱いが再評価されました。
- 労働市場の変化: 労働環境や雇用形態が多様化し、それによってボーナス制度にも変革が求められました。
- 税制改革: 政府による税制改革は、ボーナスへの課税方針にも反映されています。
政策決定プロセス
具体的な政策決定にはさまざまなステークホルダーが関与しています。例えば:
- 政府機関: 財務省などの中央官庁は、税率や課税基準の設定を行います。
- 企業団体: 大手企業や業界団体からなる組織も意見表明し、その結果として政策変更につながることがあります。
- 労働組合: 従業員側からも意見を反映させるため、労働組合が活動しています。
このようにして、多角的な視点からボーナスから引かれる税金について議論されており、「ボーナスから税金 誰が決めた」の問いには、多くの要因と人々が関与していることになります。
税制におけるボーナスの位置づけ
ボーナスは日本の税制において独特な位置を占めています。そのため、ボーナスから引かれる税金について理解することは、労働者や雇用主にとって非常に重要です。特に、ボーナスが一時的な報酬であることから、その課税方法には他の所得とは異なる側面があります。このセクションでは、ボーナスの税制上の位置づけとその影響について詳しく見ていきます。
ボーナスの分類
日本におけるボーナスは通常、「賞与」として分類されます。これは基本給とは異なるものであり、一時的な性質を持っています。具体的には以下のような特徴があります:
- 支給頻度: 年2回(夏季・冬季)など定期的に支給される。
- 額面: 勤務成績や業績によって変動し、高額になることもある。
- 課税基準: 他の給与所得と合算せず、別途計算される場合が多い。
このような特性は、企業が従業員を惹きつけたり、モチベーションを高めたりするためにも利用されています。
課税方法
ボーナスへの課税は、その計算方法や適用される税率によって大きく異なる可能性があります。具体的には以下の要素が関わります:
- 源泉徴収: ボーナス支給時に企業があらかじめ税金を差し引いて国へ納付します。このプロセスは企業側で行われるため、多くの場合従業員自身が手続きを意識することは少ないです。
- 所得控除: ボーナスも総合課税対象となり得るため、一部控除を受けられます。この点で一般的な給与と同様ですが、年間トータルで見る必要があります。
- 地方税への影響: 雇用主によって地域ごとの条例や規則にも影響されるため、この点も考慮するべきです。
これらの要素から分かるように、「ボーナスから税金 誰が決めた」の問いには複数のレイヤーが存在し、それぞれが相互作用しています。私たちはこれらの情報を通じて、日本におけるボーナス制度全体を見る視点を養う必要があります。また、この知識は将来的な経済政策や労働環境について理解を深める手助けともなるでしょう。
日本におけるボーナス課税の歴史
は、戦後の経済成長と密接に関連しています。1950年代から1960年代にかけて、日本は急速な経済発展を遂げ、その過程で企業は従業員へのインセンティブとしてボーナスを支給するようになりました。この時期、ボーナスは基本給とは別に支給される一時的な報酬として位置づけられましたが、それに伴う課税制度も徐々に整備されていきました。
当初、ボーナスに対する税金の取り扱いは明確ではなく、多くの企業が独自の基準で給与計算を行っていました。しかし、1980年代になると、政府はボーナス課税の透明性を高めるため、新たな法制度を導入しました。この変更によって、多くの場合ボーナスが他の所得と合算されず、源泉徴収された状態で納付される仕組みが定着しました。
課税基準の変遷
日本では年々変わりゆく社会情勢や経済状況に応じて、ボーナス課税についてもさまざまな見直しが行われています。特筆すべき点として以下があります:
- 1995年: 所得控除額の引き上げ
- 2009年: 景気刺激策として、一時的な減税措置
- 2018年: ボーナス支給額によって適用される最高税率が見直し
これらの施策によって、従業員だけでなく雇用主にも影響を及ぼすこととなり、「ボーナスから税金 誰が決めた」の問いには国や自治体など複数者間で形成された政策背景があることが理解できます。
現在の課税制度
現在、日本ではボーナスへの課税方法は比較的一貫しており、企業側でもその対応について十分理解されています。また、この制度には次のような特徴があります:
- 源泉徴収方式: 企業があらかじめ一定割合を差し引いて納付。
- 地域差: 地方自治体ごとの条例や規則によって異なる場合あり。
- 控除可能性: 年間トータル所得との兼ね合いから、一部控除適用あり。
このような流れを見ると、日本におけるボーナス課税は単なる財政問題だけではなく、労働環境全体にも深く影響していることがお分かりいただけます。私たち自身もこの知識を持つことで、自分たちの日常生活や将来設計に役立てることができるでしょう。
ボーナスから引かれる税金の種類と計算方法
現在、日本においてボーナスから引かれる税金は主に所得税と住民税の2種類です。これらの税金は、ボーナスが支給される際に源泉徴収され、企業が代わりに納付します。この仕組みは、従業員が自分で確定申告を行う手間を省くために設けられています。
所得税
所得税は、ボーナス支給額に応じて異なる累進課税方式で計算されます。具体的には、以下のステップで計算が行われます:
- ボーナス額の決定: ボーナスとして支給される総額を把握します。
- 課税対象額の算出: 所得控除や特別控除などを考慮し、実際の課税対象となる金額を計算します。
- 適用される税率の確認: 課税対象額に基づいて適用するべき所得税率を決定します。
| 課税対象額(円) | 適用される所得税率 |
|---|---|
| 195万円以下 | 5% |
| 195万1円~330万円 | 10% |
| 330万1円~695万円 | 20% |
| 695万1円以上 | 23%~45% |
住民税
住民税もボーナスから引かれる重要な要素ですが、その計算方法は比較的シンプルです。一般的には、一律で10%程度が適用されています。ただし、この割合は地方自治体によって若干異なることがありますので、自身の居住地による確認が必要です。
このような制度では、私たち労働者自身が負担することになるため、それぞれの状況や条件によって影響を受けます。また、年末調整や確定申告時にこれらの情報を明確に理解しておくことで、不必要なトラブルや誤解を避けることにもつながります。
国や自治体による影響と決定プロセス
私たちのボーナスから引かれる税金、特に所得税と住民税は、国や地方自治体の政策によって大きく影響を受けます。このため、ボーナスから課せられる税金がどのように決定されるのかを理解することは重要です。具体的には、政府が策定する税法や地方自治体の条例が根底にあります。また、これらの制度は経済状況や社会情勢にも応じて見直されることがあります。
税制改革とその影響
過去数年にわたり、日本では税制改革が行われており、それに伴いボーナス課税についても変化がありました。主なポイントとして以下があります:
- 累進課税制度: 所得税は累進課税方式であるため、高收入者にはより高い割合で課税されます。これによって公平性を保つ狙いがあります。
- 住民サービスへの影響: 住民税は各地方自治体の財源となり、その使途は地域サービスやインフラ整備など多岐にわたります。そのため、住民自身もこの仕組みを通じて間接的に影響を受けます。
決定プロセス
ボーナスから引かれる税金の決定プロセスには複数の段階があります。政府および地方自治体の関与が重要な役割を果たしているため、この流れを把握することが必要です。
- 法律制定: 国会で新しい法律案が審議されることで、所得や消費など様々な分野で新しい枠組みや規則が作成されます。
- 意見公募: 政府機関は一般市民や専門家から意見を収集し、それによって政策形成に反映させる姿勢も示しています。
- 施行と監視: 法律成立後、その実施状況について継続的な監視と評価が行われ、不適切な点については改正案も検討されます。
このような複雑な過程を経て設定されたボーナスから引かれる所得税と住民税は、私たち一人ひとりの日常生活にも深く関わっています。それぞれ自分自身の立場で理解し、自身への影響を考慮することが求められています。