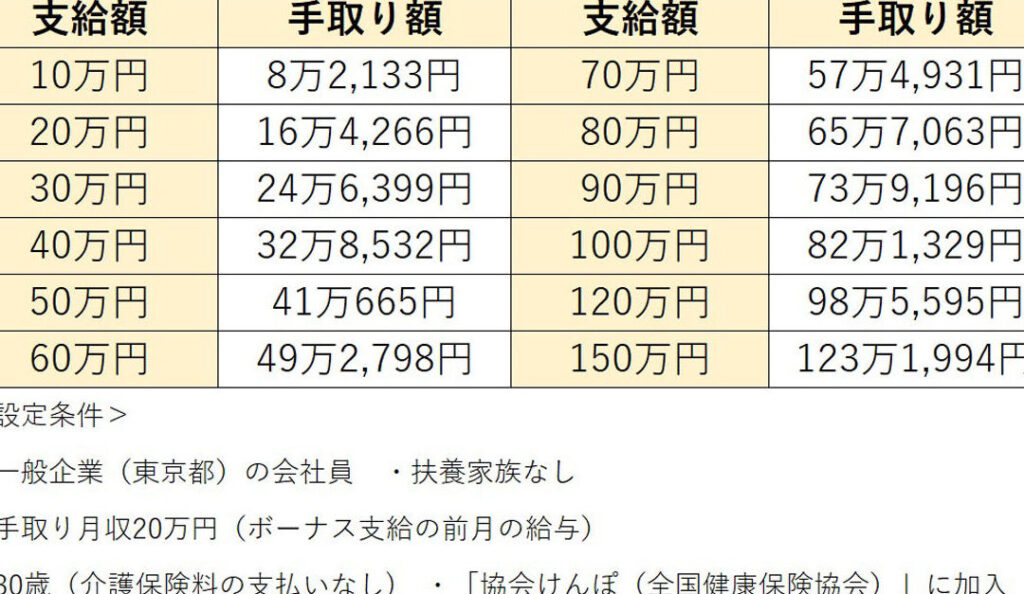
ボーナス65万の手取り額が気になる方は多いでしょう。私たちはこのテーマについて深掘りし、正確な計算方法と税金の影響を解説します。ボーナス65万 手取りいくらという疑問にお答えするために、必要な情報を整理しました。
日本ではボーナスにはさまざまな税金がかかります。そのため実際に手元に残る金額は思ったより少なくなることがあります。このブログ記事では具体的な計算式や控除項目について詳しく説明し、私たちの知識を共有します。
最後まで読んでいただければ、ボーナス65万からどれだけ手取りになるのか、自分自身で計算できるようになります。 さて皆さんは自分のボーナスがどれほど減ってしまうか想像できますか?
ボーナス65万 手取りいくらの計算方法
ボーナス65万の手取り額を計算するためには、いくつかの要素を考慮する必要があります。まず、税金や社会保険料がどれくらい差し引かれるのかを理解することが重要です。これらの要素によって最終的に受け取る金額が大きく変わるからです。
税金と社会保険料の計算
ボーナスに対して課せられる主な税金には、所得税や住民税があります。また、社会保険料も控除されます。それぞれについて具体的な割合や計算方法を見ていきましょう。
- 所得税: 所得税は累進課税制であるため、収入が増えるほど高い税率が適用されます。ボーナスの場合、一時所得として扱われることもありますので、その点も注意が必要です。
- 住民税: 住民税は基本的に前年の総所得に基づいて決定されます。そのため、一度引かれてしまうと翌年も同じように影響します。
- 社会保険料: 健康保険や厚生年金などが含まれます。これらは一定の割合で給与から差し引かれるため、ボーナスにも適用されます。
実際の計算例
以下は、ボーナス65万円の場合の手取り額を簡単に示した表です。この表では仮定された数値を使用していますので、実際とは異なる場合があります。
| 項目 | 金額(円) |
|---|---|
| ボーナス支給額 | 650,000 |
| 所得税(概算) | -70,000 |
| 住民税(概算) | -30,000 |
| 社会保険料(概算) | -40,000 |
| 手取り額合計 | 510,000 |
このような計算結果から、「ボーナス65万 手取りいくら」の答えとしては、おおよそ51万円前後になると考えられます。ただし、この数字は個々人の状況によって変動する可能性がありますので、自分自身でも詳細な確認が必要です。他にも特別控除などがある場合、それによってさらに手取り額が変わることもあります。
税金が手取りに与える影響
税金はボーナスの手取り額に大きな影響を与えます。特に、所得税や住民税といった直接的な課税だけでなく、社会保険料も考慮する必要があります。これらの控除がどのように手取り額に影響するかを理解することで、私たちはより正確な金額を把握できます。また、ボーナス65万の場合、その具体的な影響について見ていきましょう。
### 所得税の影響
所得税は累進課税制度によって計算されるため、収入が増えるほど高率が適用されます。ボーナス65万円の場合、一時所得として扱われることもあり、この点には注意が必要です。その結果、実際に手元に残る金額は予想以上に少なくなる可能性があります。
### 住民税の影響
住民税は前年の総所得を基準に決定されるため、一度引かれた後でも翌年にもその影響が続くことになります。このため、ボーナス65万で受け取る場合も、その後の生活費や貯蓄計画を立てる際には、この点をしっかり考慮しておくことが重要です。
### 社会保険料と手取りへの影響
社会保険料もまた無視できない要素です。健康保険や厚生年金などから一定割合で差し引かれるため、ボーナスにも適用されます。この控除分が加わることで最終的な手取り額はさらに減少します。我々はこれらすべての要因を踏まえて初めて、「ボーナス65万 手取りいくら」という疑問に対して明確な答えを導き出せます。
| 項目 | 金額(円) |
|---|---|
| 合計控除額 | -140,000 |
| 最終的な手取り額 | 510,000 |
このように、さまざまな控除によってボーナスから実際に受け取れる金額には大きく変動があります。我々はこれら全体を考慮して、自分自身の財政状況や計画について真剣に考える必要があります。
社会保険料と手取り額の関係
社会保険料は、ボーナスの手取り額において重要な役割を果たします。具体的には、健康保険や厚生年金などから一定の割合が差し引かれ、その結果として手元に残る金額はさらに減少します。この控除がどのように機能するかを理解することで、私たちは「ボーナス65万 手取りいくら」という問いに対してより正確な回答を導き出せます。
社会保険料の種類
日本では主に以下の社会保険料が存在します:
- 健康保険:医療費の一部をカバーするための制度。
- 厚生年金:老後の生活資金として支給される年金。
- 雇用保険:失業時に支援を受けられる制度。
これらはすべてボーナスからも控除されるため、ボーナスが増えるとそれに伴って負担も増加します。特に高所得者の場合、この影響は無視できません。
手取り額への影響
例えば、ボーナス65万円の場合、社会保険料として約14%(例示)の控除が適用されることがあります。この場合、以下のような計算になります:
| 項目 | 金額(円) |
|---|---|
| ボーナス総額 | 650,000 |
| 社会保険料(約14%) | -91,000 |
| 最終的な手取り額 | 559,000 |
このように、一見すると大きなボーナスでも実際には大きく減少する可能性があります。そのため、予めこれらを考慮した財政計画を立てることが重要です。また、将来的には生活費や貯蓄にも影響を及ぼすため、この点についても十分注意しておく必要があります。
ボーナス受取後の生活費の計画
私たちがボーナスを受け取った後、どのように生活費を計画するかは非常に重要です。特に「ボーナス65万 手取りいくら」という金額を考慮すると、その手取り額からどれほどの資金を日常生活や将来の貯蓄に回すべきかが見えてきます。これには、固定費や変動費の整理が欠かせません。
生活費の内訳
まず、ボーナス受取後に考えるべき基本的な生活費の内訳には以下が含まれます:
- 固定費:家賃、光熱費、保険料など。
- 変動費:食費、交通費、娯楽など。
- 貯蓄・投資:将来への備えとして確保する金額。
こうした項目ごとに予算を設定し、それぞれに対して優先順位をつけることが大切です。この方法によって、自分たちのライフスタイルに合った無理のない計画を立てることができます。
ボーナス活用法
次に具体的なボーナス活用法について考えてみましょう。例えば、「ボーナス65万 手取りいくら」のシミュレーションで559,000円となった場合、この金額から以下のような分配方法があります:
| 項目 | 割合 | 金額(円) |
|---|---|---|
| 固定費 | 50% | 279,500 |
| 変動費 | 30% | 167,700 |
| 貯蓄・投資 | 20% | 111,800 |
この例では、手取り額から各項目へ適切な配分を行うことで、バランスよく生活しながらも将来への準備も怠らないことが可能になります。また、このような計画は柔軟性も持たせる必要がありますので、月々の支出状況や急な出費にも対応できるよう調整しておくと良いでしょう。
結論
最後に、大切なのは計画だけでなく、その実行です。私たちは定期的に自分たちの支出状況を見直しながら、「ボーナス65万 手取りいくら」を元にしたライフプランニングを進めていくことでより豊かな未来につながります。このプロセスを通じて、自身のお金との向き合い方も深まり、一層充実した生活へとつながるでしょう。
手取りを増やすためのポイント
私たちがボーナスを受け取った後、手取り額を増やすためにはいくつかの工夫が必要です。「ボーナス65万 手取りいくら」という具体的な金額に基づいて、どのように資金を効率的に活用するかが鍵となります。ここでは、をご紹介します。
### 収入の多様化
まず考えたいのは、収入源を多様化することです。本業以外にも副業や投資などで収入を増やすことができれば、その分手取り額も向上します。例えば、自宅でできるフリーランスの仕事や、小規模なネットショップを運営することなどがあります。このような活動は初期投資が少なくても始められる場合がありますので、自分に合ったものから挑戦してみましょう。
### 無駄な支出の見直し
次に重要なのが、無駄な支出を見直すことです。食費や娯楽費といった変動費は特に見直し対象になります。月々の予算を設定し、その中で生活することで無理なく支出管理ができます。また、固定費についても契約内容やプランを再評価し、不必要なサービスは解約したり、より安価なプランへ乗り換えることでコスト削減につながります。
| 項目 | 節約可能額(円) |
|---|---|
| 食費 | 10,000 |
| 光熱費 | 5,000 |
| 通信費 | 3,000 |
### 貯蓄・投資計画
さらに、貯蓄と投資計画も重要です。得たボーナスから一定割合を将来への備えとして貯蓄または投資に回すことで、自身の財産形成につながります。長期的視点で見ると、市場への投資によって得られるリターンが期待できるため、このアプローチも検討してみてください。
これらのポイントを踏まえて、「ボーナス65万 手取りいくら」を意識したライフプランニングが実現できます。それぞれ自分自身の日常生活と照らし合わせて実践していくことで、より豊かな未来へ近づくでしょう。