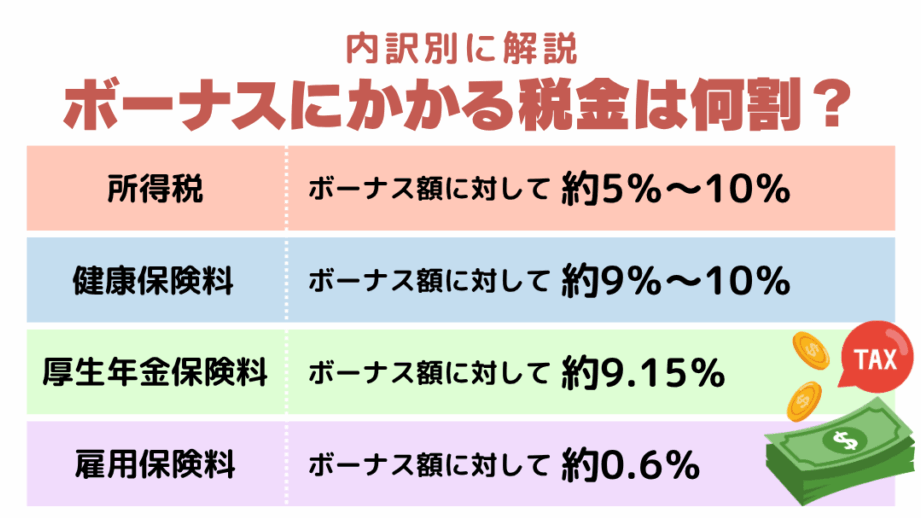
ボーナスは私たちの年末の楽しみですが、実際に手元に残る金額を知っていますか?ボーナス何パー引かれるかという疑問は多くの方が抱える問題です。この投稿では税金や手数料について詳しく解説し、どれくらいの額が差し引かれるのかを明らかにします。
私たちが受け取るボーナスにはさまざまな控除がありそれによって最終的な受取額が大きく変わります。給与明細を見ても理解しづらい部分がありますよね。そこで今回は具体的な計算例や関連情報をご紹介し、私たち自身のボーナス管理に役立てられる内容をお届けします。
あなたも自分のボーナスからどれだけ税金や手数料が引かれるのか気になりませんか?この機会に一緒に確認してみましょう!
ボーナス何パー引かれるの税金の種類
ボーナスに対して引かれる税金には、主に所得税と住民税が含まれます。これらの税金は、ボーナスの額面から自動的に差し引かれ、手取り額を決定する重要な要素です。それぞれの税金について詳しく見ていきましょう。
所得税
所得税は、個人の年間総収入に基づいて課される国税です。ボーナスもこの総収入に含まれるため、私たちが受け取るボーナスには一定割合の所得税が適用されます。具体的な所得税率は年収や控除によって異なるため、自分自身の状況を考慮することが必要です。
住民税
住民税は、居住地自治体への寄付として位置づけられています。この税金もボーナスから引かれることがありますが、その計算方法は地域によって異なる場合があります。一般的には前年の収入をもとにして課せられ、この部分も手取り額に影響を与えます。
| 税金種類 | 説明 |
|---|---|
| 所得税 | 年間総収? |
| ?に基づく国家への納付 | |
| 住民税 | ? |
| 住自治体へ納付する地方自治体の負? | |
このように、ボーナス何パー引かれるという疑問には、それぞれ異なる性質を持つ2種類の主要な税金が関与しています。また、その他にも社会保険料や雇用保険などが差し引かれる場合がありますので、それらについても注意が必要です。
手数料が引かれる理由とは
私たちが「マルチプル引き」と呼ぶこの手法は、特定の条件や事情によって活用されることが多いです。具体的には、以下の理由が挙げられます。
- 市場の流動性: 投資家がより多くの選択肢を持つことで、市場全体の流動性が向上します。
- リスク分散: 複数の資産に同時に投資することで、リスクを軽減し、安定した収益を目指すことが可能になります。
- 取引コスト削減: 単一ではなく複数の取引を同時に行うことで、手数料やその他コストを抑える効果があります。
これらは私たちがこの手法を採用する際に考慮すべき重要な要素であり、それぞれが相互に関連しています。さらに、このアプローチは特定の戦略と組み合わせることで、その効果を最大限に引き出せるという点も見逃せません。このような状況下では、計画的かつ戦略的な対応が求められるため、事前に十分な準備と分析が必要です。
実際の手取り額を計算する方法
私たちがボーナスを受け取る際、実際に手元に残る金額を計算することは非常に重要です。税金や手数料が引かれるため、支給額からどのくらい減少するのかを把握しておく必要があります。このセクションでは、具体的な計算方法とそのポイントについて詳しく説明します。
手取り額の計算ステップ
- 総支給額を確認する: ボーナスの総支給額をまず確認します。この金額は契約書などで明記されています。
- 税金と手数料の内訳を理解する: 所得税や住民税、社会保険料など、どのような項目が引かれるのか把握しましょう。以下は一般的な内訳です。
- 所得税
- 住民税
- 健康保険料
- 年金保険料
- 各項目を計算する: 各種税金や手数料は通常、一定の割合で課されます。例えば、
| 項目 | 割合 |
|---|---|
| 所得税 | 10% |
| 住民税 | 5% |
| 健康保険料 | 3% |
| 年金保険料 | 4% |
- 合計控除額を求める: 各費用を合計し、総支給額から差し引きます。これによって最終的な手取り額が求まります。
実例
仮にボーナスが100万円の場合、それぞれの控除は次のようになります。
- 所得税:100万円 × 10% = 10万円
- 住民税:100万円 × 5% = 5万円
- 健康保険料:100万円 × 3% = 3万円
- 年金保険料:100万円 × 4% = 4万円
この場合、合計控除額は22万円となり、
[
text{手取り額} = text{総支給額} – text{合計控除額} = 100万 – 22万 =78万
]
したがって、この例では実際の手取りは78万円ということになります。私たちはこのプロセスを通じて、自分自身の経済状況をよりよく理解できるようになります。
年収による税率の違いについて
私たちの年収がどのように税率に影響を与えるかを理解することは、ボーナス何パー引かれるかを把握する上で非常に重要です。日本では、所得税や住民税が累進課税方式で計算されるため、年収が高くなるほど適用される税率も上昇します。このセクションでは、年収による具体的な税率の違いについて詳しく見ていきます。
所得税の累進課税
所得税は、年間所得額に応じて異なる割合で課せられます。以下は、日本の所得税の基本的な課税区分です。
- 195万円以下: 5%
- 195万円超~330万円以下: 10%
- 330万円超~695万円以下: 20%
- 695万円超~900万円以下: 23%
- 900万円超~1,800万円以下: 33%
- 1,800万円超: 40%
このように、年収が増加すると、それに伴って適用される所得税率も上昇します。そのため、高額なボーナスを受け取った場合、その一部が高い割合で課せられることになります。
住民税とその影響
住民税は一般的に一律で10%ですが、一部地域では若干異なる場合があります。住民票を持つ自治体によって変わるため、自分の居住地で適用される正確な比率を確認しましょう。また、ボーナス支給時には、この住民税も同様に計算されますので注意が必要です。
年収による手取り額への影響
例えば、年収が400万円の場合と800万円の場合では、大きく異なる手取り額になります。同じボーナス金額でも、それぞれ異なる所得帯になるため、その分引かれる金額も変動します。次の表は、2つの例について各種控除後の手取り額を示しています。
| 年収 | 総支給ボーナス | 合計控除(概算) | 手取り(概算) |
|---|---|---|---|
| 400万 | 100万 | 22万 | 78万 |
| 800万 | 100万 | 30万(推定) | 70万(推定) |
この表からわかるように、高い年収の場合にはより多くの金額が控除として差し引かれる結果となります。我々はこの情報を利用して、自身の状況や将来設計について考える際にも役立てたいものです。
ボーナスに関するよくある誤解
私たちがボーナスに関して抱く誤解の一部は、実際の税金や手数料の計算方法に対する理解不足から生じています。多くの場合、ボーナス支給時に引かれる税金や手数料について正確な情報を持っていないため、不安や疑問が生まれます。このセクションでは、特によくある誤解を明らかにし、正しい知識を提供します。
誤解1: ボーナスには固定の税率が適用される
実際には、ボーナスにかかる税金は年収やその他の要因によって変動します。例えば、高額なボーナスを受け取った場合、その額によって異なる所得帯となり、それぞれ異なる税率が適用されます。そのため、一律で同じ割合が引かれるわけではありません。
誤解2: 手取り額は毎回同じだと思われている
私たちはしばしば、ボーナス支給時の手取り額が常に一定だと考えがちですが、これもまた誤解です。年収の変動や控除項目(保険料や年金など)の影響を受けるため、毎回異なる可能性があります。このような要素を考慮することなく単純化した見積もりを行うと、大きな差異につながります。
誤解3: 住民税は全員同じ10%である
住民税についても、多くの人々が一律10%という情報だけで済ませてしまいます。しかし、自分の居住地によって具体的な割合は多少異なる場合があります。また、一部地域では独自の条例による加算も存在するため、自身の自治体で確認することが重要です。
私たちはこれらの誤解を理解することで、自分自身に最適な財務管理を行う助けになります。正確な情報と意識的な判断力を持つことで、より良い経済的選択肢を見つけ出すことができるでしょう。