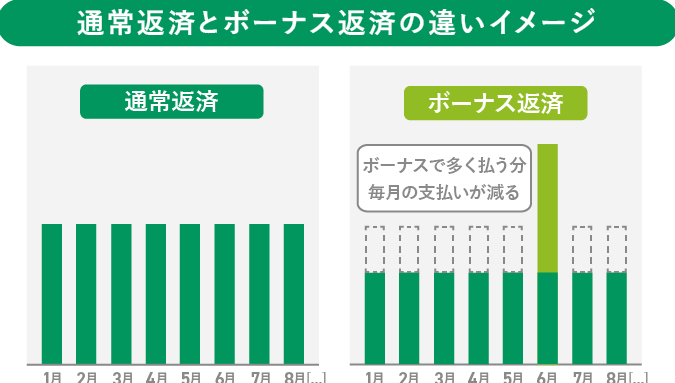
住宅ローンを利用する際に気になるのがボーナス払いのタイミングです。「住宅ローン ボーナス払い いつ」から始まるのかを理解することは、私たちにとって非常に重要です。正しい時期に支払いを行うことで、家計の負担を軽減し、将来の計画にも余裕が生まれます。
本記事では、ボーナス払いの具体的な開始時期やそのメリットについて詳しく解説します。また、どのようにして最適なプランを選ぶべきかも考察します。私たちはこの情報を通じて、より良い決断ができるようサポートしたいと考えています。あなたの住宅ローン計画にはどんな影響がありますか?
住宅ローン ボーナス払い いつから始まるのか
住宅ローンのボーナス払いは、一般的に住宅ローン契約時に決定される重要な要素です。この支払い方法を選択する場合、実際に支払いが始まるタイミングについて理解しておくことが必要です。多くの場合、ボーナス払いは年に2回(夏と冬)行われ、その開始時期は契約内容や金融機関によって異なるため、私たちはしっかりと確認しておくべきです。
ボーナス払いの開始時期
- 契約締結後: ボーナス払いは通常、住宅ローンの契約締結から数ヶ月後に始まります。具体的な日は金融機関やプランによりますが、多くの場合は初回のボーナス支給月からスタートします。
- 返済計画: 返済計画には明確な指針があります。例えば、もし夏のボーナスで支払う設定になっている場合、その前年の秋頃から準備を進めることが望ましいでしょう。このように、お金の流れを見越すことが大切です。
- 調整可能性: 一部の金融機関では、特別な事情がある場合などには、開始時期を調整することも可能です。そのため、自身の状況やニーズに応じて柔軟に対応できる点も魅力と言えるでしょう。
まとめ
このように、「住宅ローン ボーナス払い いつ」から始まるかという点については、あらかじめ確認し、自分自身のライフプランと照らし合わせながら適切な選択をすることが重要です。次では、この方法のメリットとデメリットについて詳しく見ていきます。
ボーナス払いのメリットとデメリット
住宅ローンのボーナス払いには、いくつかのメリットとデメリットが存在します。私たちがこの支払い方法を選択する際には、それぞれの特性を理解し、自分に合った選択をすることが重要です。
メリット
- 返済額の軽減: ボーナス払いを利用すると、通常の月々の返済額を抑えることができます。これにより、日常的な生活費や他の支出に余裕が生まれる可能性があります。
- 資金計画の柔軟性: 年に数回まとめて支払うことで、大きなボーナス受取時期に合わせた資金計画が立てやすくなります。このように、一時的な資金流入を活用できる点は魅力です。
- 利息負担の軽減: 一部の場合、ボーナス払いによって元本返済額が増加し、その結果として総利息負担が軽減されることがあります。ただし、この効果は契約内容によるため注意が必要です。
デメリット
- 大きな負担感: ボーナス払いでは、一度に多額のお金を支払うため、特定のタイミングで経済的な負担感を感じる場合があります。この点についても事前に考慮しておくべきです。
- 収入変動への影響: もし予想外の収入減少や経済状況悪化などがあった場合、大きなボーナス支払いによって家計に深刻な影響を与えるリスクがあります。このため、安定した収入源確保や緊急時対応策も必要でしょう。
- 長期的視点: ボーナス払いは短期的には有利でも、長期間で見ると総返済額にも影響します。したがって、自身のライフプランと照らし合わせながら慎重に判断することが求められます。
このように、「住宅ローン ボーナス払い いつ」という問いかけだけでなく、そのメリットとデメリットについて十分理解した上で決断することは非常に重要です。次は、この支払い方法開始時期へ影響する要因について詳しく探っていきましょう。
支払い開始時期に影響する要因
私たちが住宅ローンのボーナス払いを選ぶ際には、その支払い開始時期に影響を与えるさまざまな要因を考慮することが必要です。これらの要因は、個々の経済状況や契約内容によって異なるため、事前にしっかりと理解しておくことが重要です。
収入の安定性
まず、収入の安定性はボーナス払いの開始時期に大きな影響を及ぼします。毎年受け取るボーナス額やその時期は、企業ごとに異なるため、自身の雇用形態や業種によっても変わります。例えば、安定した給与体系を持つ職場であれば、予想通りのタイミングでボーナスが入る可能性が高いですが、不確実な要素が多い場合には計画的な支出が難しくなることがあります。
契約条件
次に、住宅ローン契約時に設定される条件も重要です。特にボーナス払いについてどれだけ柔軟性があるかという点は大切です。一部の金融機関ではボーナス払いの日程を調整できる場合があります。このような条件によって、自分自身のライフスタイルや経済状況に合わせた支払方法を選択する余地が生まれることになります。
経済環境
さらに、全体的な経済環境も無視できない要因です。不景気やインフレなどの場合、大きな経済的負担感につながります。その結果として、多くの場合、一度に多額のお金を支払うボーナス払いは避けられる傾向があります。このような外部環境から受ける影響にも注意しながら、自身の返済プランを検討する必要があります。
以上のように、「住宅ローン ボーナス払い いつ」という問いかけには様々な側面からアプローチすることが求められます。それぞれの要因を総合的に把握し、自分自身で最適解を見つけ出す努力が不可欠です。
住宅ローン契約時の注意点
住宅ローン契約を結ぶ際には、ボーナス払いに関連するいくつかの重要な注意点があります。特に、契約条件や手数料、返済計画などは事前にしっかり確認しておくべきです。不明点があれば必ず金融機関と相談し、自分たちの状況に最も適したプランを選択することが求められます。
契約内容の確認
まず、契約書の内容を詳細に確認することが必要です。特に以下の項目には十分注意しましょう:
- 金利タイプ: 固定金利か変動金利かによって、将来的な支払額が大きく異なる場合があります。
- 手数料: 契約時やその後の管理手数料など、隠れたコストがないか確認します。
- ボーナス払いの柔軟性: ボーナス払いをどれだけ自由に設定できるかは重要な要素です。
リスク管理
次に、自身の財務状況や生活環境を考慮したリスク管理も欠かせません。例えば、不安定な収入源の場合、大きなボーナス払いは経済的負担になる可能性があります。そのため、以下のポイントについて検討しましょう:
- 緊急時用資金: 万が一の場合にも対応できる貯蓄額を確保しておくこと。
- 収入見込み: 将来の収入変動について予測し、それに基づいた計画を立てること。
専門家への相談
最後に、不安な場合は専門家への相談も有効です。不動産エージェントやファイナンシャルプランナーからアドバイスを受けることで、自分たちでは気づかなかった視点から有益な情報を得られることがあります。このようなサポートによって、「住宅ローン ボーナス払い いつ」という疑問にもより自信を持って対処できるでしょう。
他の返済方法との比較
住宅ローンにおいて、ボーナス払いは特有のメリットとデメリットを持っていますが、他の返済方法とも比較することが重要です。私たちが選択できる代表的な返済方法には、元利均等返済や元金均等返済があります。それぞれの特徴を理解し、自分たちに最適なプランを見つけるために検討してみましょう。
元利均等返済
元利均等返済では、毎月の支払額が一定であるため、家計の管理がしやすいという利点があります。具体的には、
- 安定した予算: 毎月同じ金額を支払うことで、収入と支出のバランスを取りやすい。
- 初期負担軽減: 初めて住宅ローンを組む際、その負担感が少なく感じられる。
ただし、この方式では初期段階で多くの利息を支払うことになるため、長期的には総支払額が大きくなる可能性があります。
元金均等返済
一方で元金均等返済は、毎月一定額の元金を減らしていく方式です。この方法にも独自の特徴があります。
- 早期に借入残高を減少: 元金部分が早く減るため、総支払利息も少なくなる傾向があります。
- 将来的な負担軽減: 時間が経つにつれて月々の支払い額は徐々に減少しますので、長期間にわたり安定した生活資金として余裕が生まれます。
しかしながら、この方式では初めて数年間は月々の負担額が高く設定されるため、一時的な資金繰りへの影響も考慮する必要があります。
ボーナス払いとの比較
ボーナス払いの場合、中途半端な時期でも大きな支払いが発生します。そのため以下の点についても考えるべきです:
- 全体的なキャッシュフローへの影響: 年2回まとまった額面で支払うことで、一時的に大きなお金が必要になります。このような流動性リスクについて認識しておくことは重要です。
- 手当てする必要性: ボーナスによって変動する収入状況によって計画通り進まない場合もありますので、それへの備えも怠らないよう心掛けたいところです。
こうした各種ローン形態から自身に合ったものを選ぶことは非常に大切です。「住宅ローン ボーナス払い いつ」と合わせて、この情報も参考にしながら賢い選択肢をご検討いただければと思います。