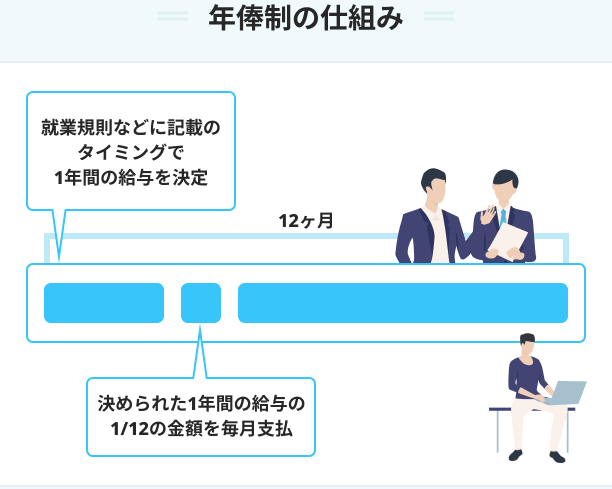
私たちが日常生活で直面するさまざまな制度の中でも、給与と年齢制限についての理解は特に重要です。このトピックは多くの人々に影響を与えるものであり、私たち自身のキャリアや将来設計にも関わってきます。この記事では、給与 年齢制限 について詳しく解説しその背景や実際の影響について考察します。
給与制度は労働環境を形成する基盤となり、その背後には複雑な法的および社会的要因が存在します。それらを理解することで、自分自身や周囲にどのような影響を及ぼすかを知ることができるでしょう。皆さんはこの制度が自分の人生にどんな意味を持つか考えたことがありますか?興味深い事例やデータを通じて、一緒に探求していきましょう。
年金制度の基本概念
私たちは、を理解することが重要であると考えます。年金制度は、高齢者や障害者に対して経済的支援を提供するために設計された仕組みです。この制度は、社会全体でリスクを分散し、個々人が老後の生活資金や医療費に対する不安を軽減できるようにします。具体的には、労働者が現役時代に納めた保険料によって将来受け取る給付金が形成されます。
年金制度の目的
年金制度の主な目的は以下の通りです。
- 経済的安定性: 高齢期や障害時においても一定の収入を確保し、自立した生活を送れるよう支援します。
- 社会保障: 社会全体で高齢化や疾病によるリスクを軽減し、すべての国民が安心して生活できる環境を整えます。
- 世代間扶助: 現役世代から高齢世代への資源移転機能として働き、次世代への責任感を育成します。
このような目的から、日本では公的年金と企業年金・個人年金など複数の制度が存在します。それぞれに特徴がありますが、公的年金は特に基盤となる部分です。私たち自身も、この知識を持つことで、自らの将来についてより具体的なイメージを描くことが可能になります。また、これらの情報は老後資産形成にも大いに役立つでしょう。
年金受給資格と条件
å¹´éå給è³æ ¼ã¨æ¡ä»¶
私たちは、年金受給資格の格付けに関する重要な要素を理解することで、制度がどのように機能しているかを把握できます。この格付けは、受給者の生活水準や経済的安定性に直接影響を与えるため、その評価基準と条件について詳しく見ていきましょう。
まず、年金受給資格には以下のような主要な要素があります:
- 加入期間: 年金制度への加入が求められる最低限の期間。多くの場合、この期間が長いほど高い年金額が保証されます。
- 拠出額: 加入者が支払った保険料や拠出額によって、将来受け取る年金額が決まります。これにより、自分自身の積立状況を考慮した計画的な資産運用が求められます。
- 年齢要件: 受給開始に必要な最低年齢も重要です。通常、高齢になればなるほど受給可能となります。
次に、日本国内で一般的に適用される規則について触れたいと思います。
| 項目 | 詳細 |
|---|---|
| 加入期間 | 原則として10年以上 |
| 拠出率 | 収入によって変動し、平均して15%前後 |
| 最小受給開始年齢 | 65歳から基本的には支給開始される。 |
このような様々な条件は、それぞれの人々にとって異なる意味合いを持つため、自身の状況やライフプランを踏まえた上で慎重に考慮することが求められます。また、個別ケースによっては特例措置も存在しますので、一度専門家への相談も視野に入れてみることをお勧めいたします。
年金タイプの違いと特徴
私たちが「年金制度の運営と特徴」を理解するためには、まずその基本的な仕組みを把握する必要があります。年金制度とは、一般的に国や企業が提供する社会保障制度であり、一定の条件を満たすことで受け取ることができる給付金です。この制度は、高齢者や障害者など生活に困窮している人々を支える重要な役割を果たしています。
具体的には、「年金制度」にはいくつかの主要な要素があります。以下に、その特徴を示します。
- 保険料の納付: 年金給付は、労働者が定期的に納める保険料によって賄われています。この保険料は、雇用主と従業員が共同で負担します。
- 給付開始年齢: 年金受給権は通常65歳から発生しますが、一部の場合には早期または遅延受給も可能です。
- 支給額の計算方法: 支給される年金額は、各個人の加入期間や平均賃金に基づいて計算されます。
また、日本国内では公的年金だけでなく、企業年金や個人型確定拠出年金(iDeCo)など、多様な選択肢があります。これらの選択肢によって、自分自身の将来設計に合わせた資産形成が可能となります。そのため、「年金制度」と一口に言っても、その内容や形式について多面的な理解が求められます。
| 項目 | 詳細 |
|---|---|
| 公的年金タイプ | 基礎年金と厚生年金がある。 |
| 企業型年金概要 | 退職後の生活資源として機能する場合が多い。 |
| 個人型確定拠出年金 (iDeCo) | 自分で資産運用しながら老後資産を築くことができる仕組み。 |
このように、「年間徴収・運営」の側面では、公的および私的な要素から成り立っており、それぞれ異なる目的と特徴を持っています。我々は、この情報を基に自らの将来設計について考慮し、有意義な判断を下すことが求められます。当たり前ですが、自分自身だけでなく家族全体にも影響する問題でもあるため、一層注意深く取り組む必要があります。
公的年金と私的年金の比較
å…¬çå¹´éã¨ç§çå¹´éã®æ¯è¼
私たちは、公共年金制度と確定拠出年金(iDeCo)を比較することが重要であり、それぞれの特徴や利点を理解することで、より良い選択ができるようになると考えます。公共年金は国によって運営されており、支給額は基本的に生活費の一部を補うものであるのに対し、確定拠出年金は個々人が自ら設定した積立額に基づいて将来の資産形成を目指すものです。このため、両者には明確な違いがあります。
公共年金制度の特徴
公共年金制度は主に以下のような特徴を持っています:
- 安定性: 政府によって保証されているため、経済状況に左右されず、一貫した支給が期待できます。
- 所得比例型: 支給額は納付期間や納付額によって決まるため、自分自身の働きかけ次第で受取額が変わります。
- 老後保障: 基本的な生活費を支えるため設計されており、高齢期でも安心して生活できる基盤となります。
確定拠出年金(iDeCo)の特徴
一方、確定拠出年金(iDeCo)は以下のような特性があります:
- 柔軟性: 自身で積立額や運用方法を選ぶことができ、自分に合ったスタイルで資産形成が可能です。
- 税制優遇: 積立時や受取時に税制上の優遇措置があり、将来への投資として有利です。
- 自己責任: 運用結果によって最終的な受取額が異なるため、自ら学びながら運用スキルを磨く必要があります。
このように、公共年金と確定拠出年金にはそれぞれ異なる強みと弱みがあります。例えば、公的制度では長期的な安定収入が見込めますが、その一方で自由度は低くなります。一方でiDeCoでは資産運用について自己責任となるものの、大きなリターンも期待できます。それぞれの場合に応じた選択肢として利用することこそ、私たち自身の未来設計につながります。
年金制度の将来展望
今後の年金制度は、さまざまな社会的、経済的要因によって変化する可能性があります。私たちは、このような変化に対応するために、公的年金と確定拠出年金(iDeCo)を比較し、それぞれの特性や利点を理解する必要があります。特に、高齢化が進む中で、持続可能な年金制度の構築は重要な課題となるでしょう。
将来の公的年金制度
公的年金制度は、国民全体を対象にした基本的な保障として機能しています。以下は、その将来的な展望について考慮すべきポイントです:
- 財政の健全性: 公的年金制度が持続可能であるためには、適切な財政運営が求められます。このためには、税収や保険料収入の増加だけでなく、不正受給防止策も重要です。
- 給付水準の見直し: 高齢者人口が増加する中で、公的年金の給付水準を維持することが難しくなる場合があります。そのため、給付額の調整や支給開始年齢の引き上げ等、新たな改革が検討される必要があります。
- 生活保障機能の強化: 年金受給者が安心して暮らせるように、公的年金制度は生活保障機能を強化し続ける必要があります。これには最低限度額を設定し、それに基づく補填策などが含まれます。
iDeCo(個人型確定拠出年金)の役割
一方で、iDeCoは個人による資産形成手段として注目されています。この制度には以下の特徴があります:
- 自己責任原則: iDeCoでは、自分自身で資産運用を行う必要があります。そのため、自身のリスク許容度や投資スタイルに応じてプランを選ぶことができ、多様性があります。
- 節税効果: 確定拠出型という特性から掛け入れた額面まで所得控除されるため、大きな節税効果を享受できます。この点は多くのお客様にとって大きな魅力といえるでしょう。
- 柔軟性: 申請者自身によって貯蓄方法や積立額など自由度高く選択でき、自分専用の老後資産形成計画を作成可能です。
このように、公的年金とiDeCoそれぞれ異なる特徴・メリットを持ちながらも、共存して安定した老後生活への道筋となります。それぞれについて深く理解し、自身に合った選択肢を検討していく姿勢が求められる時代です。