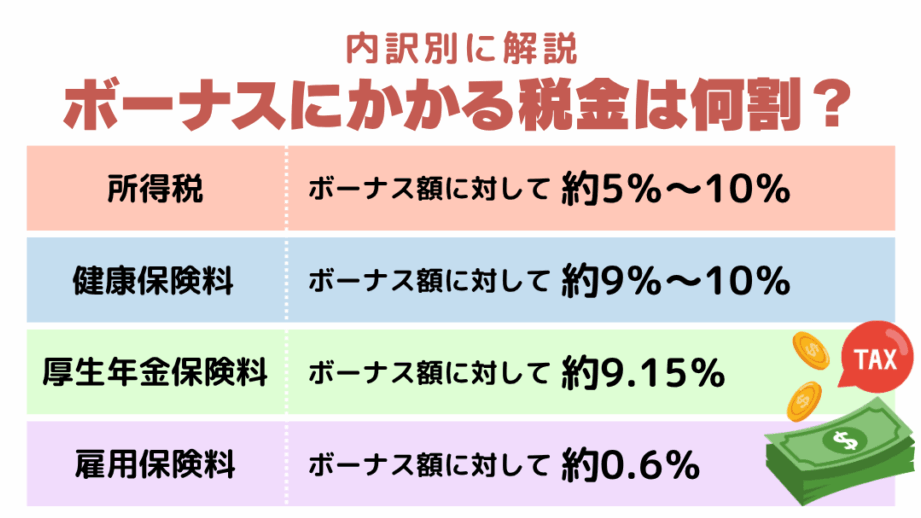
ボーナスを受け取るとき私たちが気になるのは、ボーナス 税金何パーセントが引かれるのかという点です。特に年末や昇進時などに支給されるボーナスは、私たちの生活に大きな影響を与えるため、その税金について正しく理解しておくことが重要です。
税金は私たちの手元に残る額面に直接関わりますので、知識を持つことで賢い選択ができるようになります。本記事では、ボーナスから引かれる税金の具体的な割合やその計算方法について詳しく解説します。あなたも自分のボーナスがどれだけ減ってしまうか気になりませんか?この内容を知れば、自分自身の財務状況をより良く管理できるでしょう。
ボーナス 税金何パーセントが引かれるのか
ボーナスの受け取りに伴う税金は、一般的には所得税と社会保険料に分かれます。私たちが気になるのは、具体的にどのくらいのパーセントが引かれるのかということです。この割合は、個人の年収や扶養家族の有無などによって異なるため、一概には言えません。しかしながら、ボーナスに対する課税について理解しておくことは非常に重要です。
まず、ボーナスから引かれる主な税金について見ていきましょう。
所得税
ボーナスには所得税が課され、その課税率は年間所得によって変わります。一般的な計算方法として次のポイントがあります:
- 源泉徴収制度: 企業が従業員から直接所得税を差し引いて納付します。
- 累進課税: 所得額が増えるほど高い割合で課せられます。
具体的な例として以下のようになります:
| 年収 | 適用される所得税率 |
|---|---|
| 300万円未満 | 5% |
| 300万〜700万円 | 10% |
| 700万〜1,000万円 | 20% |
| 1,000万円以上 | 23%〜45% |
社会保険料
また、ボーナスには社会保険料も関係してきます。これも個々の状況によって異なるものですが、おおむね次のような構成となっています:
- 健康保険: 給与額に応じた一定割合
- 年金保険: 固定された比率で計算
このように、私たちが受け取る実際のボーナス額からはかなり多くが控除されるため、自分自身でしっかりと把握しておく必要があります。それでは次に、どのように具体的な計算を行うかを詳しく見ていきましょう。
ボーナスに対する所得税の計算方法
ボーナスの所得税を計算するためには、いくつかのステップを踏む必要があります。まずは、ボーナス額を把握し、その後に適用される税率を考慮して控除額を出します。このプロセスでは、私たちが知っておくべき重要なポイントがいくつかあります。
計算手順
- ボーナス額の確認: 自分の支給されるボーナス額を確認しましょう。
- 課税対象となる金額: ボーナス全体が課税対象になるわけではなく、一定の非課税枠が存在する場合もあります。例えば、特定の条件下で支給される年末手当などは非課税となることがあります。
- 適用される所得税率の決定:
- 年収に基づいて適用される所得税率から、自分に該当するものを見つけます。
- 源泉徴収計算: 企業によって行われる源泉徴収制度により、実際に引かれる金額はこの段階で決まります。
具体的な計算式は以下です:
- 課税されたボーナス = ボーナス額 × 適用所得税率
所得税率と控除例
例えば、私たちが300万円未満の年収の場合、このような形で計算できます:
| 年収 | ボーナス | 適用される所得税率 | 控除額 |
|---|---|---|---|
| 300万円未満 | 100万円 | 5% | 50,000円 |
| 300万〜700万円 | 100万円 | 10% | 100,000円 |
このようにして実際に引かれる金額を把握し、その結果として残りの手取りボーナスを理解することができます。それでは次に、社会保険料との関係について詳しく見ていきましょう。
社会保険料とボーナスの関係
ボーナスは、私たちの収入において重要な要素ですが、社会保険料との関係も理解しておく必要があります。社会保険料は、健康保険や年金などに関連する費用であり、この支出がボーナスにどのように影響を与えるかを考慮しなければなりません。特に、ボーナスが支給される際には、その額面から一定の割合で社会保険料が控除されます。このため、実際に手元に残る金額は思ったより少なくなることがあります。
社会保険料の計算方法
私たちが受け取るボーナスには、以下のような社会保険料が適用されます。
- 健康保険: ボーナス額の約4%〜5%
- 厚生年金: ボーナス額の約9%〜10%
- 雇用保険: ボーナス額の0.6%(上限あり)
これらの割合は企業によって異なることもありますので、自分の会社で具体的な数字を確認することが大切です。
具体的な例
例えば、100万円のボーナスを受け取った場合、以下のように計算できます:
| 項目 | 金額 |
|---|---|
| ボーナス総額 | 1,000,000円 |
| 健康保険(5%) | -50,000円 |
| 厚生年金(10%) | -100,000円 |
| 雇用保険(0.6%) | -6,000円 |
| 手取りボーナス合計 | 844,000円 |
このようにして、私たちは実際に受け取る手取り金額を把握できるわけです。社会保険料は一見すると負担になりますが、それによって将来的な保障にもつながりますので、一緒に考えていく必要があります。次回は地域による課税率について詳しく見ていきましょう。
地域による課税率の違い
私たちが受け取るボーナスに対する課税率は、地域によって異なることがあります。これは、各地方自治体が設定する税率や制度に影響されるためです。そのため、同じ金額のボーナスを受け取った場合でも、地域によって手元に残る金額には差が出てくる可能性があります。
課税の概要
日本では、地方税として 住民税 や 事業所税 が存在します。これらの税金は地域ごとに異なるため、自分の居住地や勤務先の所在地によって適用される課税率も変わります。具体的な例を見てみましょう:
- 東京23区: 住民税は約10%前後
- 大阪府: 住民税は約9%〜11%
- 北海道: 住民税は約6%〜8%
このように、大都市圏では比較的高い課税率が設定されていることが多いですが、一方で地方都市では低めの傾向があります。
地域別ボーナスへの影響
実際には、このが私たちの手取りボーナスにも大きな影響を与えます。同じ100万円のボーナスを考えた場合、それぞれの地域でどれくらい控除されるか見てみましょう。
| 地域 | 税込み総額 | 住民税(仮定) | 手取り金額 |
|---|---|---|---|
| 東京23区 | 1,000,000円 | -100,000円 (10%) | 900,000円 |
| 大阪府 | 1,000,000円 | -90,000円 (9%) | 910,000円 |
| 北海道 | 1,000,000円 | -60,000円 (6%) | 940,000円 |
この表からも分かるように、同じ金額のボーナスであっても、居住地によって最終的な手取り金額には顕著な差が生まれることになります。このため、自分自身や家族がどこで生活しているかという点も重要な要素となります。
最後に、私たちはこうした地域ごとの課税状況を把握し、自身の日々の生活設計や将来設計に役立てていく必要があります。それでは次回、「ボーナス受取時期による影響」について詳しく見ていきましょう。
ボーナス受取時期による影響
ボーナスを受け取る時期は、税金の計算や最終的な手取り金額に重要な影響を与える要素です。特に、日本では年末調整や確定申告のタイミングによって課税が変わるため、ボーナス受取時期の選択が私たちの財務状況に直接関係しています。
年間所得との関連性
ボーナス受取時期によって、年間所得として計上されるタイミングが異なるため、実際に支払う税金にも差が出てきます。例えば、年末近くにボーナスを受け取った場合、その年の総所得に加算され、高い所得税率が適用されることがあります。一方で、早い時期に受け取れば、その年内の他の収入とのバランスを考慮した課税率になる可能性があります。
社会保険料への影響
また、ボーナスは社会保険料にも影響を及ぼします。具体的には、給与と同様にボーナスも社会保険料の対象となります。したがって、大きな額面で支給された場合、一度に多くの社会保険料が引かれることになり、それによって手取り額も減少します。この点でも受取時期は慎重に考える必要があります。
具体例で見る影響
それでは、異なる時期で受け取った場合の具体的なシナリオを見てみましょう。同じ100万円のボーナスについて考えます:
| 受取時期 | 年度内総所得(仮定) | 適用される税率(仮定) | 控除後手取り金額(仮定) |
|---|---|---|---|
| 6月 | 5,000,000円 | -20% | 800,000円 |
| 12月 | 7,000,000円 | -30% | 700,000円 |
This table shows that the timing of the bonus can significantly affect not only the applicable tax rate but also the final take-home amount. In this case, receiving the bonus in December leads to a higher tax due to increased total income for that year.
The strategic planning of when to receive bonuses can therefore be a pivotal aspect of personal financial management. Understanding these nuances allows us to optimize our earnings and minimize unnecessary taxation.