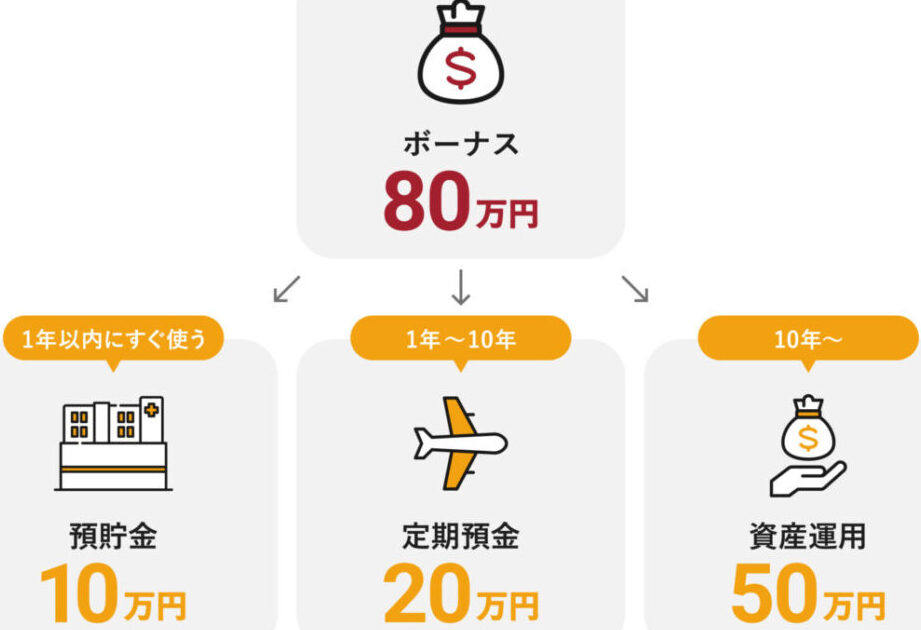
私たちはボーナスを手に入れるとき、どのくらい貯金すれば良いか悩むことが多いですよね。ボーナス貯金 いくら必要なのかを計算する方法を知ることで、より効果的な資産管理が可能になります。本記事では、具体的な計算方法や実践的なアドバイスを通じて、効率的な貯蓄プランを立てる手助けをします。
私たちがボーナスで得たお金を賢く使うためには、自分自身のライフスタイルや将来の目標に応じた適切な金額を見極めることが重要です。ボーナス貯金 いくらに焦点を当てつつ、実際のケーススタディも交えながら解説していきます。この情報があれば、無駄遣いや不安から解放され、自信を持って貯蓄できるでしょう。
さて皆さんは、どれだけのボーナス貯金が理想だと思いますか?この疑問に答えるために、一緒に考えてみましょう。
ボーナス貯金 いくら必要かを計算するための基本知?
私たちが「マルチシグ暗号」を計算する際に必要な基本知識について詳しく見ていきましょう。この技術は特に、複数の署名者によって承認されるトランザクションを安全に行うためのものです。マルチシグはビットコインやその他の暗号通貨で広く使用されていますが、その計算プロセスを理解することは、実装や運用にも大いに役立ちます。
まず、マルチシグの動作原理を把握することが重要です。一般的には、次の要素が含まれます:
- 署名者の数: トランザクションを承認するために必要な署名者の最低数。
- 総署名者数: マルチシグアドレスで設定された全署名者の数。
- 公開鍵と秘密鍵: 各署名者が持つキー対。
これらの要素を正確に把握し、それぞれがどのように相互作用しているかを理解することで、より効果的なマルチシグ環境を構築できます。
次に、自分たちが設計したいマルチシグウォレットについて考えましょう。以下はその際検討すべきポイントです:
- セキュリティレベル: どれだけ強固なセキュリティが必要か。
- ユーザーインターフェース: 使いやすさとアクセス性。
- バックアップ方法: 万一の場合への備え。
これらの要因は、それぞれ異なるニーズや状況によって変化しますので、自社独自の要求事項や目標と照らし合わせながら最適解を模索していく必要があります。また、他企業との比較も参考になります。私たちは常に市場動向や新しい技術情報にも目を配り続けることが求められるでしょう。
このような基本知識と戦略的思考を取り入れることで、「マルチシグ暗号」を利用したより安全で信頼性高い取引環境を築いていくことが可能となります。
貯金目標に合わせたボーナスの使い方
私たちは、マルチプランの設定方法を理解するために、特定の目標に合わせたアプローチが重要であると考えています。特に、資金計画やリソース配分など、企業の成長戦略において不可欠な要素です。このセクションでは、複数の戦略的オプションを分析し、それぞれの利点と課題について詳しく説明します。
まずは、実際にどのような手法が有効かを検討しましょう。以下は、マルチプラン設定時に考慮すべき主要な要素です:
- 目標の明確化: 何を達成したいかを明確にすることで、その後の計画策定がスムーズになります。
- リソース評価: 利用可能な人材や資金など、自社内外から調達できるリソースを把握することが重要です。
- 市場分析: 競合他社や市場動向について徹底的に調査し、自社戦略との整合性を確認します。
次に、具体的なプランニング手法としてSWOT分析やPEST分析が挙げられます。これらはそれぞれ異なる視点から状況を評価し、有効な情報源となります。具体的には以下があります:
| 手法名 | 目的 | 利点 |
|---|---|---|
| S.W.O.T.分析 | 強み・弱み・機会・脅威の把握 | 内部と外部環境両方から洞察を得られること。 |
| P.E.S.T.分析 | 政治・経済・社会・技術環境の評価 | B2B及びB2C市場への影響要因を整理できること。 |
これらの手法によって得たデータは、各種シナリオに対して柔軟かつ効果的な対応策を構築する基盤となります。また、新規事業開発や既存事業改善にも応用可能であり、多様性豊かな経営戦略につながるでしょう。このような準備段階で対策案が充実しているほど、市場変化への適応力も高まります。
MVP(Minimum Viable Product)アプローチも有効です。
Cus
MVPとは、市場投入前に最小限の商品またはサービスバージョンでテストし、市場反応を見る方法です。このステップによって顧客ニーズへの理解が深まり、不必要な投資リスクも低減されます。その結果として形成されたフィードバックサイクルは、更なる革新へと私たちを導くでしょう。
MVPアプローチには以下のメリットがあります:
- {迅速なフィードバック獲得}: 実際のお客様から直接意見が受け取れるため改善ポイントが明確になる。
- {コスト削減}: 初期投資額や時間コストが抑えられるため、小さく始めて大きく育てる姿勢になりやすい。
- {マーケットフィット確認}: 商品開発段階で消費者ニーズとの整合性チェックできることで無駄打ち防止につながる。
A/Bテストなども取り入れれば、更なる精度向上にも寄与します。このように多角的視点から施策展開することで、「マルチプラン」の本質とも言える柔軟性と適応力を持った運営体制づくりにつながります。私たち自身この過程で学び続け、省察し続けていく意義深さがあります。次章では、このアプローチによって生じうる成果例について探求していきましょう。
生活費や急な出費を考慮した貯金額の設定
私たちは、生活費や急な支出を考慮した財務管理の重要性について深く理解する必要があります。特に、予測できない経済的変動に直面した際には、柔軟かつ迅速に対応できる財務戦略が求められます。これを実現するためには、日常的な収支の見直しと計画が不可欠です。
具体的には、以下の要素を考慮していくことが重要です:
- 緊急時用の貯蓄: 予期せぬ事態に備えた資金を確保することで、不安定な状況でも安心感を持てます。
- 固定費の見直し: 家賃や光熱費などの固定支出を再評価し、削減可能な項目を探すことが大切です。
- 収入源の多様化: 単一の収入源だけではなく、副業や投資など複数の収入源を持つことでリスクヘッジになります。
さらに、このような計画は単なる数字合わせではなく、自分自身と家族の将来にも影響します。そのため、一度立てた計画は定期的に見直し、市場環境やライフスタイルの変化に応じて調整していくことが必要です。私たち自身が主体となり、自ら行動することでより良い経済状況へと導いていけるでしょう。
| 対策項目 | 内容 | 頻度(推奨) |
|---|---|---|
| 緊急時用貯蓄基金設立 | 3~6ヶ月分の生活費相当額を目指す | 年1回見直し |
| 固定費チェックリスト作成 | 毎月払い明細書から無駄なサービスを確認する | 月1回実施 |
This proactive approach to financial management, considering both living expenses and unexpected costs, will not only provide stability but also empower us to make confident decisions in times of uncertainty.
ボーナス貯金を増やすための具体的な方法
私たちが「マネー」を計画する際には、具体的な方法を検討することが不可欠です。特に、生活費や予期しない支出を考慮した上での資金管理は、将来の安定性を確保するために重要です。このセクションでは、「マネー」に関連した具体的なアプローチと、それらを実行するための戦略について詳しく見ていきましょう。
資金管理の基本
資金管理においては、以下のような要素が重要となります:
- 月次予算: 毎月の収入と支出を把握し、そのバランスを維持すること。
- 緊急基金: 突発的な事態に備えて数か月分の生活費を確保しておくこと。
- 長期計画: 将来必要になる大きな支出(教育費や住宅購入など)に向けた貯蓄プラン。
これら基本的な要素が整っていることで、自信を持って経済的決断ができるようになります。特に、毎月の収入からどれだけ貯蓄できるかは、私たち自身のライフスタイルや価値観にも影響します。
目標設定とその達成方法
私たちが「マネー」を効果的に運用するためには、明確な目標設定が求められます。具体的には:
- 短期目標: 旅行や趣味への投資など、一年以内で達成可能な小さなゴール。
- 中期目標: 3〜5年内で達成したい大きめの買い物や自己啓発への投資。
- 長期目標: 老後資金や子供の教育費など、生涯設計に基づいた大型計画。
各目標ごとに必要となる金額及び期間を明確化し、それぞれへの貯蓄プランを立てることで、より現実的かつ達成可能になります。
| 目標タイプ | 具体例 | 期間 |
|---|---|---|
| 短期目標 | 旅行資金 | 1年以内 |
| 中期目標 | 新車購入 | 3〜5年以内 |
| 長期目標 | 退職後生活費積立て | 10年以上先 |
このようにして、多様性ある「マネー」の使い方によって将来へ向けた安心感と自信を得ることができます。また、この過程では定期的な見直しも欠かせませんので、自身の日々の変化にも柔軟に対応できる体制づくりも重要です。
将来に向けた資産形成とボーナス活用法
私たちが「未来に向けた資金形成とマルチ活用法」を考える際、まず重要なのは、長期的な視点を持つことです。特に、将来の生活設計を行う上で、どのように資金を効率よく運用していくかがカギとなります。このセクションでは、具体的な方法や戦略について掘り下げていきます。
資金形成の基本原則
資金形成にはいくつかの基本原則があります。これらを理解することで、効果的なプランニングが可能になります。以下はその主要なポイントです:
- 時間の価値: 資金は早めに投資するほど、その成長ポテンシャルが高まります。複利効果を最大限に利用しましょう。
- リスク分散: 異なる投資先への分散投資は、不測の事態から保護するために必要不可欠です。
- 定期的な見直し: 市場環境や個人状況によって投資方針を見直すことも重要です。
具体的な活用法
実際のところ、「未来に向けた資金形成」を実現するためには、多様なアプローチが求められます。一例として以下の方法があります:
| 方法 | 説明 | メリット |
|---|---|---|
| 積立投資 | 一定額ずつ定期的に投資します。 | 市場変動リスクを軽減できます。 |
| NISA(少額非課税制度)利用 | NISA口座で非課税枠内で投資可能です。 | 税制優遇措置による利益増加が期待できます。 |
| 不動産投資信託(REIT) | B2B・B2C市場で安定した収入源となります。 |
Aこれらの方法によって得られる結果は、多様性と柔軟性を兼ね備えたものとなります。私たち自身のライフスタイルや目標に応じて最適化できる点も大きな魅力です。また、それぞれの手法について詳細な研究と計画立案が必要ですが、その努力は必ず将来へつながる道筋となります。