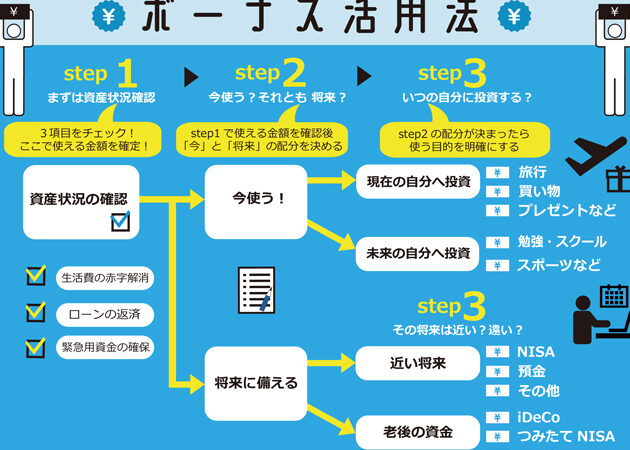
私たちのボーナスの使い道を考えるとき、特に家計への影響は無視できません。ボーナス 家にいくら入れるかは、多くの人にとって重要な決断です。私たちはこの資金をどのように活用することで、将来の安定や夢の実現につなげられるのでしょうか。
この記事では、ボーナスを家計にどれだけ振り分けるべきかについて具体的な考え方をご紹介します。収支バランスや貯蓄目標も踏まえながら、賢い選択をするためのヒントを探ります。私たちは一緒に理想的な配分を見つけ出し、有意義なお金の使い方を模索しましょう。
あなたは自分のボーナスが家庭に与える影響について考えたことがありますか?次章でそのポイントを深掘りしていきます。
ボーナスを家にいくら入れるかを考える際、私たちはまず自分たちの生活状況や将来の目標を明確にする必要があります。ボーナスは単なる一時的な収入ではなく、計画的に使うことで家計の安定や貯蓄の向上につながります。そのためには、支出項目ごとの優先順位をつけることが重要です。
ボーナス配分の基本方針
私たちがボーナスをどのように配分するかについては、以下の基本方針を考慮すると良いでしょう。
- 必須支出:生活費や住宅ローンなど、月々欠かせない支出。
- 貯蓄:将来への備えとして、一定額を貯金口座へ移す。
- 投資:資産形成のために株式や投資信託などへの投資。
- 娯楽・楽しみ:旅行や趣味など、自分たちへのご褒美として使う部分。
このような配分によって、私たちは安定した生活基盤を維持しながらも、自分たちの夢や希望にも少しずつ近づくことができます。
具体的な割合と例
実際にはどれくらいの割合でボーナスを家計に組み込むべきでしょうか?以下は一般的な参考割合です。
| 項目 | 割合 |
|---|---|
| 必須支出 | 50% |
| 貯蓄 | 30% |
| 投資 | 10% |
| 娯楽・楽しみ | 10% |
このような具体的な数値を見ることで、自分たちが何に重きを置くべきかがわかりやすくなるでしょう。また、この配分はライフステージや経済状況によって見直す必要がありますので、柔軟性を持ったアプローチが求められます。
家計におけるボーナスの役割
ボーナスは、私たちの家計において重要な役割を果たしています。それは単なる追加収入ではなく、計画的に活用することで経済的な安定や将来の目標達成につながります。特に、ボーナスをどのように家計に組み込むかが、私たちの生活水準や貯蓄能力に大きな影響を与えます。このセクションでは、ボーナスが家計にもたらす具体的な効果について考えてみましょう。
ボーナスによる経済的安定
ボーナスを適切に配分することで、私たちは必要不可欠な支出をカバーしつつ、貯蓄や投資にも回せる余裕が生まれます。例えば、
- 急な支出への備え:予期しない医療費や修理費など、大きな支出があった場合でも対応できるようになります。
- ライフイベントへの準備:結婚式や子供の教育資金など、大きなイベントにはまとまった金額が必要です。そのためにはボーナスの一部を積立てておくことが有効です。
このように、ボーナスは私たちの生活全体を支える基盤となり得ます。
ボーナスと将来設計
さらに、将来への投資としてボーナスを活用することも非常に重要です。少しずつでも長期的には大きな成果につながります。具体的には、
- 資産形成:株式投資や不動産購入などで資産を増やすチャンスがあります。
- 引退後の安心感:早い段階から年金以外にも老後資金を確保しておくことは、その後の生活品質向上につながります。
これらによって、自分自身だけでなく家族全体の未来もより明るくなるでしょう。
ボーナス配分例
実際にはどれくらいの割合でボーナスを使うべきかについても考慮する必要があります。以下は推奨される基本的な配分例です:
| 項目 | 割合 |
|---|---|
| 必須支出 | 40% |
| 貯蓄 | 30% |
| 投資 | 20% |
| 娯楽・楽しみ | 10% |
このような配分によってバランスよく使うことで、不安定要素への対処もしつつ、自身と家族の夢へ近づける道筋が見えてきます。また、この配分比率は各家庭によって異なるため、自身に合ったスタイルで調整していくことが求められます。
ボーナスを使った貯蓄と投資のメリット
ボーナスを賢く利用することで、貯蓄や投資の面で私たちに多くのメリットがもたらされます。特に、生活費や日常的な支出とは別に一時的に得られるこの収入は、将来への備えとして大変有効です。このセクションでは、ボーナスを使った貯蓄と投資の具体的な利点について考えてみましょう。
貯蓄の強化
まず第一に、ボーナスによって貯蓄が促進される点が挙げられます。通常の給料からは難しいまとまった金額を一度に貯めることができるため、以下のような目的にも効果的です。
- 緊急時対応:予期しない出来事に備えるための「非常用基金」を確保できます。
- 大きな目標達成:旅行や家電購入など、大きな買い物への資金を積立てることが可能です。
このように、ボーナスを意識して貯蓄することで経済的余裕が生まれ、その後のプランニングにも良い影響を及ぼします。
投資機会の創出
次に、ボーナスは投資活動にも活用できます。長期的には、この投資が将来的な利益につながります。具体的には、
- 株式市場への参加:少額でも株式へ投資することで、市場全体から恩恵を受けられる可能性があります。
- 不動産購入:定期的な収入では手が届かない物件にもチャレンジできるチャンスとなります。
これらの選択肢は、自分自身だけでなく家族全体への経済基盤形成にも寄与します。さらに、早いうちから投資を始めることで複利効果も期待でき、その成果は時間と共に増大します。
ボーナス配分戦略
最後に重要なのは、どれくらいボーナスを貯蓄や投資へ振り向けるべきかという配分戦略です。例えば以下のような割合で配分すると良いでしょう:
| 項目 | 割合 |
|---|---|
| 貯蓄 | 30% |
| 投資 | 20% |
| 必要経費・生活費 | 40% |
| 娯楽・その他支出 | 10% |
この配分例はあくまで参考ですが、自身および家庭状況によって調整しながら最適化していくことが求められます。このような計画性あるアプローチによって、「ボーナス 家にいくら入れる」かという疑問も明確になり、それぞれの日々の生活や未来設計につながります。
生活費と必要経費の見直し方法
私たちの生活において、ボーナスをどのように活用するかを考える際、生活費や必要経費の見直しは非常に重要なステップです。特に、ボーナスが支給されるときこそ、自分たちの出費を再評価し、無駄を省く絶好の機会となります。このセクションでは、具体的な見直し方法について考えてみましょう。
支出項目の把握
まずは、自分たちが日々どれだけのお金を使っているかを正確に把握することが大切です。これには以下のステップがあります。
- 家計簿をつける:収入と支出を書き留めることで、自分たちの消費パターンを可視化できます。
- 月ごとの支出分類:食費、光熱費、交通費など、それぞれのカテゴリごとに整理します。
- 不必要な項目を洗い出す:過去数ヶ月間で特によく使ったけれども、本当に必要だったか疑問が残る支出事項をピックアップします。
このプロセスによって、自分たちが本当に何にお金を使っているか理解でき、その上で「ボーナス 家にいくら入れる」べきか判断材料になります。
削減可能な経費
次に、見直した結果から削減できそうな経費について考えます。例えば以下のような項目があります:
- 食費:外食頻度や高価な食品購入は削減可能です。
- サブスクリプションサービス:使用していないものや重複しているサービスは解約しましょう。
- 光熱費:節水・節電意識でコストダウンが図れます。
生活スタイルによって異なるものの、このような小さな削減が積み重なることで、大きな影響につながります。その結果として得られる余剰資金は貯蓄や投資へ振り向けられるため、「ボーナス 家にいくら入れる」に対する答えもより明確になるでしょう。
| 経費項目 | 例 | 潜在的削減額 |
|---|---|---|
| 食費 | 外食回数削減 | 月5,000円 |
| サブスクリプション | 不要サービス解約 | 月2,000円 |
| 光熱費 | 電気使用量見直し | 月3,000円 |
この表からもわかる通り、それぞれの日常生活で少しずつ注意するだけでも大幅な節約効果が期待できます。私たちはこうした見直し作業から生じた余剰資金を利用して、有意義なお金の使い方へシフトさせていくことが求められます。
ボーナスを賢く管理するためのポイント
私たちがボーナスを賢く管理するためには、計画的なアプローチが不可欠です。特に、「ボーナス 家にいくら入れる」と決定する際、資金の使い道や将来の目標を明確にすることが重要です。このセクションでは、ボーナスをより有効に活用するためのポイントを考えてみましょう。
目標設定
まずは、自分たちの短期および長期の目標を設定します。これには以下のような項目があります:
- 緊急予備資金:生活費の3〜6ヶ月分を貯蓄し、不測の事態に備えます。
- 教育資金:子どもの教育や自己啓発への投資として、一部を確保します。
- 老後資金:将来的な生活設計に向けて、早めから積立てることが大切です。
このように具体的な目標があれば、ボーナスをどれだけ家計に回すかという判断も容易になります。
賢い配分方法
次に、ボーナスの配分方法について考えます。一般的には以下の配分割合が推奨されています:
- 50% 貯蓄・投資:未来への準備として貯蓄や株式などへ振り向けます。
- 30% 生活費・必要経費:今月必要な支出として利用します。
- 20% 娯楽・自己投資:リフレッシュや成長につながる経験へ使います。
この配分は一例ですが、自身のライフスタイルや優先順位によって調整可能です。実際、自分たちが何を重視しているかで、この割合は変化します。
| 用途 | 割合 | 説明 |
|---|---|---|
| 貯蓄・投資 | 50% | 未来への備えと増加狙い。 |
| 生活費・必要経費 | 30% | 日常生活で必要な支出。 |
| 娯楽・自己投資 | 20% | ストレス解消や能力向上。 |
定期的な見直し
最後に、このプランは一度作ったら終わりではなく、定期的な見直しが重要です。例えば以下の場合には再評価しましょう:
- 年収や支出状況が変わったとき
- 新しい家庭環境(結婚、子ども誕生など)ができたとき
- 投資市場や経済状況による影響
こうしたタイミングで見直すことで、「ボーナス 家にいくら入れる」について常時最適化された選択肢となります。この柔軟性こそが賢くボーナスを管理する上で鍵となります。