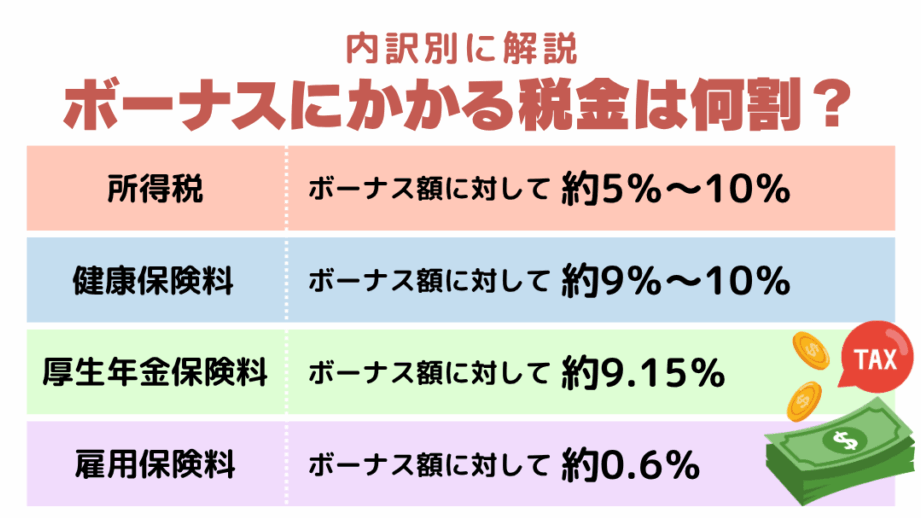
年末が近づくと多くの人が待ち望むボーナス。私たちはこの特別な報酬をどのように活用するか考えるだけでなく、ボーナスの税金はどれくらい引かれるのかも気になりますよね。実際に手元に残る金額を知ることは非常に重要です。
この記事では、ボーナスに対する課税制度や控除について詳しく解説します。また、ボーナスを受け取った際に注意すべき点や税率の変動についても触れていきます。私たちが理解しておくべき基本的な知識をしっかりと把握しましょう。
あなたは自分のボーナスから引かれる税金についてどれくらい知っていますか?この情報を知ることで賢い資産管理ができるようになります。より良い未来のためには必見の記事です。
ボーナスの税金 どれくらい引かれるかを知るための基本情報
ボーナスに関する税金について理解を深めるためには、まずその基本的な仕組みを知っておく必要があります。ボーナスは通常の給与とは異なり、特別な支給として位置付けられています。そのため、税金の計算方法や引かれる額も異なる場合があります。このセクションでは、ボーナスに関連する税金がどのように計算され、実際に私たちが受け取る金額にどれくらい影響を与えるのかを詳しく見ていきましょう。
ボーナスにかかる主な税金
ボーナスには主に以下の二つの税金が関係しています:
- 所得税: ボーナスにも所得税が課せられます。これは年収全体から算出される基準によって決まり、その割合は個々人によって異なることがあります。
- 住民税: 住民税もまた重要です。居住地によって異なるこの税金は、前年の所得を基準として課せられます。
これら二つの税金は合算して影響し、最終的な手取り額に大きく作用します。
税率と控除について
具体的な数値で考えると、一般的には以下のような流れになります:
| 月収 | ボーナス(例) | 所得税率 | 住民税率 |
|---|---|---|---|
| 300,000円 | 1,000,000円 | 20% | 10% |
| 500,000円 | 2,000,000円 | 25% | 15% |
| 700,000円 | 3,000,000円 | 30% | 20% |
上記の表から分かるように、高いボーナスや高収入の場合には、それぞれ適用される所得・住民税率も高くなる傾向があります。このため、自分自身がどんな状況下であるかを把握しておくことが重要です。
私たちは、この情報を元に自分たちのお財布事情や将来設計について考慮する必要があります。また、それぞれの年度末調整時期には再評価が行われるため、その際にも注意深く確認しましょう。
所得税と住民税がボーナスに与える影響
ボーナスに対する所得税と住民税の影響は、私たちが実際に受け取る金額に大きく関わっています。これらの税金は、ボーナスが支給されるタイミングやその額によって変動しますので、自分の状況を把握しておくことが重要です。特に、給与と異なり一時的な収入であるボーナスには、通常とは異なる計算方法が用いられます。このセクションでは、それぞれの税金がどのように計算されるかを詳しく見ていきましょう。
### 所得税の影響
ボーナスには所得税が課せられます。そのため、支給される金額から一定割合が引かれることになります。この割合は年収全体によって異なるため、高収入の場合はより高い税率が適用されます。例えば、年間収入800万円以上の場合、所得税率は30%程度になることがあります。
### 住民税の影響
住民税もまた無視できない存在です。この税金は前年の所得を基準として課せられるため、ボーナス支給時期にも注意が必要です。一般的には10%前後ですが、地域や個人の状況によって変動する可能性があります。また、この住民税もボーナスから直接差し引かれるため、その影響を考慮するべきです。
| 条件 | 所得税率 | 住民税率 |
|---|---|---|
| 年収500万円未満 | 5-15% | 10% |
| 年収500万〜800万円 | 20% | 10-15% |
| 年収800万円以上 | 30%以上 | 15-20% |
このように、それぞれの居住地や昨年度の所得によって、大きく変わることがあります。我々自身もこれらを踏まえた上で、自分たちのお財布事情について考える必要があります。そして、最終的な手取り額を正確に把握することで、有意義な家計管理につながります。
年末調整でのボーナス税金計算方法
年末調整は、ボーナスにかかる税金を計算する上で非常に重要なプロセスです。私たちが受け取るボーナス額からどれくらいの税金が引かれるのかを正確に理解するためには、この手続きについて知識を深めておく必要があります。年末調整では、給与所得やその他の控除と合わせて、最終的な課税額が決定されます。そのため、ボーナス支給時期によっても変動があることを念頭に置いておきましょう。
年末調整の流れ
年末調整は通常、毎年12月に行われます。この手続きでは、以下のステップでボーナス税金が計算されます。
- 年間収入の集計: ボーナスを含む全ての年間収入を集計します。
- 控除額の確認: 所得控除(社会保険料控除や生命保険料控除など)を適用し、課税対象となる所得金額を算出します。
- 所得税・住民税率の適用: 課税対象となった所得に対して適切な所得税率と住民税率を適用し、それぞれの税額を計算します。
- 過不足分の精算: 既に源泉徴収された金額との差額(過不足分)について清算され、必要な場合は還付または追加納付が行われます。
このようにして私たち一人ひとりのボーナスから差し引かれる具体的な金額が明確になります。特に注意したい点として、高収入者の場合には高い所得税率が適用されるため、自身の年収区分について把握しておくことが大切です。
ボーナス支給時期による影響
さらに重要なのは、ボーナス支給時期です。例えば、一部企業では夏季と冬季で異なるタイミングで支給され、その際には前年との年度間で累積するため、住民税にも影響があります。また、多くの場合、一度でも増加した収入は翌年度にも反映されるため、その結果として翌年的な負担も考慮すべきです。このような側面からも、自身のお財布事情への影響を事前に検討しておくことが求められます。
| 条件 | 課税対象総収入 | 想定納付済み源泉徴収 |
|---|---|---|
| 年収500万円未満 | 320万円程度 | 8-10% |
| 年収500万〜800万円 | 650万円程度 | 15-18% |
| 年収800万円以上 | 1000万円以上 | 20-25% |
この表からもわかるように、それぞれ異なる条件下ではボーナスから引かれる実際的な数値や割合にも幅がありますので、自身の日々変化する状況と照らし合わせながら正しい情報把握につながります。
ボーナス支給時期による税金への影響
ボーナスの支給時期は、税金に大きな影響を与える要因の一つです。特に、年末調整や住民税の計算が行われるタイミングによって、私たちが受け取る実際の金額が変動することがあります。このため、自身のボーナス支給時期と税金の関連性について理解しておくことは非常に重要です。
ボーナス支給タイミングと課税年度
一般的に、多くの企業では夏季と冬季に分けてボーナスを支給します。この場合、例えば夏に支給されたボーナスは、その年の所得として扱われます。一方で、冬に支給される場合には、その年末調整や翌年度の住民税にも影響します。このような複雑さからも、どちらか一方だけでなく両方を考慮する必要があります。
累積課税への影響
また、一度でも増加した収入は翌年度にも影響を及ぼす可能性があります。たとえば、前年よりも高いボーナスを受け取った場合、それが翌年の所得として反映され、高い税率が適用されることになります。これに伴い、自身のお財布事情やライフプランニングにも注意深く取り組むべきです。
| 条件 | 課税対象総収入 | 想定納付済み源泉徴収 |
|---|---|---|
| 冬季ボーナスの場合(12月支給) | 年間収入 + 冬季ボーナス額 | 15-20% |
| 夏季ボーナスの場合(6月支給) | 年間収入 + 夏季ボーナス額 | 10-15% |
| この表からもわかるように、それぞれ異なる条件下では引かれる実際的な数値や割合にも幅がありますので、自身の日々変化する状況との照らし合わせが求められます。 | ||
したがって、私たちは自身の状況や予想される今後の収入についてしっかり把握し、それによって生じる可能性のある負担を事前に検討しておかなければならないでしょう。これらすべてを踏まえた上で賢明な判断を行うことで、より良い財政管理につながります。
節税対策としてのボーナス活用法
ボーナスは、私たちの年間収入を大きく左右する要素ですが、その使い方次第で税金に対する影響を軽減することができます。特に節税対策としてボーナスを活用する方法を理解しておくことで、より賢明な財務管理が可能になります。ここでは、具体的な活用法について詳しく見ていきましょう。
ボーナス支給額と所得控除
まず重要なのは、ボーナスの支給額によって適用される所得控除の範囲です。例えば、年末調整や確定申告時には、一定の所得控除が受けられるため、高額なボーナスを受け取った場合でも、それに見合った控除があれば課税対象額を抑えることができます。このような仕組みを利用し、自身の状況に応じた最適な計画を立てることが必要です。
積立貯金や投資への振り分け
次に考慮すべきは、ボーナスの使い道です。例えば、一部を積立貯金や投資信託などに振り分けることで、将来的な利益につながります。この際には、「特定口座」や「NISA」を利用することで、税制上有利になる場合があります。これにより、本来なら課税される部分も少なくなる可能性があります。
| 項目 | 説明 | 節税効果 |
|---|---|---|
| 積立貯金 | 一定期間預け入れで利息発生 | 利息への課税回避可(条件あり) |
| NISA口座利用 | 上限内で得た利益非課税 (2024年度まで) |
最大120万円まで非課税扱い可 |
| この表からもわかるように、戦略的な資産運用によって節税効果が期待できる選択肢が存在します。 | ||
最後に、自分自身のライフプランニングにも目を向けましょう。短期的な視点だけでなく、中長期的な観点からも資産形成やリスクマネジメントについて考えておくことが大切です。それによって将来的にも安定した生活基盤を築く手助けとなります。