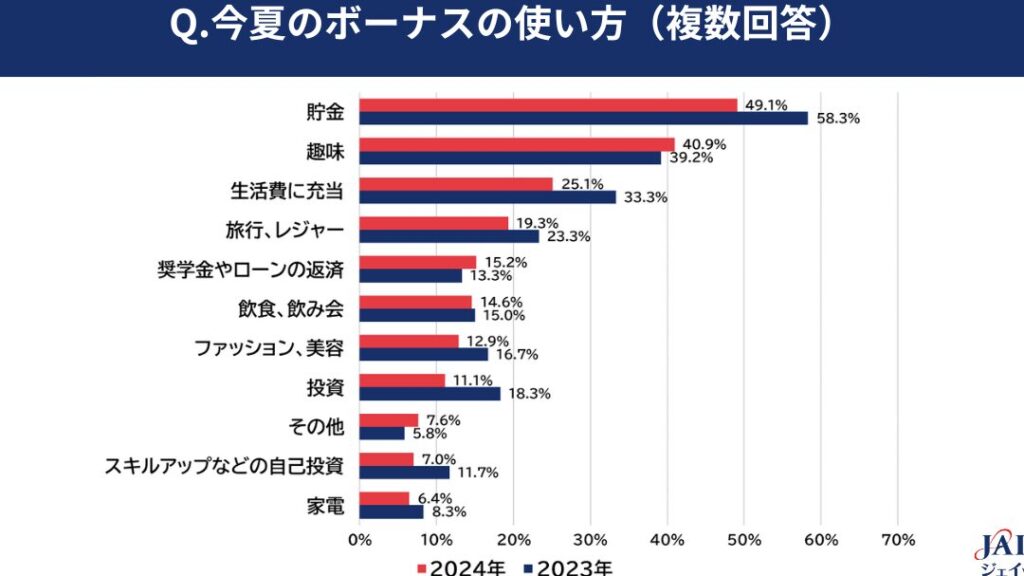
私たちの30代は、将来への投資や生活の質を向上させる大切な時期です。ボーナス 何に使う 30代というテーマは、多くの人にとって興味深いものでしょう。この特別なお金をどのように活用すれば、私たちの人生にプラスになるのでしょうか。
この記事では、ボーナスを賢く使うためのおすすめ活用法をご紹介します。貯蓄や投資だけでなく、自分自身へのご褒美や家族との思い出作りにも役立つアイデアが満載です。ボーナスをどれだけ有効に使えるかが、今後のライフスタイルに直結することを知っていますか?
皆さんも自分自身や家族のために最高の選択肢を見つけたいと思っているはずです。さあ、一緒にこの重要な決断について考えてみましょう。
ボーナス 何に使う 30代の賢い選択肢
私たちの30代におけるボーナスの使い道は、将来の安定した生活を築くために非常に重要です。この時期には、家族やキャリア、趣味など多くの選択肢があり、それぞれのニーズに応じた賢い使い方が求められます。ここでは、具体的な選択肢を見ていきましょう。
教育資金への投資
教育は未来への最大の投資です。子どもの教育費用や自分自身のスキルアップを考えると、ボーナスを教育関連に充てることは非常に有意義です。以下はその例です:
- 子ども向けの学習塾や習い事
- 自己啓発セミナーや資格取得講座
- オンラインコース
これらへの投資は短期的な出費ですが、長期的には大きなリターンにつながります。
健康管理
私たちが健康であることは、生活全般に良い影響を与えます。ボーナスを健康管理に使うことで、自分自身や家族の健康状態を向上させることができます。具体的には:
- 定期健診や人間ドック
- フィットネスクラブ会員権
- 健康食品やサプリメント
健康への投資は、一時的な支出以上の価値があります。
住宅ローン返済
住宅ローンがある場合、その返済にボーナスを充てることも賢明な選択肢となります。特に返済期間中盤以降であれば、元本削減によって総利息負担も軽減されます。この方法によって得られるメリットとして:
- 利息負担軽減
- 早期完済による精神的余裕
このような観点からも、住宅ローン返済へ回すことは有効です。
投資信託・株式投資
将来的な収入源として投資信託や株式への投資も検討するべきです。ただし、この選択肢にはリスクも伴いますので、市場動向について学ぶ必要があります。また、自分自身で運用するだけでなくプロフェッショナルへ相談するという手段もあります。
これら様々な選択肢から、自分たち30代ならではのライフスタイルと目標に合わせて最適な方法を模索してみましょう。それぞれの状況によって異なるため、一番合ったプランニングが重要です。
資産形成に役立つ使い道
私たちの30代のボーナスを資産形成に役立てる方法は、将来の安定した生活を築くために非常に重要です。特にこの時期には、家計や将来設計を見据えた賢い使い方が求められます。ここでは、具体的な資産形成につながる使い道を考えてみましょう。
貯蓄口座への積立
ボーナスを利用して貯蓄口座へ積み立てることは、将来的な大きな出費に備えるための基本的な手段です。特に、緊急時や予想外の支出に対応できるよう余裕を持った金額を確保することが大切です。このような理由から、以下のポイントにも注意しましょう:
- 自動積立設定で手間なく貯蓄
- 高金利銀行やネットバンクで利息アップ
- 目的別(旅行・教育・住宅)で分けて管理
投資信託や株式への分散投資
ボーナスを活用して投資信託や株式へ分散投資することで、中長期的な資産増加が期待できます。ただし、この選択肢にはリスクも伴うため、市場動向について学びつつ、自身で運用するだけでなく専門家とも相談しながら進めることが重要です。
不動産投資への挑戦
さらに、一部のボーナスを不動産投資に充てることも検討価値があります。不動産市場は長期的には安定した収益源となり得ます。しかし、不動産購入には初期費用がかかるため、慎重な計画とリサーチが必要です。具体的には:
- 小規模物件から始めて経験値を積む
- 地域密着型の物件選びで空室リスク軽減
- 賃貸経営によるキャッシュフロー構築
これらの選択肢から、自分たち30代ならではのライフスタイルと目標に合わせて最適な方法を模索し、将来への道筋を描いていきましょう。それぞれ異なる状況によってアプローチは変わりますので、自分自身や家族に最も合ったプランニングが重要になります。
趣味やレジャーへの投資方法
私たちの30代にとって、ボーナスを趣味やレジャーに投資することは、心身ともにリフレッシュし、充実したライフスタイルを送るために重要です。特に忙しい日々の中で、自分自身や家族との時間を大切にすることが、ストレス軽減や人間関係の強化につながります。ここでは、具体的なを考えてみましょう。
新しい趣味への挑戦
ボーナスを利用して新しい趣味に挑戦することで、新たなスキルを身につけたり、自己表現の場を広げたりできます。以下のようなアクティビティが人気です:
- 音楽教室:楽器演奏やボーカルレッスン
- スポーツクラブ:ジム通いやチームスポーツ
- 料理教室:異国料理やお菓子作り
- アートワークショップ:絵画や陶芸などのクリエイティブ活動
これらは単なる娯楽だけでなく、自己成長にも寄与します。また、新しい仲間との出会いも期待できるため、人間関係が広がることも魅力です。
旅行計画への投資
ボーナスで旅行計画を立てることも素晴らしい選択肢です。特別な思い出作りとして、大切な人と共に過ごす時間はかけがえのないものとなります。旅行先について考える際には次のポイントがあります:
- 国内外問わず多様な文化体験が可能
- 家族向けプランから友達との冒険まで幅広く選べる
- 事前予約によってコスト削減も期待できる
また、旅先で得られる経験は、その後の日常生活にも良い影響を与えることでしょう。
健康志向へのシフト
最近では健康意識が高まっていますので、一部のボーナスをフィットネス関連の商品やサービスへ投資することも価値があります。具体的には以下があります:
- 高品質なスポーツウェアやシューズ購入によるモチベーションアップ
- パーソナルトレーニングセッション受講による効果的な運動習慣形成
- 健康食品・サプリメントへの支出で体調管理
このように、自分自身の健康と幸福感向上にも繋げていきたいですね。
これらの使い道から、自分自身だけでなく周囲との関係性も豊かになる方法として、多角的に検討してみましょう。我々30代ならではのライフスタイルと目標設定と絡めて、有意義な使い方が見つかればと思います。
家計の見直しと負担軽減
私たち30代にとって、ボーナスを有効に活用する方法の一つが、です。特に生活費や教育費などの固定支出は、長期的な経済状況に大きな影響を与えるため、この機会を利用して見直すことが重要です。具体的には、以下のアプローチを検討してみましょう。
固定費の見直し
まずは、毎月かかる固定費を洗い出し、それぞれについて再評価します。例えば:
- 保険料:必要な保障内容で最適なプランへの変更
- 通信費:格安SIMやプラン変更によるコスト削減
- 光熱費:省エネ設備導入や契約内容の確認
- サブスクリプションサービス:不要なサービスの解約
これらの見直しによって、毎月一定額が節約でき、その分を貯蓄や投資へ回すことが可能になります。
臨時支出への備え
家計改善には予測不可能な臨時支出にも対応できるよう準備しておくことが不可欠です。ボーナスから一定額を「緊急資金」として確保することで、不意の出費にも安心できます。この資金は以下の場合に役立ちます:
- 医療費:突発的な病気やケガへの対応
- 修理代:車両トラブルや住宅設備故障時に備える
- 教育関連費用:子どもの急な学用品購入など
このように、将来の不安要素を軽減させるためにも、一部を確保する戦略は非常に効果的です。
生活習慣の見直しと改善
さらに、自身の日々の生活習慣も振り返り、有効活用できるポイントがあります。例えば、自炊頻度を増やすことで外食代を抑えたり、公共交通機関利用で通勤コストを削減したりすることで、無駄遣いが防げます。この結果として生まれる余剰資金も貯蓄につながります。また、新しい健康志向食品へのシフトも考えてみてください。初期投資として多少高価でも長期的には医療費削減につながります。
このように、「ボーナス 何に使う 30代」において家計管理は非常に重要であり、多方面からアプローチすることで生活全体の質向上にも寄与します。我々自身と家族との未来設計について真剣に考える良い機会となりますので、一歩ずつ進めていきたいですね。
将来のための貯蓄と投資戦略
将来に向けての貯蓄と投資戦略は、30代にとって非常に重要なテーマです。ボーナスを賢く使うことで、将来的な資産形成や経済的安定を図ることができます。以下では、具体的な貯蓄方法や投資先について考えてみましょう。
貯蓄の基本戦略
まずは、ボーナスから一定額を「貯蓄」することを優先しましょう。理想的には、ボーナス全体の20%〜30%程度を貯金口座や積立型預金など安全性の高い金融商品に回すことが推奨されます。このようにして得た資金は、長期的な目標達成や急な出費への備えとして役立ちます。
- 緊急予備資金: 生活費の3ヶ月分程度を目指す。
- 旅行・教育費用: 将来計画している大きな支出に備える。
投資する際のポイント
次に、貯蓄だけでなく「投資」を検討することも重要です。我々30代はまだ時間がありますので、中長期的視点でリスクを取りながら運用できる余地があります。以下はおすすめの投資手段です。
- 株式投資: 定期的な積立購入(ドルコスト平均法)でリスク分散。
- インデックスファンド: 手数料が低く、市場全体への分散投資が可能。
- 不動産クラウドファンディング: 小口から始められるため初期投資が少ない。
| 投資種類 | 特徴 | リスクレベル |
|---|---|---|
| 株式 | 高いリターン可能だが変動あり | 中〜高 |
| インデックスファンド | 市場全体へ分散でき安定性あり | 中 |
| 不動産クラウドファンディング | 小口から参加でき、不労所得も期待可 | 中〜高 |
このように、「ボーナス 何に使う 30代」という観点から見ても、将来を見据えた貯蓄と多様化した投資戦略が鍵となります。私たち自身と家族との未来設計について真剣に考え、一歩ずつ進んでいくことが求められます。