ボーナスは私たちの生活において重要な要素です。特に「ボーナス 2回 何ヶ月分」の計算方法は、多くの人が知りたい情報です。このトピックでは、ボーナスが支給されるタイミングや額面を基に、どのように計算するかを詳しく解説します。
私たちが理解することで、より賢くお金を管理し、将来のプランニングにも役立てることができます。またこの計算にはいくつかの注意点もありますので、一緒に確認していきましょう。あなたは自分のボーナスについて正確な知識を持っていますか?この機会にしっかりと学び、自分自身の経済状況を見直してみませんか?
ボーナス 2回 何ヶ月分の計算方法
ボーナスを2回支給される場合、私たちはその金額が何ヶ月分に相当するのかを計算する必要があります。この計算方法は、ボーナスの総額と基本給から導き出すことができます。具体的には、以下のステップで進めます。
- ボーナスの合計金額を確認: まずは、年間で支給されるボーナスの合計金額を把握します。
- 月ごとの基本給を把握: 次に、自身の月々の基本給を確認します。
- 計算式に代入: 合計ボーナス金額を月ごとの基本給で割り、その値に基づいて何ヶ月分に相当するかを求めます。
計算例
例えば、年収100万円の方が2回のボーナスとして合計30万円を受け取った場合、このように計算します。
| 項目 | 金額 |
|---|---|
| 年収(基本給) | 100万円 |
| 年間ボーナス合計 | 30万円 |
| 月々の基本給(年収/12) | 8.33万円(約) |
| 何ヶ月分?(年間ボーナス/基本給) | 3.6ヶ月分(30万/8.33万) |
この結果からわかるように、この方の場合、受け取ったボーナスは約3.6ヶ月分に相当すると言えます。私たちがこの情報を理解し活用することで、将来への資金管理や予測がより簡単になるでしょう。また、自身の状況や企業によって異なるため、それぞれ個別に確認しておくことも大切です。
ボーナス支給のタイミングと影響
ボーナスを受け取るタイミングは、企業によって異なりますが、一般的には年に2回の支給が多く見られます。私たちにとって重要なのは、このタイミングがどのように影響するかです。ボーナス支給日が近づくと、経済的な計画や生活設計にも変化が生じることがあります。
支給時期による影響
- 資金管理: ボーナスの支給日を把握しておくことで、必要な出費や貯蓄計画を立てやすくなります。
- 税金への影響: ボーナスの額面によっては、課税される所得も変わるため、事前に確認しておくと良いでしょう。
- モチベーション向上: 支給日の到来は、多くの場合社員の士気を高める要因ともなり得ます。
次に、具体的な支給タイミングについてみていきましょう。多くの企業では、夏季(6月〜7月)と冬季(12月〜1月)にボーナスを支給します。この時期は家計への影響も大きいため、その配分や使い道について考慮することが不可欠です。
年間で見るボーナスの位置づけ
私たちは年間収入全体から見た場合、ボーナスがどれくらい占めているかを知っておくべきです。通常、この割合は以下の通りになっています:
| 項目 | 割合 |
|---|---|
| 基本給 | 80% |
| ボーナス | 20% |
このように見ると、一年を通じて安定した収入源として基本給が圧倒的である一方で、一時的ではあるもののその存在感は無視できません。このため、「ボーナス 2回 何ヶ月分」の理解だけでなく、それぞれのタイミングでどれだけ使えるかという計画も重要になります。
また、自身の生活スタイルや将来設計にも寄与する要素として捉えられるでしょう。そのためにはしっかりとした資金管理方法を持つことが必要です。
年収におけるボーナスの位置づけ
私たちの年収において、ボーナスは非常に重要な役割を果たしています。通常、年収の一部として計算されるボーナスは、基本給とは異なる形で支給され、その額面が私たちの経済的な安定性や生活水準にも直接影響します。このため、「ボーナス 2回 何ヶ月分」の理解だけでなく、それが年収全体にどのように位置づけられているかも知識として持っておくことが大切です。
年収内のボーナス割合
ボーナスは一般的に年間所得の約20%を占めるとされています。この割合は企業や業界によって異なる場合がありますが、以下のような傾向があります:
| 項目 | 割合 |
|---|---|
| 基本給 | 80% |
| ボーナス | 20% |
このデータからもわかるように、基本給が主な収入源である一方で、ボーナスも無視できない存在です。特に年末や夏季など、大きな出費が予想される時期には、この額面が家計への影響を及ぼすことになります。
ボーナス活用方法
また、ボーナスを効果的に活用することで、自分自身や家族の将来設計にも寄与できます。例えば:
- 貯蓄: 不測の事態への備えとして、一部を貯金する。
- 投資: 将来的な利益を見越して資産運用を始める。
- 支出計画: 大きな買い物や旅行など、特別な支出に充てる。
このように考えることで、単なる臨時収入ではなく、自身のライフプラン全体として捉えることが可能になります。したがって、私たちは「ボーナス 2回 何ヶ月分」を意識しつつ、その使い道についても戦略的に考えていく必要があります。
注意が必要な税金や控除について
私たちがボーナスを受け取る際には、税金や控除について十分に理解しておくことが重要です。特に「ボーナス 2回 何ヶ月分」という観点から考えると、年収の計算だけでなく、それに関連する税金がどのように影響するかも把握しておかなければなりません。ボーナスは給与として支給されるため、所得税や住民税の対象となります。これらの税金は、ボーナス額面によって変動するため注意が必要です。
所得税について
ボーナスには、通常の給与と同様に所得税が課せられますが、その計算方法は異なる場合があります。一般的には以下の手順で計算されます:
1. ボーナス額を確定
2. 所得控除を適用
3. 残った金額に対して所得税率を適用
この流れからもわかるように、控除後の残高によって最終的な納付額が決まります。例えば、高いボーナスを受け取った場合、それによって段階的に増加する所得税率にも留意しなければなりません。
住民税について
住民税もまたボーナスから引かれる重要な要素です。この住民税は前年の所得を基準としているため、一度支払うと翌年度以降も影響します。また、市区町村によって課せられる率も異なるので、自分の居住地で確認しておく必要があります。
| 項目 | 割合 |
|---|---|
| 所得税(例) | 5%〜45% |
| 住民税(例) | 10% |
その他の控除について
さらに、社会保険料など他の控除項目にも注意しましょう。これらもボーナスから自動的に差し引かれるため、手元に残る金額は思ったより少なくなることがあります。具体的には、
– 健康保険料
– 厚生年金保険料
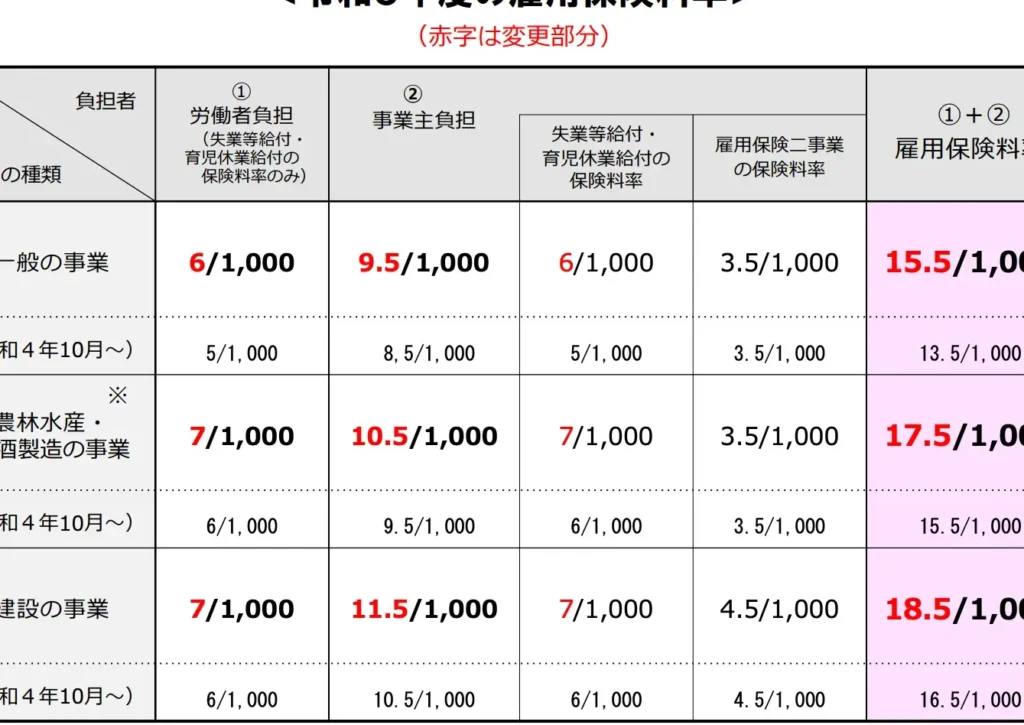
– 雇用保険料
これら全てを考慮した上で、「ボーナス 2回 何ヶ月分」の実質的な受取り額をシミュレーションすることが大切です。この知識を持つことで、不意打ちや予想外の出費への備えが可能になります。
ボーナスを活用した資金計画のポイント
私たちがボーナスを受け取る際には、単に金額を把握するだけではなく、その活用方法についても計画的に考えることが重要です。特に「ボーナス 2回 何ヶ月分」という視点からみると、将来的な資金計画を立てる上でのポイントは多岐にわたります。目標や必要な支出を明確にし、それに応じた資金配分を行うことで、より効果的な使い方が実現できます。
ボーナスの使い道
まずは、ボーナスの使い道を見定めることから始めましょう。具体的には以下のような項目が考えられます:
- 貯蓄: 将来のための資金として一定額を貯蓄する。
- 投資: 資産形成の一環として株式や投資信託へ投資。
- 教育費: 子どもの教育費用や自己啓発への投資。
- 生活費補填: 日常生活で必要となる大きな支出(家電購入など)への充当。
これらの項目はそれぞれ異なる優先順位がありますので、自分自身や家族のニーズと照らし合わせながら選択することが求められます。
ボーナス利用時の注意点
ボーナスを有効活用するためには、以下のような注意点も留意しておくべきです:
- 余裕を持った計画: ボーナスは年2回支給されますが、その収入だけで生活全般を賄うことは避けましょう。不測の事態にも対応できるよう余裕あるプランニングが重要です。
- 税金・控除後の実質額確認: 実際手元に残る金額は税金や控除によって変動します。「ボーナス 2回 何ヶ月分」を考慮した場合、それぞれ受取後の日常生活への影響もシミュレーションしておくと安心です。
- 長期的視野で計画する: 短期的な利益だけを見ると将来的な負担につながりかねません。特に住宅ローンなど長期的な支出とのバランスも考慮しましょう。
このように、私たちがボーナスを活用した資金計画を立てる際には、多角的かつ戦略的アプローチが求められます。各自の状況やライフスタイルによって最適解は異なるため、柔軟性と慎重さも忘れてはいけません。