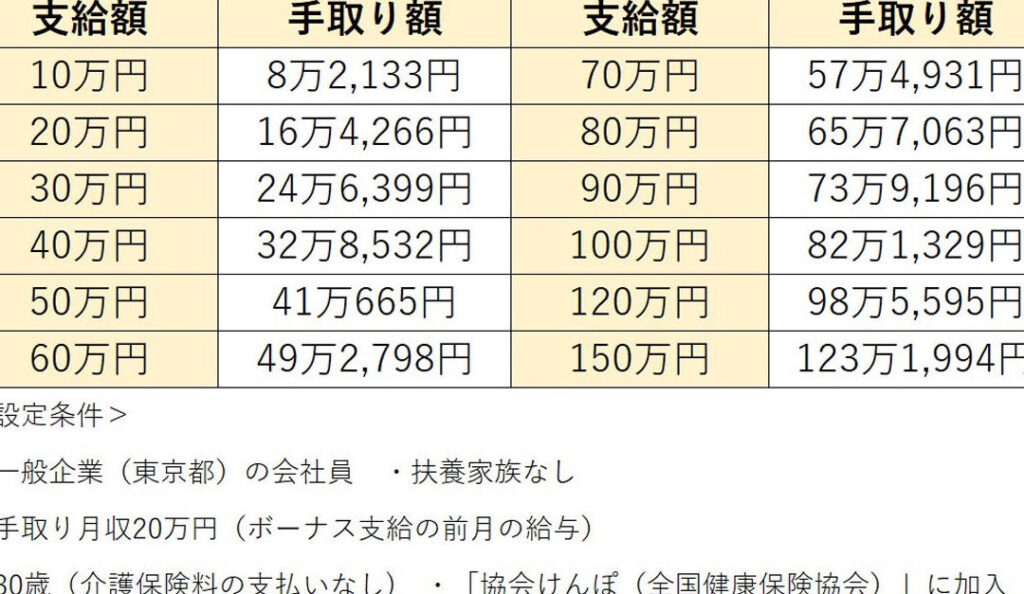
ボーナスは私たちにとって楽しみの一つですが「ボーナス 40万 いくら引かれる?」という疑問は多くの人が抱えています。年末の支給や特別な時期に受け取るボーナスですがその実際の手取り額を知ることは重要です。また、税金や社会保険料などさまざまな控除があるため計算が複雑になりがちです。
この記事ではボーナス40万円からどれだけ引かれるかを明確にし具体的な手取り額を計算します。私たちは税金や控除について詳しく解説し皆さんが自分のボーナスを最大限に活用できる方法をご紹介します。この情報は将来の計画にも役立つことでしょう。あなたも自分の手取りが気になりますよね?
ボーナス40万はいくら引かれる?税金の種類と計算方法
ボーナスの額面が40万円の場合、私たちが考慮しなければならない主な税金は「所得税」と「住民税」です。これらの税金は、ボーナスに対して直接的に影響を与え、手取り額を決定する重要な要素となります。また、社会保険料も引かれるため、それについても理解しておくことが必要です。
### 所得税
所得税は、私たちの収入に応じて課せられる国税です。ボーナスには特別控除が適用されることがありますので、その計算方法を知っておくと良いでしょう。以下は、一般的な所得税率の目安です:
– 195万円以下:5%
– 195万円超~330万円以下:10%
– 330万円超~695万円以下:20%
– 695万円超~900万円以下:23%
このように、自分の年収やボーナス額によって適用される税率が異なるため、自身の状況をよく把握しておきましょう。
### 住民税
住民税は地域によって異なる場合がありますが、一律で約10%程度とされています。このため、ボーナスから引かれる住民税も、おおよその計算として40万×0.1=4万となります。
### 社会保険料
社会保険料にも注意が必要です。健康保険や厚生年金など、多くの場合で一定割合が給与から差し引かれます。具体的には:
| 種類 | 割合 |
|---|---|
| 健康保険 | 約9.15% |
| 厚生年金 | 約18.3% |
| 雇用保険 | 約0.6% |
これらの情報を元に計算することで、実際に手取りとして受け取る金額を明確に把握できます。我々はこうした詳細を理解することで、自分自身の経済状況や生活設計へとつなげていくことができるでしょう。
手取り額を知るための計算式
手取り額を正確に知るためには、さまざまな要素を考慮しながら計算する必要があります。ボーナスが40万円の場合、所得税や住民税、社会保険料などが引かれることから、最終的に手元に残る金額は大きく変わります。以下では、それぞれの計算式とその流れについて詳しく見ていきます。
### 所得税の計算
まずは、ボーナスから引かれる所得税の計算です。先ほど示した所得税率に基づいて、自分の年収やボーナス額によって適用される税率を確認します。例えば、私たちがボーナス40万円を受け取った場合、そのうちの一部が課税対象となり、その金額に応じた所得税が発生します。
#### 計算例
– ボーナス:400,000円
– 適用税率:10%(年収195万円超~330万円以下の場合)
– 所得税:400,000円 × 0.1 = 40,000円
このような形で自己の状況に合わせて計算することが重要です。
### 住民税の計算
次に住民税ですが、一律約10%という一般的な規定がありますので、この割合を使って簡単に求めることができます。具体的には、
#### 計算式
– ボーナス:400,000円
– 住民税:約10%
– 住民税:400,000円 × 0.1 = 40,000円
このようにして、おおよその住民税も把握できます。
### 社会保険料の計算
最後に社会保険料ですが、こちらも給与から自動的に差し引かれます。健康保険や厚生年金など複数あるため、それぞれを合計して手取り額への影響を確認します。
| 種類 | 割合 |
|---|---|
| 健康保険 | 約9.15% |
| 厚生年金 | 約18.3% |
| 雇用保険 | 約0.6% |
これらの割合を基準として、それぞれどれくらい引かれるかも同様に計算しましょう。それによって、本来受け取るべきボーナスから実際にはどれだけ減少するか明確になります。この情報は私たちの日常生活にも影響するため、大切です。
社会保険料についての影響
社会保険料は、私たちのボーナスから引かれる重要な項目の一つです。ボーナスが40万円の場合、健康保険や厚生年金、雇用保険など複数の社会保険料が適用されます。これにより、手元に残る金額が大きく変わってくるため、その影響を正確に理解しておくことは非常に重要です。
社会保険料の内訳
以下は、ボーナスから差し引かれる社会保険料の主要な種類とその割合です。
| 種類 | 割合 |
|---|---|
| 健康保険 | 約9.15% |
| 厚生年金 | 約18.3% |
| 雇用保険 | 約0.6% |
この表を基に、それぞれどれくらい引かれるか計算してみましょう。例えば、ボーナス40万円の場合には次のようになります。
計算例
- 健康保険:400,000円 × 0.0915 = 36,600円
- 厚生年金:400,000円 × 0.183 = 73,200円
- 雇用保険:400,000円 × 0.006 = 2,400円
これらを合計すると、112,200円が社会保険料として差し引かれることになります。このように、多岐にわたる社会保険料によって手取り額が減少するため、その影響をしっかり理解しておく必要があります。
手取り額への影響
社会保険料は単なる費用ではなく、将来の年金や医療サービスなどにつながります。しかし短期的には確実に手取り額を圧迫します。先ほど示した税金(所得税・住民税)と合わせて考えることで、自分が受け取るべき総支給額から最終的な手取り額まで明確になり、その結果として生活設計にも大きな影響を与えます。
私たちは、この情報をもとに賢い経済的判断を行うことが求められます。そのためにも、定期的に自分自身の収入状況や生活スタイルと照らし合わせて見直すことが大切です。
年末調整とその重要性
年末調整は、私たちの税金や手取り額に大きな影響を与える重要なプロセスです。この制度は、毎年12月に行われ、納税者がその年の総収入に基づいて実際に支払うべき税金を調整することを目的としています。特にボーナスが40万円の場合、その金額から引かれる税金を正確に把握するためには、この年末調整が欠かせません。
このプロセスでは、源泉徴収された所得税の過不足が精算されるため、多くの場合、還付金として戻ってくることがあります。これによって、自分たちの経済状況を見直す良い機会ともなるでしょう。また、年末調整によって適用される控除や特例もあるため、それらを最大限活用することが求められます。
年末調整の流れ
年末調整は以下のような流れで進行します。
- 給与明細書と必要書類の準備
会社から提供される給与明細書や、各種控除証明書(医療費控除など)を集めます。
- 申告内容の確認
所得や控除項目について自分自身で確認し、不足している情報がないかチェックします。
- 最終的な計算
所得税額がどれだけ過剰または不足しているか計算し、その結果によって還付または追加納付となります。
- 提出と結果待ち
必要書類を会社に提出し、その後結果を待つ形になります。通常、還付金は翌年度初め頃に振り込まれることが多いです。
ボーナス受取時との関係
ボーナス受取時にも、この年末調整が密接に関わっています。例えば、40万円のボーナスから引かれる所得税もこのプロセスで見直されるため、一度計算した売上げではなく、本来支払うべきものとして再評価されます。そのため、高額なボーナスでも予想以上に手元には残らない場合があります。この点について理解しておくことで、自分たちの生活設計にも役立てることができるでしょう。
ボーナス受取後の生活設計
私たちがボーナスを受け取ると、その金額から税金や社会保険料が引かれ、手元に残る額面は思ったよりも少なくなることがあります。特に、ボーナス40万円の場合、その影響を正確に把握し、生活設計を見直すことが重要です。実際の手取り額がどれほどになるかを理解することで、今後の支出や貯蓄の計画を立てやすくなります。
まず、ボーナス受取後の資金管理について考えてみましょう。以下は、生活設計において検討すべきポイントです。
- 支出の見直し: ボーナスから得られる手取り額を基に、月々の固定費や変動費を再評価します。
- 貯蓄目標: どれだけ貯蓄したいか明確な目標を設定し、それに応じたプランニングを行います。
- 投資: 余剰資金があれば、小規模でも投資信託などへの投資も視野に入れてみましょう。
次に、具体的な生活設計についてですが、大きなイベントや突発的な支出にはあらかじめ備えておく必要があります。例えば:
- 旅行費用: 年末年始など特別な時期には旅行へ行く予定があるなら、そのための予算も考慮しておきます。
- 教育費用: 子供がいる場合は教育関連の支出(塾代や教材費)も事前に見積もっておくことが大切です。
- 医療・健康管理: 健康診断や病院での治療費用など、不測の事態にも対応できるよう備えます。
このように、ボーナス受取後は単なる収入源としてだけではなく、自分たちの将来への投資とも捉えるべきです。当社による年末調整で還付される可能性も含めて、自分自身と家族にとって最適な生活設計を構築するため、この機会を活かしましょう。また、自身のお財布事情だけでなく、周囲とのコミュニケーションにも配慮しながら調整していく姿勢も忘れず持ち続けたいものです。