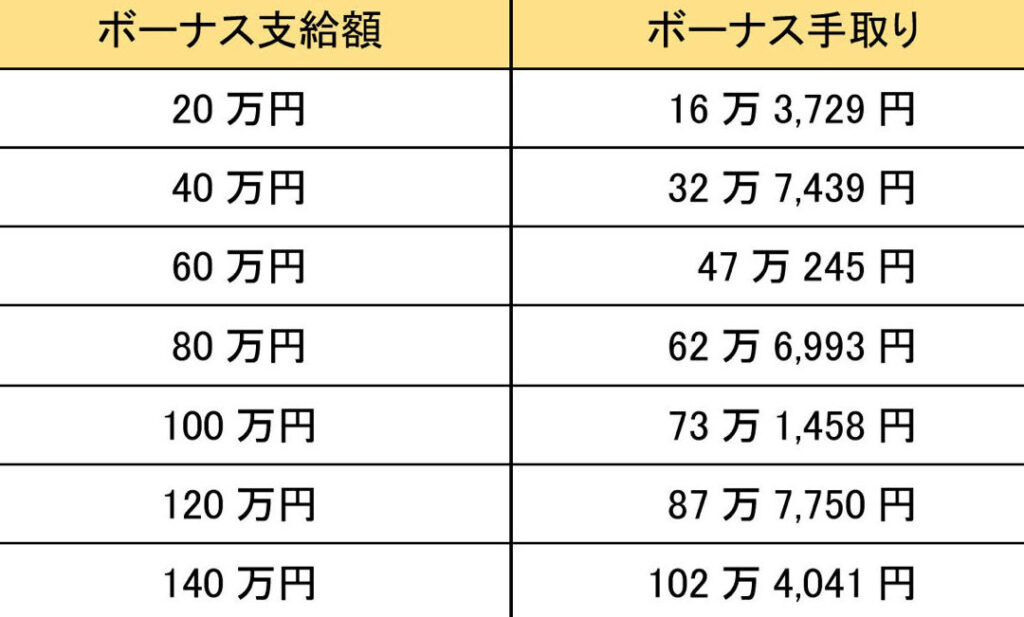
ボーナス100万の手取りはいくらですか?この問いは多くの人が気になるポイントです。私たちは、ボーナスを受け取る際にどれだけの金額が実際に手元に残るのかを正確に理解することが重要だと考えています。給与明細や税金控除について知識を深めることで、より良い資産管理が可能になります。
この記事では、ボーナス100万の手取りはいくらですか?というテーマに基づき具体的な計算方法と実例をご紹介します。税率や社会保険料などさまざまな要因によって変動するため正しい情報が必要です。この内容を知ることで自身のライフプランにも役立てられるでしょう。
果たして皆さんは、自分のボーナスからどれほどのお金が実際に使えるか把握していますか?ぜひ一緒に見ていきましょう!
ボーナス100万の手取りはいくらですか?計算方法を解説
ボーナス100万の手取り額を計算するためには、いくつかの要素を考慮する必要があります。主に、税金や社会保険料が手取り額に大きな影響を与えます。ここでは、具体的な計算方法とそのプロセスについて詳しく解説します。
ボーナスから引かれる主な項目
ボーナスから引かれる代表的な項目は以下の通りです。
- 所得税: 年収に応じて異なる税率が適用される。
- 住民税: 居住地によって異なるが、一般的には前年の年収に基づいて課税される。
- 社会保険料: 健康保険や年金などが含まれ、その額も個人の条件によって変動する。
これらの項目はすべて合算して計算されるため、自分自身の状況を正確に把握することが重要です。
計算例
実際にボーナス100万円からどれくらい手取りになるか見てみましょう。以下は仮定した数値での計算例です。
| 項目 | 金額 (円) |
|---|---|
| ボーナス総支給額 | 1,000,000 |
| 所得税 (10%) | -100,000 |
| 住民税 (5%) | -50,000 |
| 社会保険料 (15%) | -150,000 |
| 手取り額 | 700,000 |
この場合、ボーナス100万円から引かれる各種費用を考慮すると、最終的な手取りは70万円となります。このように、一見多く思えるボーナスでも、実際にはかなりの金額が控除されることになりますので注意が必要です。
注意事項
・各個人によって控除される金額は異なるため、自分自身や家族構成なども考慮して計算することが重要です。
・また、年度ごとに税制や社会保険料率も変更される可能性がありますので、その都度最新情報を確認しましょう。
私たちも、このような計算方法を理解し、自身の財務管理に役立てたいものですね。
手取り額に影響する税金と社会保険料について
ボーナスの手取り額に大きく影響を与える要素として、税金と社会保険料が挙げられます。これらの控除は、ボーナス総支給額から差し引かれるため、自分の手取り額を正確に把握することが重要です。それでは、それぞれの項目について詳しく見ていきましょう。
所得税
所得税は、年収に応じた税率が適用される国税であり、ボーナスにも課せられます。具体的な税率は、個人の所得状況や扶養家族数などによって変動します。そのため、自身の年収を基にした適切な計算を行う必要があります。
住民税
住民税は居住地によって異なるものの、一般的には前年の年収に基づいて課税されます。このため、新しい年度に入った際には昨年と比べてどのような変化があるか確認することも重要です。住民税も手取り額に直接的な影響を及ぼすため、その計算方法を理解しておくことが求められます。
社会保険料
社会保険料には健康保険や厚生年金などが含まれており、その割合は個人ごとに異なります。基本的には給与から自動的に控除される形になりますので、事前にどれくらい差し引かれるか把握しておくことで、実際の手取り額をより正確に予測できます。
これら3つの要素は全て合算して考慮する必要があります。また、自分自身だけでなく家族構成やライフステージによっても変わるため、それぞれの場合についてシミュレーションすることがおすすめです。私たちも、この情報を活用しながら自分たちのお金管理につなげたいですね。
具体例から見るボーナスの手取りシミュレーション
私たちが「ボーナス100万の手取りはいくらですか?」という疑問を解決するために、具体的なシミュレーションを行ってみましょう。ここでは、実際の数値を用いて、税金や社会保険料の控除後にどれくらいの額が手元に残るのか見ていきます。
まずは、ボーナス総支給額が100万円の場合を考えます。この金額から控除される項目には主に次のようなものがあります。
- 所得税: 所得によって異なる税率が適用されます。
- 住民税: 前年収入に基づいて計算されるため、新年度には注意が必要です。
- 社会保険料: 健康保険や厚生年金などから自動的に控除されます。
これらを考慮した上で、以下の表に示すようなシミュレーション結果となります。
| 項目 | 金額 (円) |
|---|---|
| ボーナス総支給額 | 1,000,000 |
| 所得税 (概算) | -150,000 |
| 住民税 (概算) | -80,000 |
| 社会保険料 (概算) | -70,000 |
| 手取り額合計 | 700,000 |
このシミュレーションでは、ボーナス100万から約30%がさまざまな控除として差し引かれることになります。最終的にはおおよそ70万円ほど手取りとして受け取ることになるわけです。この結果はあくまで一例ですが、自分自身や家族構成によっても変わりうるため、それぞれで確認しておくことが重要です。
具体的な数字を基にしたシミュレーションは、自分のお金管理にも役立つ情報となりますので、この機会にぜひ試してみてください。
ボーナスの使い道とライフプランへの影響
私たちがボーナスを受け取った際、その使い道はライフプランに大きな影響を与えることがあります。特に、手取り額が約70万円である場合、この金額をどのように活用するかによって、将来の生活設計や資産形成にもつながるからです。
まず考えられる使い道としては以下のようなものがあります。
- 貯蓄: 将来の不測の事態や緊急時に備えて、一定額を貯蓄することは重要です。
- 投資: 資産運用として株式や投資信託などへの投資も選択肢となります。これにより、お金を働かせて増やす可能性があります。
- 教育費: 子供の教育資金として利用することで、将来的な学費負担を軽減できます。
- 旅行や趣味: 自己投資として旅行や趣味に使うことで、心身ともにリフレッシュできる機会になります。
ライフプランへの影響
ボーナス100万の手取りはいくらですか?という問いには、多くの場合「十分ではない」と思われますが、それでもその使い方次第でライフプランは大きく変わります。例えば、毎年定期的にボーナスの一部を貯蓄・投資へ回すことで、長期的にはかなりの効果が期待できます。また、家族構成やライフステージによっても、その最適な使い道は変わるため、一度しっかりと計画してみる価値があります。
ボーナス活用例
具体的なシミュレーションとして、以下のような配分方法も考えられます:
| 項目 | 割合 | 金額 (円) |
|---|---|---|
| 貯蓄 | 30% | 210,000 |
| 投資 | 40% | 280,000 |
| 教育費 | 20% | 140,000 |
| 旅行・趣味等 |
このように、自分自身と家族のニーズに応じてバランスよく配分することで、今後の生活水準向上にも寄与します。結果的には、「ボーナス100万」の使用法が未来への布石となり得るため、自分たちのライフプラン全体を見直す良い機会になるでしょう。
他の年収との比較による手取りの理解
私たちが「ボーナス100万の手取りはいくらですか?」と考える際、他の年収との比較が重要な要素となります。手取り額は、年収全体や生活費と密接に関連しており、それによってボーナスの使い道も変わってきます。特に、年間所得が異なる場合、その影響を理解することで、自分に最適なライフプランを構築することが可能です。
まず、以下のような異なる年収帯別での手取り額を見てみましょう。
| 年収 (万円) | 手取り額 (万円) |
|---|---|
| 300 | 240 |
| 500 | 400 |
| 700 | 560 |
| 1000 |
この表からも分かるように、年収が高くなるにつれて手取り額も増加します。ただし、高所得者ほど税金や社会保険料も多く支払うため、一概には言えません。例えば、私たちのボーナス100万の場合、この金額は所定の税率で計算されるため、実際には70万円程度になることがあります。この点を踏まえて考えると、自身の年収全体と照らし合わせてどれだけ活用できるかが鍵となります。
また、高いボーナスを受け取った場合でも、それに伴う生活水準や支出も重要です。他の年収層とのバランスを見極めつつ、自分自身および家族への投資として適切な配分を検討することが大切です。具体的には、教育費や老後資金など将来的なニーズを考慮した上で、「ボーナス100万」の使い方について計画的にアプローチする必要があります。
このように他の年収との比較によって、自分自身の状況や目標に応じた柔軟なライフプランニングが可能になります。