ボーナスの支給は多くの人にとって嬉しいニュースですが、ボーナス50万 手取りいくら?という疑問が浮かぶこともあります。私たちが受け取る金額は税金や社会保険料などの影響を受けるため、実際に手元に残る金額は思ったより少なくなることがあります。このような状況を理解することで、私たちは計画的に資産管理を行うことができます。
この記事では、ボーナス50万 手取りいくら?というテーマについて具体的な計算方法や実例を交えて解説します。また手取り額を正確に把握するためのポイントにも触れます。皆さんも自分自身のボーナスをしっかりと理解し、有効活用できるようになりたいと思いませんか?
ボーナス50万 手取りいくら?の計算方法
ボーナス50万の手取り額を算出するためには、まずは税金や社会保険料などの控除を考慮する必要があります。私たちが具体的な計算方法を理解することで、実際に受け取る金額がどれくらいなのかを明確に把握できるようになります。
一般的に、ボーナスから引かれる主な項目は以下の通りです:
これらの控除は、各自の所得状況や地域によって異なるため、一概には言えませんが、大まかな計算式をご紹介します。
手取り額の計算例
例えば、ボーナスが500,000円の場合、それに対して適用される各種控除率を使って手取り額を求めます。以下は一般的な控除率です(実際には個々人で異なる場合があります):
| 控除? |
| 容 |
割合 |
| ———————- |
——- |
| 所得税 |
約10% |
| 住民税 |
約5% |
| 健康保険料 |
約4.5% |
| 厚生年金保険料 |
約9% |
これらの割合を元にした計算式は次のようになります:
- 総支給額: 500,000円
- 所得税: 500,000円 × 10% = 50,000円
- 住民税: 500,000円 × 5% = 25,000円
- 健康保険料: 500,000円 × 4.5% = 22,500円
- 厚生年金保険料: 500,000円 × 9% = 45,000円
次に、これら全ての控除額を合計します。
控除総額と手取り額
| 項目 |
金額 (円) |
| 所得税 |
50,000 |
| 住民税 |
25,000 |
| 健康保険料 |
22,500 |
| 厚生年金保険料 |
45,000 |
| 合計控除額 |
142,500 |
| 手取り額 (ボーナス – 合計控除) |
357,500 |
この例では、ボーナス50万から142,500 円が引かれた結果として、おおよその手取りは357,500 円となります。このように具体的な数字を使うことで、自分自身が受け取ることになる手取りについてより正確なイメージを持つことができるでしょう。
手取り額を決定する税金の種類
私たちは、手取引の管理を行う資金の計算について詳しく見ていきます。このプロセスは、金融目標に基づいた的確な管理が必要であり、具体的な方法を理解することが不可欠です。資金の流れを把握し、それに応じた適切な戦略を練ることで、効果的な運用が可能になります。
資金管理の重要性
まず、資金管理とは何かを明確にしましょう。これは、自分自身やビジネスのために必要な資金の流れを把握し、それに対して適切な戦略を立てることです。以下は、その重要性を示すポイントです:
- リスク管理: 資金の流れを把握することで、不測の事態への備えができます。
- 財務健全性: 正確な計算によって財務状況が明確になり、投資判断も容易になります。
- 長期的視点: 短期的利益だけでなく、長期的成長にも寄与します。
実際の計算方法
次に、具体的な計算方法について見ていきましょう。例えば、「手取引50万」のケースでは、各種経費や税率から手取り額を導出する必要があります。その際には以下のステップをご参考ください:
- 総収入: 50万として設定します。
- 経費率:
- * 所得税: 10%
- * 地方税: 5%
- * 健康保険料: 4.5%
- * 年金保険料: 9%
| 項目 |
% (割合) |
| 所得税 |
10% |
| 地方税 |
5% |
| 健康保険料 |
4.5% |
| 年金保険料 |
9% |
| Total 税負担率
| 28.5%
| 手取り額 (50万 – 総負担)
| 357,500
| |
このようにして私たちは正確な手取り額とそれぞれの経費について知識を深めることができました。また、この情報は今後さらに精度ある予測と効率的な運営につながります。
社会保険料が手取りに与える影響
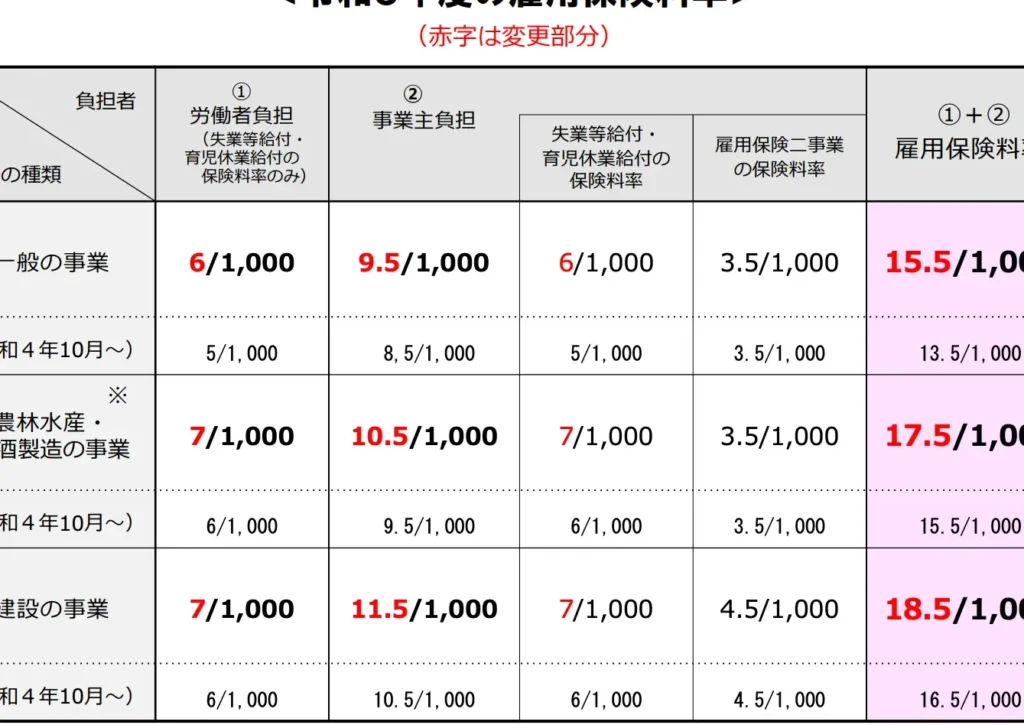
私たちは、ボーナスの手取り額を計算する際に、社会保険料がどれほど重要な役割を果たすかについて考えてみましょう。社会保険料は、健康保険や年金保険など、私たちの生活に直結したサービスを支えるための資金です。しかし、その負担は手取り額に直接影響します。
まず、社会保険料にはいくつかの種類があります。これらは主に以下のようなものです:
– 健康保険料
– 年金保険料
– 雇用保険料
これらの料金は通常、給与から自動的に差し引かれます。そのため、自分が受け取るボーナス50万の場合も、この部分が手取り額から引かれることになります。
具体的には、ボーナス50万から各種社会保険料を控除した場合の計算例を見てみましょう。
| 項目 |
% (割合) |
| 健康保険料 |
4.5% |
| 年金保険料 |
9% |
| 雇用保険料 |
1.2% |
| Total 社会保険負担率
| 14.7%
| 手取り額 (50万 – 総負担)
| 427,500
| |
このようにしてみると、社会保険料がボーナス50万にも影響を与え、それによって実際に手元に残る金額が変わってきます。私たちは、この情報を理解することで将来の計画や収入管理も一層効果的になるでしょう。また、この知識は経済状況やライフスタイルによって変化する可能性があるため、自分自身で常に最新情報を把握しておくことが大切です。
ボーナスにかかる控除の具体例
ボーナス50万の手取り額を計算する際には、実際にどのような控除が行われるのかを具体的に理解することが重要です。私たちは、さまざまな控除項目について見ていくことで、ボーナスからどれだけの金額が手元に残るかを明確に把握できます。
ここでは、一般的な控除項目とその割合について詳しく説明します。主な控除としては以下のものがあります:
これらはすべてボーナスから自動的に差し引かれるため、最終的な手取り額に影響を与えます。それぞれの控除率や計算方法を見てみましょう。
控除項目別 詳細
まず、それぞれの控除項目ごとの具体例と、その影響を確認します。
- 所得税
所得税は累進課税方式であり、給与やボーナスによって異なるため、一律ではありません。しかし仮に5%で計算した場合、
- 住民税
通常、住民税は約10%程度です。この場合も同様に適用されます。
- 社会保険料
前述した通り、社会保険料は合計で約14.7%です。そのため、この部分も考慮する必要があります。
次に、これらの情報を基にボーナス50万円から各種控除を引いた後の手取り額を計算してみましょう。
| 項目 |
金額 (円) |
| ボーナス総額 |
500,000 |
| 所得税 (5%) |
-25,000 |
| 住民税 (10%) |
-50,000 |
| 社会保険料 (14.7%) |
-73,500 |
| 手取り額 |
351,500 |
このようにしてみると、それぞれの項目が実際にはどれほど影響するかが分かります。私たちが受け取る「ボーナス50万 手取りいくら?」という疑問への答えは、この計算によってより具体化されます。また、この知識は生活設計や将来への備えにも役立つでしょう。
年収とボーナスの関係について
年収とボーナスの関係は、多くの人にとって重要な要素です。私たちは、ボーナス50万の手取り額を理解するためには、この関係をしっかり把握する必要があります。特に、年収が高いほど税率や社会保険料も変わるため、ボーナスから実際に手元に残る金額にも影響が出てきます。
まず、年収とは、自分が1年間で得る総所得を指します。それに対してボーナスは、その中でも特別な支給として位置付けられています。この2つの要素は密接に関連しており、年収が増えれば、それに応じてボーナスも増加する傾向があります。また、高い年収の場合、所得税や住民税の負担も大きくなります。
年収による控除への影響
一般的に考えると、高い年収は控除額にも影響を与えます。具体的には以下のような点が挙げられます:
- 累進課税: 所得税は累進課税制度であるため、年収が上がるにつれて適用される税率も高くなる。
- 社会保険料: 社会保険料は給与全体の一定割合で計算され、高い給与の場合、その負担も大きくなる。
- 住民税: 住民税も基本的には前年の所得を基準として計算され、高い年収ならその分多めになる。
これらの要因を考慮すると、「ボーナス50万 手取りいくら?」という問いへの答えは、一概には言えないことがお分かりいただけるでしょう。
ボーナスと生活費
また、ボーナスによって生活費への影響についても触れておきたいと思います。多くの場合、ボーナスは日常生活ではなく、大型購入や旅行など特別な支出に充てられることが多いため、その使途にも注意が必要です。しかしながら、本来期待されている手取り額との差異について十分理解しておくことで、更なる資金計画や貯蓄へとつなげることができます。
このように私たちは、年収とボーナスとの関係性を明確化し、それぞれからどれだけ手元に残るかという視点を持つことで、自身の経済状況をより良く理解できるようになります。