ボーナスは私たちの生活において重要な役割を果たします。特に「ボーナス 何ヶ月分 手取り」という疑問は多くの人が抱えることです。どれくらいの金額が手元に残るのかを理解することで、より良い資金計画が可能になります。
本記事では、ボーナスを受け取る際の手取り計算方法や具体的な実例について詳しく解説します。私たちは正確な情報を基に、どのようにして自分自身のボーナスを最大限活用できるか考えていきます。また税金や社会保険料がどのように影響するかも見ていきましょう。
あなたは自分のボーナスからどれだけ手元に残るか気になりませんか?それとももっと効率的な使い方を知りたいと思っているのでしょうか?さあ一緒に学んでみましょう。
ボーナス 何ヶ月分 手取りの計算方法
ボーナスを手取りで計算する際には、まず総支給額から各種税金や控除を引く必要があります。私たちが理解すべきなのは、ボーナスの額面と実際に手元に残る金額では大きな違いがあるということです。このセクションでは、具体的な計算方法と流れについて詳しく説明します。
計算手順
- 総支給額の確認
ボーナスの総支給額(額面)を確認します。これは企業から通知される金額です。
- 税金・控除の確認
ボーナスには以下のような税金や控除が適用されます。
- 所得税
- 住民税
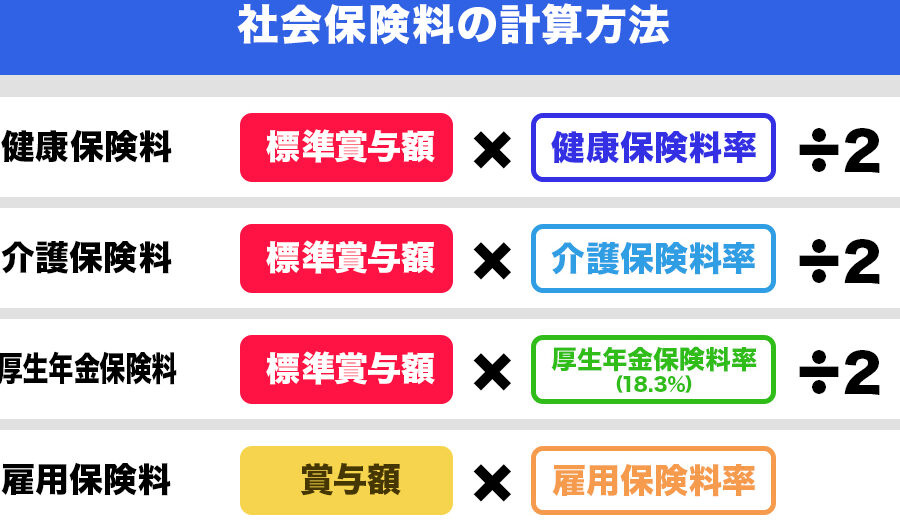
- 社会保険料
- 控除後の手取り計算
手取りは以下の式で求められます:
手取り = 総支給額 – (所得税 + 住民税 + 社会保険料)
実例による計算
例えば、私たちが受け取るボーナスが50万円の時、次のように計算します。
| 項目 | 金額 |
|---|---|
| 総支給額 | 500,000円 |
| 所得税(例) | 50,000円 |
| 住民税(例) | 20,000円 |
| 社会保険料(例) | 30,000円 |
| 手取り合計 | 400,000円 |
この場合、実際に私たちが受け取る手取りは40万円となります。このように、ボーナスを何ヶ月分かという観点から見ると、自分のライフプランや家計にも影響してくるため非常に重要です。また、この計算方法をしっかり理解することで、自分自身の経済状況をより正確に把握できるでしょう。
手取りを左右する税金と控除について
ボーナスの手取り額を算出する際には、税金や控除がどのように影響するかを理解することが重要です。特に、所得税や住民税、社会保険料は手取りに大きな違いをもたらします。これらの要素は、私たちが実際に受け取る金額を左右し、その結果として家庭の予算やライフプランにも影響を与えるからです。このセクションでは、それぞれの税金と控除について詳しく見ていきましょう。
所得税
所得税は私たちの収入に基づいて課される国税であり、ボーナスにも適用されます。ボーナスが支給されると、この額面から一定割合で所得税が引かれるため、注意が必要です。具体的な計算方法は累進課税方式によって異なり、高額なボーナスほど高い割合で課せられます。
住民税
住民税もまた重要な費用項目です。この税金は居住地によって異なるため、地域ごとの設定に留意する必要があります。一般的には前年の収入に基づいて計算されるため、その年に支給されたボーナスには直接反映されない場合もあります。しかしながら、一度確定したら翌年度以降、大きく変動しないことが多いため、中長期的な予測策として考慮すべきでしょう。
社会保険料
社会保険料は健康保険や年金など、多岐にわたる保障制度への加入者から徴収されます。これは給与だけでなくボーナスにも適用されるため、自分自身だけでなく家族全体の保障状況にも大きく関与します。この料金体系も変動可能性がありますので、自身のおおよその負担を把握しておくことが賢明です。
これらの要素を総合的に考慮すると、ボーナス 何ヶ月分 手取りという視点から見ることで、自分自身や家族への経済的影響をより正確に評価できるようになります。また、この知識は将来的な資産計画とも密接につながりますので、十分理解しておく価値があります。
実際の手取り額を考慮したボーナス支給例
私たちが実際に受け取るボーナスの額は、税金や控除によって大きく変動します。ここでは、具体的な例を挙げて実際の手取り額を考慮したボーナス支給のシミュレーションを行います。この例を通じて、どれほどの額面から手元に残るかを明確に理解できるでしょう。
例1: 基本給300,000円の場合
例えば、基本給が月300,000円の社員がいるとします。この社員には夏季と冬季でそれぞれ2ヶ月分のボーナスが支給される場合、以下のような計算になります。
| 項目 | 金額(円) |
|---|---|
| ボーナス支給額(2ヶ月分) | 600,000 |
| 所得税(20%) | -120,000 |
| 住民税(10%) | -60,000 |
| 社会保険料(5%) | -30,000 |
| 手取り額合計 | 390,000 |
この例からわかるように、600,000円 のボーナスから様々な税金や保険料が引かれた結果、最終的な手取りは 390,000円 になります。これにより「ボーナス 何ヶ月分 手取り」の観点からも、自身への影響を把握できます。
例2: 基本給400,000円の場合
次に、基本給が月400,000円の場合についても見てみましょう。同様に夏季と冬季で各2ヶ月分のボーナス支給として計算します。
| 項目 | 金額(円) |
|---|---|
| ボーナス支給額(2ヶ月分) | 800,000 |
| 所得税(25%) < td >-200,000 | |
こちらのケースでも同様に 800,000円 のボーナスから多くの控除があり、その結果 464,000円 が手元に残ります。このような試算によって、自らの経済状況や将来設計にも役立つ情報となります。
これら具体的な事例は、「ボーナス 何ヶ月分 手取り」を理解するためだけでなく、自身や家族への経済的影響を把握し、それに基づいたライフプランニングにもつながります。
ボーナスにおける賞与制度の違い
私たちが受け取るボーナスには、会社の賞与制度によって多様な違いがあります。これらの制度は企業文化や業種によって異なるため、理解しておくことは重要です。一般的に、日本の企業では年2回のボーナス支給が主流ですが、その内容や計算方法には差異があります。
賞与制度の種類
日本における主な賞与制度として、以下のようなものがあります。
- 定期賞与: 夏季と冬季に分けて支給され、通常は基本給に基づいて計算されます。
- 特別賞与: 業績や成果に応じて不定期で支給されるもので、個々の貢献度が反映されます。
- 業績連動型賞与: 会社全体または部門ごとの業績に基づき支給額が変動するシステムです。
各社で採用している制度によって、「ボーナス 何ヶ月分 手取り」の影響も変わります。例えば、定期賞与の場合、あらかじめ決まった金額を期待できますが、業績連動型の場合は自分自身や会社全体のパフォーマンス次第となり、不安定さも伴います。
賞与を決定する要素
さらに細かく見ていくと、以下のような要素がボーナス額に影響します:
- 基本給: 基本的な給与水準が高いほど、それに比例したボーナスも期待できます。
- 勤続年数: 長期間勤めている社員には、高い評価として多めのボーナスを支払う傾向があります。
- 会社業績: 経済状況や市場環境など外部要因にも左右されるため、自社だけでなく競合他社とも比較する必要性があります。
これらを踏まえることで、自身が受け取る「ボーナス 何ヶ月分 手取り」がどれくらいになるか、おおよその予測を立てることができるでしょう。また、自身のキャリアプランニングにも役立つ情報となります。
将来のボーナスを見越した資産計画
私たちがを立てる際には、まず自分自身のキャリアプランと企業の業績動向を考慮することが重要です。これにより、ボーナス 何ヶ月分 手取りという観点からも、予測可能な収入源として計画を立てやすくなります。特に、経済状況や業界トレンドによって影響されるため、自社だけでなく市場全体の動きを把握する必要があります。
ボーナスを基にした資産形成
将来のボーナスを効果的に利用するためには、その支給額やタイミングについて事前に見込むことが大切です。以下は、資産形成につながる具体的なアプローチです:
- 貯蓄計画: ボーナス支給時期に合わせて定期的な貯蓄目標を設定します。例えば、年2回のボーナスであれば、それぞれの支給額から一定割合を貯蓄する方法があります。
- 投資戦略: ボーナスから得られる手取り金額の一部を長期的な投資へ振り向けることで、時間とともに増加させるチャンスがあります。株式や投資信託など、多様な選択肢があります。
- 緊急基金の確保: 不測の事態にも備えた緊急基金として、一時的な収入源となるボーナスを活用することも有効です。
資産計画実行後のフォローアップ
実際にこのような計画が進行していく中で、自身のライフスタイルや目標が変化する場合もあります。そのため、定期的に自分自身と家族とのコミュニケーションを通じて必要性や優先順位について再評価し続けることが求められます。また、新しい情報が得られることで、市場環境や企業方針への適応力も高まります。
以下は、このプロセスで意識すべきポイントです:
- 年次レビュー: 毎年自身の財務状況と目標達成度合いについて確認し、必要ならば調整します。
- 専門家への相談: 資産運用について不安がある場合はファイナンシャルプランナーなど専門家に相談し、有益なアドバイスを受け取ります。
- 教育・自己啓発: 財務知識や投資技術向上への努力は、今後受け取る「ボーナス 何ヶ月分 手取り」に対してさらに効果的になるでしょう。
このようには、自身だけでなく家族全体にも良い影響を与える可能性があります。持続可能かつ柔軟性あるアプローチで進めていくことで、不安定さから生じるリスクも軽減でき、自信につながります。