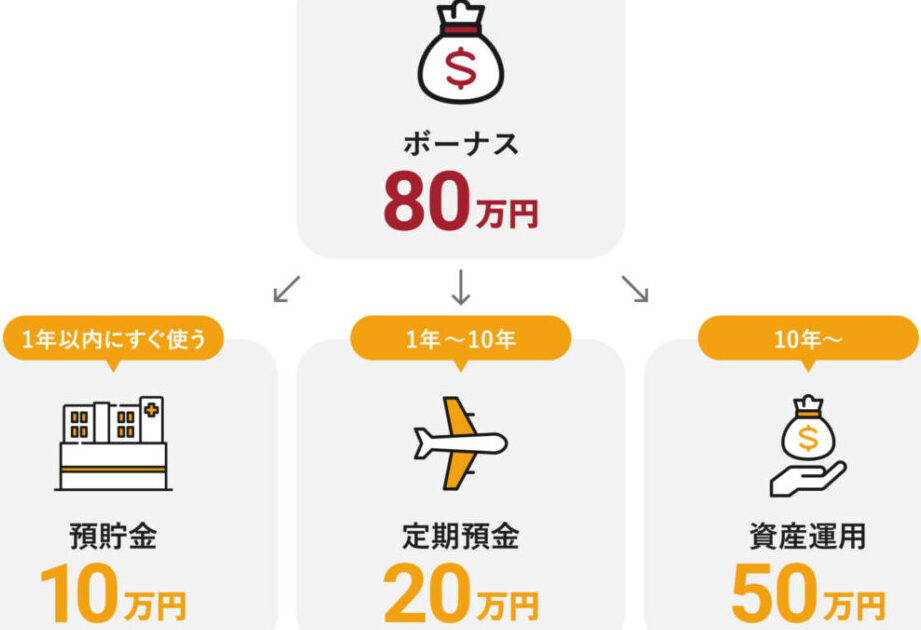
私たちのボーナスは一年の中で特別な瞬間です。この機会を利用してボーナス いくら貯金するかを計画することが重要です。計画的な貯金は将来の安心感につながり、夢の実現に近づく手助けとなります。
この記事では、効果的な貯金方法や目標設定の仕方について解説します。具体的なステップを踏むことで、どれだけ貯蓄できるか明確になります。また、生活費とのバランスも考慮しながら、自分たちに合ったプランを見つけましょう。私たちは一緒にこの旅を進めていきます。
さて、あなたはボーナス いくら貯金するためにどんなアイデアがありますか?次の段落で具体的な方法を探ってみましょう。
ボーナス いくら貯金するかの目安を決める方法
ボーナスを賢く貯金するためには、具体的な目安を設定することが重要です。私たちは、自分たちの生活スタイルや将来の目標に基づいて、どれくらいの金額を貯金すべきか考える必要があります。まずは、収入や支出を見直し、自分たちの経済状況を把握しましょう。これにより、現実的で達成可能な貯金額を設定することができます。
収入と支出のバランス
ボーナスからどれだけ貯金できるかは、普段の生活費にも依存します。以下のポイントを考慮してみましょう。
- 基本的な生活費: 家賃や光熱費、食費など。
- 可処分所得: ボーナス以外で得られる収入。
- 余剰資金: 貯蓄や投資に回せるお金。
これらを整理した上で、具体的な数字として自分たちが毎月または年末までに確保できる貯蓄額を書き出してみます。
貯蓄目標の設定
次に、貯蓄目標について検討します。この目標は短期、中期、長期と分けて考えると良いでしょう。例えば:
- 短期目標(1年以内)
- 緊急予備資金:3ヶ月分の生活費
- 中期目標(1〜5年)
- 大型購入(車や旅行)
- 長期目標(5年以上)
- 住宅購入資金や老後資金
それぞれの期間ごとに必要な総額を計算し、それに基づいてボーナスからいくら割り当てるか決めます。このように目的意識を持って貯蓄することで、お金も動機付けになります。
| 期間 | 目標 | 推奨貯蓄額 |
|---|---|---|
| 短期 | 緊急予備資金 | 300,000円 |
| 中期 | 大型購入 | 500,000円 |
| 長期 | 住宅購入/老後資金 | 1,500,000円 |
このように具体的な数値化によって、自身がどれぐらい実現可能か確認でき、多様なシナリオへの対応も容易になります。また、このプロセス全体が私たち自身のお財布管理能力向上にも寄与します。それぞれ計画した内容は定期的に見直し、新しい情報やライフステージによって調整していくことも忘れてはいけません。
貯金計画を立てるためのステップ
私たちがボーナスをどのように貯金するか計画を立てるためには、具体的なステップを踏むことが大切です。このプロセスは、目標を設定し、それに向けて行動するための道筋を与えてくれます。以下では、貯金計画を立てるための主なステップをご紹介します。
ステップ1: 自分の財務状況の評価
まず、自分たちの現在の財務状況を把握しましょう。これには以下が含まれます:
- 収入: ボーナスや給与など。
- 支出: 毎月必要な生活費。
- 既存の貯蓄: 現在持っている貯金額。
自分自身の資産と負債も確認しておくことで、どれだけ余剰資金があるか明確になります。
ステップ2: 貯蓄目標の設定
次に、自分たちが達成したい貯蓄目標を設定します。この際、短期、中期、長期で区切ると良いでしょう。例えば:
- 短期目標(1年以内)
- 緊急予備資金:3ヶ月分の生活費
- 中期目標(1〜5年)
- 大型購入(旅行や車)
- 長期目標(5年以上)
- 住宅購入資金や老後資金
それぞれについて具体的な金額を書き出し、その達成に必要なボーナスから割り当てる額を検討します。
| 期間 | 目標 | 推奨貯蓄額 |
|---|---|---|
| 短期 | 緊急予備資金 | 300,000円 |
| 中期 | 大型購入 | 500,000円 |
| 長期 | 住宅購入/老後資金 | 1,500,000円 |
ステップ3: 実行計画の策定
最後に、実際にどれくらいボーナスから貯蓄できるかという実行計画を立てます。毎回受け取るボーナスから何パーセントまたは何円を貯蓄するか決め、そのルールに従って管理しましょう。また、この段階で定期的に見直すことも重要です。ライフスタイルや経済状況は変わりますので、それに応じて柔軟に調整できるよう心掛けましょう。
ボーナスを賢く活用するためのアイデア
私たちがボーナスを活用する際に考慮すべき重要な点はいくつかあります。賢い使い方をすることで、貯金の目標達成を加速させることができるのです。以下に、ボーナスを有効に活用するためのアイデアをご紹介します。
1. 自動貯金プランの導入
まず、ボーナスが支給されたら自動的に一定額を貯金口座に振り分けるプランを設定しましょう。この方法によって、意識しなくても計画的に貯蓄が進むので、無駄遣いを防ぐことができます。例えば、ボーナスの30%を自動で貯金すると決めておけば、その分は生活費として使わずに済みます。
2. 投資への配分
次に、余剰資金として投資にも配分してみましょう。特に長期的な視野で見れば、小額でも定期的な投資は非常に効果的です。株式や投資信託など、自身のリスク許容度や目標によって選択肢は様々ですが、一部のボーナスをこれらの金融商品へ振り向けることで将来的なリターンが期待できます。
3. 教育や自己啓発への投資
最後には、自身や家族への教育・自己啓発への投資も検討しましょう。セミナー参加費用や資格取得費用なども含め、このような支出は将来大きなリターンとなります。また、新しい知識や技能は収入増加にもつながる可能性がありますので、大変有意義です。
| 用途 | 推奨割合 |
|---|---|
| 自動貯金プラン | 30% |
| 投資(株式・信託) | 20% |
| 教育・自己啓発 | 10% |
このようなアイデアを実践することで、「ボーナス いくら貯金する」だけではなく、その後どう活用してさらに充実した未来につなげていくかも考えることが重要です。
将来に備えるための貯蓄戦略
将来に備えるためには、計画的な貯蓄戦略が不可欠です。ボーナスを賢く活用し、未来の目的に向けて着実に資金を積み立てることで、不測の事態にも対応できる余裕を持つことができます。以下では、私たちが考慮すべきいくつかの戦略をご紹介します。
1. 短期・中期・長期の目標設定
まずは、自分たちの貯蓄目標を短期、中期、長期で明確に分けましょう。これによって、それぞれの期間に応じた適切な貯蓄額を設定することができます。例えば、
- 短期目標(1年以内):旅行や家電購入など
- 中期目標(1〜5年):車購入や住宅資金
- 長期目標(5年以上):老後資金や子どもの教育費
それぞれの目標タイムラインに基づいて、ボーナスからどれだけ貯金するか具体的な数字を決めることが大切です。
2. リスク管理と緊急基金
次に重要なのは、リスク管理です。突発的な支出や失業など不安定な状況への備えとして、緊急基金を設けることが必要です。我々は通常、生活費の6ヶ月分程度を緊急基金として確保しておくと良いと言われています。このような基盤があることで、不安定な時にも安心して生活できます。
| 状況 | 推奨金額 |
|---|---|
| 短期目標 (旅行) | 50,000円 |
| 中期目標 (車) | 300,000円 |
| 長期目標 (教育費) | 1,500,000円 |
| 緊急基金(6ヶ月分) | (例)600,000円 |
このように計画的な貯蓄戦略を立て、その進捗状況を定期的に見直すことで、「ボーナス いくら貯金する」かという質問に対する答えもより明確になります。また、自身の経済状況によって柔軟性も持たせながら調整していく姿勢も大切です。
予算管理と貯金のコツ
私たちが計画的に貯金を進めるためには、予算管理が不可欠です。ボーナスをどれだけ貯金するかを決定する際には、まず収入と支出のバランスを把握し、適切な管理方法を取り入れることが重要です。このセクションでは、私たちが実践できるについて詳しく見ていきましょう。
1. 収支の把握
まず最初に行うべきは、自分たちの収入と支出を正確に把握することです。これによって、どれだけのお金を自由に使えるか、または貯蓄に回せるかが明確になります。以下のポイントに注意しましょう:
- 月々の固定費(家賃や光熱費など)
- 変動費(食費や娯楽費など)
- ボーナス額
これら全てを書き出すことで、自身の財政状況を可視化できます。
2. 貯金額の設定
次に、具体的な貯金額を設定します。「ボーナス いくら貯金する」かという問いへの答えは、この段階で明確になります。一般的には、ボーナスから20%〜30%程度を目安として考えると良いでしょう。ただし、自身の生活スタイルや将来設計によって柔軟に調整可能です。
| 項目 | 推奨割合 | 例(500,000円の場合) |
|---|---|---|
| 短期目標用 | 20% | 100,000円 |
| 中期目標用 | 10% | 50,000円 |
| 長期目標用 | 10% | 50,000円 |
このような配分であれば、それぞれの目的達成にも役立つでしょう。
3. 定期的な見直し
最後に重要なのは、設定した予算と貯蓄プランを定期的に見直すことです。生活環境や収入が変わった場合には、その都度再評価し、新しい状況に応じた調整を行う必要があります。また、この見直し作業は精神的にも安心感につながりますので、一度立てた計画だからといって固定観念にならないよう心掛けましょう。
このようなステップで予算管理を行うことで、「ボーナス いくら貯金する」という質問への答えもより具体化されます。私たちは常に自分自身の経済状況について意識しておくことで、未来への備えも万全になるでしょう。