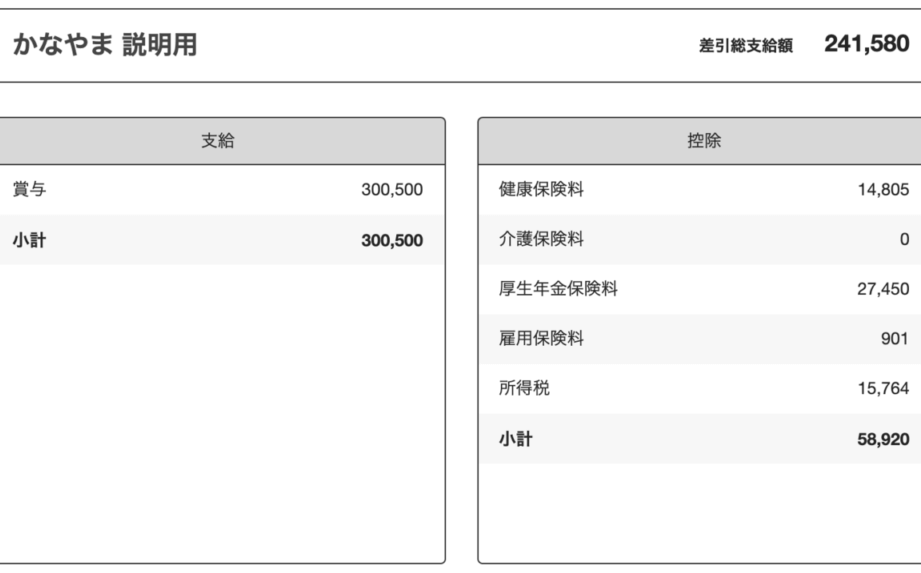
ボーナスの支給は多くの人にとって楽しみですが、ボーナス 何がひかれるのかを理解することも重要です。私たちはこの特別な収入からどれだけ手元に残るのかを知りたいと思います。そのためには控除項目や税金について正確な情報を把握する必要があります。
私たちが受け取るボーナスにはさまざまな控除が適用されます。例えば社会保険料や所得税など、これらは思った以上に金額に影響を与えることがあります。この記事では、具体的な控除項目やその計算方法について詳しく解説します。
さて皆さんは、自分のボーナスからどれだけ引かれるのか気になりませんか?それぞれのケースによって異なるため、ぜひ最後まで読み進めて自分自身の状況を確認しましょう。
ボーナス 何がひかれるのかを理解する
ボーナスの支給は、私たちにとって嬉しい瞬間ですが、その額面とは異なり、手元に残る金額にはさまざまな控除が影響します。ここでは、「ボーナス 何がひかれる」かを理解するために、主な控除項目について詳しく見ていきます。
所得税
所得税は、ボーナスから引かれる最も大きな控除の一つです。これにより、多くの場合、実際に受け取る金額が大幅に減少します。所得税の計算方法は累進課税方式であり、収入が増えるほど高い税率が適用されます。具体的には以下のようになります:
- 年収が195万円以下:5%
- 年収195万円超~330万円以下:10%
- 年収330万円超~695万円以下:20%
このように、多くの人々は自分の年収によって適用される税率を事前に把握しておく必要があります。
住民税
次に考慮すべきは住民税です。この税金もボーナスから引かれます。住民税は前年の所得を基準として計算され、一律で10%程度となっています。ただし、自治体によって若干異なる場合がありますので、自分が住んでいる地域で確認することをおすすめします。
社会保険料
社会保険料も重要な控除項目です。この費用には健康保険や年金などが含まれます。一般的にはボーナス支給額の約15%程度が社会保険料として差し引かれます。この割合は会社や契約内容によって変動する可能性がありますので注意しましょう。
以上の点を踏まえ、「ボーナス 何がひかれる」の具体的な内容を理解することで、私たちは手取り額を予測しやすくなるでしょう。それぞれの控除項目について正確な情報を持つことは非常に重要です。また、この知識を活用して賢く資産管理を行うことも推奨されます。
控除項目の種類とその影響
私たちがボーナスを受け取る際に考慮すべき他の重要な控除項目は、主に社会保険料と労働保険です。これらの控除は、私たちの手取り額に直接的な影響を与えるため、その内容を理解しておくことが非常に重要です。
社会保険料
社会保険料は健康保険や年金など、多岐にわたる保障を提供するための費用です。ボーナスから引かれるこの費用は、一般的には支給額の約15%程度です。ただし、具体的な割合は会社によって異なる場合がありますので、自分の所属先で確認することが必要でしょう。また、この控除によって将来的な年金受給額や医療サービスへのアクセスにも影響が及ぶため、一見すると痛手ですが長期的には安心感につながります。
労働保険
次に挙げる控除項目として労働保険があります。これは主に雇用保険と労災保険から成り立っています。雇用保険は失業時の生活を支えるものであり、労災保険は仕事中の事故や病気に対する保障となります。これらもボーナスから一定割合で差し引かれます。
| 控除項目 | 割合 |
|---|---|
| 社会保険料 | 約15% |
| 労働者負担分(雇用・労災) | 0.6%~1%(会社による) |
このように、それぞれの控除項目には異なる目的と影響があります。そして、「ボーナス 何がひかれる」かを知ることで、自分自身のお金管理や将来設計にも役立つ情報を得ることができます。我々はこれらすべてを考慮して、より賢く資産運用を行う必要があります。
所得税と住民税の計算方法
ボーナスから引かれる税金の中で重要なのが、所得税と住民税です。これらは私たちの手取り額に大きな影響を与えるため、それぞれの計算方法や特徴を理解しておくことが必要です。所得税は国に支払うもので、住民税は居住地の自治体に支払います。両者ともに、年収や控除項目によって変動しますので、自分自身の状況を把握することが重要です。
所得税
所得税は累進課税制度を採用しており、課税対象となる所得が増えるほど、適用される税率も高くなります。具体的には以下のような段階的な税率があります:
- 195万円以下:5%
- 195万円超~330万円以下:10%
- 330万円超~695万円以下:20%
- 695万円超~900万円以下:23%
- 900万円超~1,800万円以下:33%
このように、ボーナスが加わることで総所得が増加し、高い税率が適用される場合があります。また、各種控除(基礎控除や社会保険料控除など)を考慮した上で課税所得を算出する必要があります。
住民税
住民税もまた、市町村ごとに異なる部分がありますが、大まかには一律で10%程度とされています。この中には均等割と呼ばれる定額部分と、所得割という変動部分が含まれています。均等割は地域によって設定されていますが、おおよそ5000円から6000円程度です。
| 税金種類 | 説明 |
|---|---|
| 所得割 | 課税対象となる所得の合計に基づいて計算されます。 |
| 均等割 | 一定額(地域によって異なる)が加算されます。 |
このように、ボーナス受け取った際には、その金額だけでなく全体的な年収や他の控除項目との関連性も考慮しながら、自分自身のお金管理を行うことが求められます。「ボーナス 何がひかれる」について正確な知識を持つことで、不安なくその内容を把握できるでしょう。
社会保険料の控除について
私たちのボーナスから控除される要素の一つに、社会保険料があります。社会保険料は、健康保険や年金など、私たちの生活を支えるために必要な保障を提供するための費用です。これらは給与から自動的に引かれ、その金額はボーナスにも影響を与えますので注意が必要です。社会保険料には主に以下のような種類があります:
– 健康保険
– 厚生年金
– 雇用保険
これらの保険料は、所得によって変動し、通常は給与と同様にボーナスにも適用されます。そのため、ボーナスを受け取る際には、この部分も含めて計算することが求められます。
健康保険
健康保険は、医療費の負担を軽減するために重要です。この制度では、病気や怪我で医療機関を利用した際に、その費用の一部が補助されます。健全な生活を維持するためには欠かせない制度ですが、その分として支払うべき社会保険料も発生します。
厚生年金
厚生年金は将来の老後資金として非常に重要です。この制度への加入によって、退職後一定期間ごとに年金が支給される仕組みになっています。また、この掛け金もボーナスから控除対象となりますので、自分自身で把握しておくことが大切です。
| 社会保険種別 | 説明 |
|---|---|
| 健康保険 | 医療費負担軽減。 |
| 厚生年金 | 老後資金確保。 |
| 雇用保険 | 失業時の保障。 |
このような社会保険料はいずれも私たちの日常生活や将来設計に深く関わっています。「ボーナス 何がひかれる」の理解を深める上で、この控除項目について正確な知識を持つことが重要です。それによって、自身のお財布事情だけでなく、ライフプラン全体への影響も考慮できるでしょう。
具体的な計算例で見る手取り額
ボーナスからの手取り額を具体的に理解するためには、実際の計算例を見ることが有効です。私たちが受け取るボーナス金額からは様々な控除が行われるため、最終的な手取り額がどのように決まるかを確認してみましょう。
例えば、仮に私たちのボーナスが500,000円だとします。この金額から控除される項目としては、所得税、住民税、社会保険料などがあります。これらをもとに具体的な計算を進めてみます。
1. 所得税
まずは所得税の計算です。所得税は累進課税制度であるため、課税対象となる金額によって異なる税率が適用されます。仮に、500,000円のボーナスに対する所得税率が10%だとすると、
- 所得税 = 500,000円 × 10% = 50,000円
2. 住民税
次に住民税ですが、多くの場合この金額は前年度の収入を基準として計算されます。ただし、この例では簡略化するため固定で15%としましょう。
- 住民税 = 500,000円 × 15% = 75,000円
3. 社会保険料
社会保険料についても同様です。我々の場合、この費用は通常給与やボーナス総支給額の約10%程度となります。
- 社会保険料 = 500,000円 × 10% = 50,000円
これらすべての控除を合計すると、
- 総控除額 = 所得税 + 住民税 + 社会保険料
= 50,000円 + 75,000円 + 50,000円
= 175,000円
したがって、最終的な手取り額は以下のようになります:
- 手取り額 = ボーナス – 総控除額
= 500,000円 – 175,000円
= 325,000円
この具体的な例からわかるように、「ボーナス何がひかれる」の理解には各種控除項目とその影響を認識しておくことが重要です。私たち自身のお財布事情やライフプランへの影響も考慮しながら、自分自身で正確な情報を把握していきたいところです。