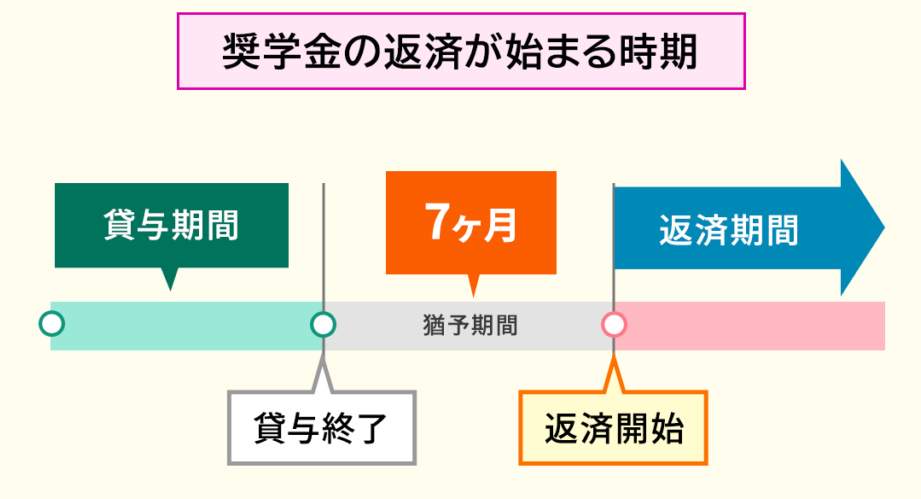
奨学金の返済は多くの人にとって大きな課題です。特にボーナス月を利用して返済を計画することが重要です。では、奨学金 返済 ボーナス月 いつが最適な時期なのか考えてみましょう。
私たちはこの問題について詳しく解説します。ボーナスを活用することで、効率的に負担を軽減できる方法や、返済計画の見直し方などをご紹介します。毎年のボーナス支給日に合わせて賢く返済するためにはどうすればよいのでしょうか?
この記事では具体的なポイントや実践的なアドバイスを提供し、皆さんが自分自身の経済状況に合った最適なタイミングで奨学金を返済できるようサポートします。さあ一緒に見ていきましょう!
奨学金 返済 ボーナス月 いつが最適かのポイント
奨学金の返済において、ボーナス月を利用するタイミングは極めて重要です。私たちは、この時期が最適である理由と、効果的な返済計画を立てるためのポイントについて詳しく見ていきます。ボーナス月に支払いを行うことで、経済的な負担を軽減しつつ、早期完済への道が開ける可能性があります。
ボーナス月の選定基準
ボーナス月には通常、一時的に収入が増えるため、多くの人々が奨学金返済に充てたいと考えます。その際、以下のポイントを考慮することが大切です。
- 収入状況: ボーナス額や他の収入とのバランスを確認します。
- 生活費: 生活費と奨学金返済額を比較し、不足しないように計画します。
- 利息: 奨学金によっては利息が付く期間がありますので、その影響も考慮しましょう。
これらの要素を総合的に判断することで、自分たちにとって最適なタイミングでボーナスから資金を投入できるかどうか決定できます。
おすすめの返済プラン
私たちが推奨する具体的な返済プランは次の通りです:
- 予算設定: 毎月どれくらい余裕があるか把握し、ボーナス時期までに必要額を計算します。
- 目標設定: どれだけ早く完済したいか明確な目標を持ち、それに向けたステップを設けます。
- 優先順位付け: 他の支出(家賃や光熱費など)との兼ね合いで、優先すべき項目を書き出します。
このようなプランニングによって、実際には無理なく奨学金返済へ取り組むことが可能になります。また、ボーナス月以外にも少額ずつでも追加していくことも効果的です。
ボーナス月に返済するメリットとデメリット
ボーナス月に奨学金を返済することには、いくつかのメリットとデメリットがあります。私たちはこれらをしっかり理解することで、より効果的な返済計画を立てることができます。
まず、メリットとして挙げられるのは、ボーナスによって一時的に収入が増えるため、大きな額をまとめて返済できる点です。この方法は利息の軽減にも繋がります。また、生活費に余裕があるタイミングで返済を行うことで、経済的なストレスを軽減できます。加えて、一度に多くの金額を支払うことで、早期完済へ近づく可能性も高まります。
一方で、デメリットも存在します。ボーナスから奨学金返済に充てる場合、その後の生活資金が不足してしまうリスクがあります。特に急な出費や予期せぬ事態への対応が難しくなる可能性があります。また、一時的な収入増加だけでは長期的な計画には限界があり、定期的な支払いとのバランスも考慮しなくてはならないでしょう。
このように、自分自身の経済状況やライフスタイルと照らし合わせながら判断することが重要です。それぞれのメリット・デメリットをよく検討した上で、「奨学金 返済 ボーナス月 いつ」が最適なのか見極める必要があります。
効果的な返済計画の立て方
私たちが奨学金の返済を効果的に行うためには、明確な計画を立てることが不可欠です。特にボーナス月に返済する場合、その計画は一層重要になります。ここでは、どのようにして効果的な返済計画を立てるかについて具体的なステップをご紹介します。
収入と支出の把握
まず最初に、自分自身の経済状況を正確に把握する必要があります。以下のポイントを確認しましょう:
- 月々の収入:基本給やボーナスなど、全ての収入源をリストアップします。
- 固定費:家賃、水道光熱費、保険料など、毎月必ず支払わなければならない費用を整理します。
- 変動費:食費や交通費など、生活スタイルによって変わる支出も考慮します。
この情報は、自分が奨学金返済に充てられる余裕資金がどれくらいあるか判断するための基礎となります。
目標設定と優先順位付け
次に、自分自身で達成可能な目標を設定し、それに基づいて優先順位を付けます。このプロセスでは以下の点を考慮してください:
- 短期目標:例えば、「次回ボーナスで10万円以上返済する」といった具体的な数値目標。
- 中長期目標:年間で完済したい額や全体的な返済プランも視野に入れます。
- 優先順位:高利息から低利息へと順番をつけながら、効率よく借入金から解消していく方法です。
これによって、自身が進むべき道筋が明確になり、よりモチベーションも高まります。
ボーナス時期との連携
最後に、「奨学金 返済 ボーナス月 いつ」が最適なのかという観点から、この計画とボーナス時期との連携も忘れてはいけません。私たちは以下の戦略でそのタイミングを最大限活用できます:
- ボーナス受取後すぐの支払い: 他にも使いたい資金がある場合でも、一度大きく支払うことで精神的負担軽減につながります。
- 残り資金とのバランス調整: ボーナス後は他にも出費が増えることがありますので、その後の日常生活資金とも相談しながら調整しましょう。
このような手順で効果的な返済計画を立てることで、奨学金問題への対処法として自信と安心感が得られます。また、このプロセスは今後の財務管理にも役立つでしょう。
ボーナスを利用した奨学金の早期完済方法
奨学金の早期完済を目指す際、ボーナスを効果的に活用することは非常に重要です。私たちは、ボーナス月に受け取った資金を利用して返済計画を加速させる方法について考えてみましょう。このセクションでは、具体的な戦略と実行可能なステップをご紹介します。
ボーナスの使い方
まずは、ボーナス額がどれくらいになるか見積もり、それを奨学金返済にどう充てるか計画することから始めます。以下のポイントに留意しましょう:
- 全体のボーナス額: 予想されるボーナス総額を把握し、その中で奨学金返済に回せる部分を明確にします。
- 他の支出との調整: ボーナス月には旅行や贈り物など、大きな支出が発生する可能性があります。それらとバランスを取りつつ、奨学金への充当額を決定します。
- 多様な返済プラン: 一度で全額支払うのか分割して支払うのか、自身の状況に合わせたプランニングが必要です。
早期完済へ向けた具体的ステップ
次に、早期完済へ向けた具体的なアプローチとして以下の手順があります:
- 優先順位付け: 高利息から低利息への順序で借入金を整理し、高コスト負担から解消していくことがキーとなります。
- 追加返済: ボーナス受取後すぐに一部または全額返済することで、残高や利子負担が軽減されます。
- 再評価: 返済後には自分自身の経営状況や今後予定されている出費について再評価し、新たな計画作成につなげます。
これらのステップによって、私たちは単なる奨学金返済だけでなく、自身の日常生活にも余裕が生まれるでしょう。また、この過程で得られる経験は、将来他の金融管理にも役立ちます。効果的なボーナス活用法によって早期完済達成へ近づいていきましょう。
他の支払いとのバランスを考える重要性
私たちが奨学金返済を考える際、ボーナス月に受け取る資金をどのように活用するかは非常に重要ですが、それだけではなく、他の支払いとのバランスも慎重に考える必要があります。特に、日常生活におけるさまざまな支出や将来の計画を考慮しながら、奨学金返済と他の費用との関係を明確にすることが求められます。
支払い優先順位の設定
まず、定期的な支出や急な出費について把握し、それぞれの優先順位をつけることから始めましょう。以下のポイントを参考にしてみてください:
- 固定費: 家賃や光熱費など、毎月必ず発生するコスト。
- 変動費: 食品や交通費など、状況によって変わる支出。
- 緊急基金: 突発的な事態への備えとしてできれば確保しておきたい貯蓄。
これらを踏まえて、自分自身が今後何にどれくらい使えるか計算します。そして、その中で奨学金返済へ充てるべき額を決定します。
ボーナス活用時の注意点
ボーナス月には大きな収入が期待できますが、その使用方法については十分な注意が必要です。特別な支出(旅行や贈り物)と奨学金返済とのバランスをとりながら計画しましょう。具体的には:
- 短期目標: 旅行など楽しいイベントも重要ですが、そのために過度な借入につながらないよう気をつけます。
- 長期視野: 奨学金返済は将来への投資とも言えますので、一時的な楽しみよりも安定した未来への道筋作りが大切です。
このように、ボーナスによって得た資金は一時的な喜びだけでなく、自身の経済状況全体にも影響します。他の支払いとのバランスを意識しながら行動することで、無理なく奨学金返済へ近づくことが可能になります。