ボーナスは私たちの給与に大きな影響を与える重要な要素ですが、について知っている人は少ないかもしれません。税金や社会保険料が関わるため正確な計算が必要です。この計算を理解することで、受け取る金額をより明確に把握できます。
本記事ではボーナスの引かれる金額をどのように計算するのか具体的な方法を紹介します。また、注意すべきポイントも詳しく解説しますので安心して読み進めてください。これによって私たちは自身の経済状況をより良く管理できるようになります。
あなたは自分のボーナスからどれだけ引かれるかわかっていますか?ぜひ最後まで読んで、その不安や疑問を解消しましょう。
ボーナスいくら引かれる 計算方法の基本
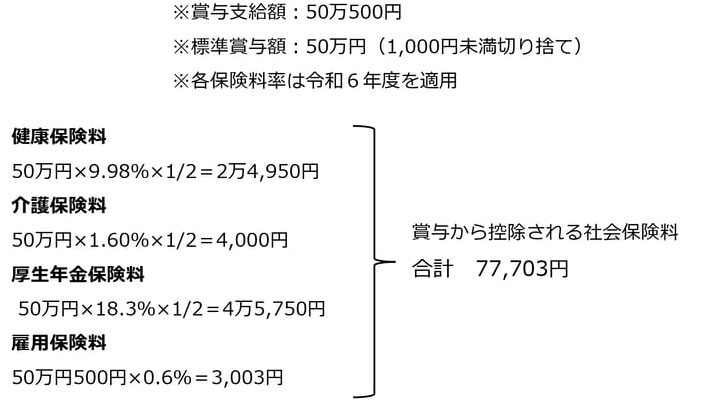
ボーナスの計算方法は、私たちが受け取る金額に大きな影響を与えます。まず最初に理解しておくべきことは、ボーナスから引かれる金額にはさまざまな要素が含まれているということです。これらの要素を知ることで、我々はより正確に手取り金額を予測できるようになります。
ボーナス計算の基本要素
ボーナスいくら引かれる計算を行う際には、以下の主な要素が考慮されます:
- 基本給:通常、ボーナスは基本給に基づいて計算されます。
- 業績評価:企業や個人の業績によって変動する部分があります。
- 税金と社会保険料:これらは必ず引かれる項目であり、その割合も注意が必要です。
税金と社会保険料
次に重要なのは、税金と社会保険料についてです。これらは固定ではなく年ごとに変更されるため、自分自身で最新情報を確認することが求められます。この部分について具体的な数値を見てみましょう。
| 項目 | 割合 |
|---|---|
| 所得税 | 5%〜45% |
| 住民税 | 10% |
| 健康保険料 | 約9%(給与総額による) |
| 厚生年金保険料 | 約18.3%(会社負担含む) |
この表からもわかるように、私たちの手取り額には多くの要因が絡んでいます。したがって、「ボーナスいくら引かれる 計算」を行う際には、それぞれの割合や条件をしっかり把握しておくことが不可欠です。また、各種控除についても理解しておくことで、不安や疑問を軽減できるでしょう。
控除額とその計算方法について
ボーナスから引かれる控除額は、私たちの手取り金額に大きな影響を与えるため、正確に理解しておくことが重要です。控除には主に税金や社会保険料が含まれますが、その具体的な計算方法について知識を持つことで、より明確な予測が可能になります。
控除額の種類
ボーナスいくら引かれる計算を行う際には、以下の主要な控除項目があります:
- 所得税: 収入に応じて異なる割合で課税される。
- 住民税: 定率で課せられ、地域によって若干異なる場合があります。
- 健康保険料: 給与総額の一定割合から計算される。
- 厚生年金保険料: 基本給などから決定される負担割合。
控除額の計算方法
各種控除額は基本的に次のように計算されます:
| 項目 | 計算式 |
|---|---|
| 所得税 | (ボーナス支給額) × (適用税率) |
| 住民税 | (ボーナス支給額) × (10%) |
| 健康保険料 | (給与総額) × (約9%) |
| 厚生年金保険料 | (給与総額) × (約18.3%)(会社負担含む) |
これらの数値をもとに、自分自身のボーナスからどれだけ引かれるかを具体的に把握できます。また、これらの数字は年ごとに変更されるので、常に最新情報を確認することが肝要です。特に、多くの場合忘れがちな住民税や健康保険料も考慮しながら、「ボーナスいくら引かれる 計算」を行うことが必要です。
実際の手取り金額を知るために
私たちがボーナスから実際に手にする金額を知るためには、控除後の金額を正確に計算する必要があります。これには、前述した控除項目を考慮しながら、自身のボーナス支給額からそれぞれの控除額を引くことが求められます。このプロセスによって、最終的な手取り金額がどのようになるかを明確に理解できます。
### 手取り金額の計算方法
ボーナスから引かれる控除項目を踏まえた上で、以下の計算式で手取り金額を導き出します:
| 項目 | 計算式 |
|---|---|
| 手取り金額 | (ボーナス支給額) – (所得税 + 住民税 + 健康保険料 + 厚生年金保険料) |
この計算式に従い、各種控除が適用された後の具体的な数値が得られます。特に注意すべきは、税率や保険料率は毎年変更される可能性があるため、その度に最新情報を確認しておくことです。また、自分自身だけでなく家族構成や扶養者有無なども影響するため、それぞれの場合で異なるシナリオも考える必要があります。
### 例:実際の手取り金額
例えば、ボーナス支給額が100万円の場合について考えてみましょう。以下は一般的な控除割合とその結果です:
– 所得税: 20%(20万円)
– 住民税: 10%(10万円)
– 健康保険料: 約9%(9万円)
– 厚生年金保険料: 約18.3%(18.3万円)
これらの数値を使って手取り金額は次のようになります:
| 項目 | 金額(円) |
|---|---|
| ボーナス支給額 | 1,000,000 |
| 所得税 | -200,000 |
| 住民税 | -100,000 |
| 健康保険料 | -90,000 |
| 厚生年金保険料 | -183,000 |
最終的な手取り金額は、およそ597,000円となります。このように具体的な数字とともに計算することで、自分自身が受け取ることのできる実際のお金についてより深く理解することができます。
注意すべき引かれる項目とは
ボーナスから引かれる項目には、私たちが注意すべきいくつかの重要な要素があります。これらの項目は、手取り金額に直接影響を及ぼし、理解しておくことが非常に重要です。特に税金や保険料は、その年の法改正や個人の状況によって異なるため、定期的に見直す必要があります。
主要な控除項目
以下は、ボーナスから一般的に引かれる主な控除項目です:
- 所得税: ボーナス支給額に基づいて計算される税金であり、収入が増えるほど税率も上昇します。
- 住民税: 地方自治体によって設定される税金で、前年の所得を基準として課せられます。
- 健康保険料: 医療サービスを受けるための保険料であり、多くの場合、給与から自動的に引かれます。
- 厚生年金保険料: 老後の生活保障を目的とした保険料で、高齢者福祉にも関連しています。
これらの控除は、それぞれ異なる計算方法や割合が適用されるため、自身の状況を考慮することが求められます。
税率変更への対応
また、毎年変わる可能性がある税率についても注意が必要です。例えば、新たな法律や政策変更によって所得税や住民税の計算方法が変わった場合、その影響を受けて手取り額も変化します。このため、自分自身だけではなく家族構成などにも配慮しながら最新情報を確認する習慣を持つことが大切です。
計算例
実際にはどのような影響があるのでしょうか。一例として仮定されたボーナス支給額100万円の場合、それぞれの控除項目について以下のようになります:
| 控除項目 | 割合 | 金額(円) |
|---|---|---|
| 所得税 | 20% | -200,000 |
| 住民税 | 10% | -100,000 |
| 健康保険料 | 約9% | -90,000 |
| 厚生年金保険料 | 約18.3% | -183,000 |
このように具体的な数値を見ることで、自分自身が実際に受け取れる手取り金額への理解を深めることにつながります。各種控除についてしっかり把握しておくことで、不安なくボーナス回りの日々を過ごせるでしょう。
ボーナス計算に関するよくある誤解
私たちがボーナス計算を行う際、しばしば誤解される点があります。これらの誤解は、結果として手取り金額や控除項目の理解に影響を及ぼすことがあります。正しい情報を知っておくことで、不安を軽減し、自分自身の財務計画をより良くすることができます。
所得税と住民税の違い
まず、多くの人が混同するのは所得税と住民税の違いです。所得税は全国一律で課せられる税金ですが、住民税は各地方自治体によって異なります。このため、同じ収入でも居住地によって支払う金額が変わることがあります。また、前年の所得に基づいて課せられる住民税は、その年のボーナスには直接的な影響を与えません。
控除率について
次に、控除率に関する誤解も多いです。一部では「ボーナスから引かれる控除額は一定だ」と思われている方もいます。しかし実際には、個々の状況や法改正によって控除率は変動します。例えば、健康保険料や厚生年金保険料などは毎年見直される可能性があり、この点も考慮して計算を行う必要があります。
ボーナス計算シミュレーション
最後に、「自分の場合どうなる?」という疑問への回答としてシミュレーションが重要です。ただ単純にボーナス支給額から一定割合で引かれると思い込むと、不正確な予測につながります。実際には複数の要因が絡み合うため、自分自身で試算してみることが大切です。
このようにボーナス計算について理解を深めておくことで、実際に受け取れる手取り金額への期待感や不安感も変わってきます。