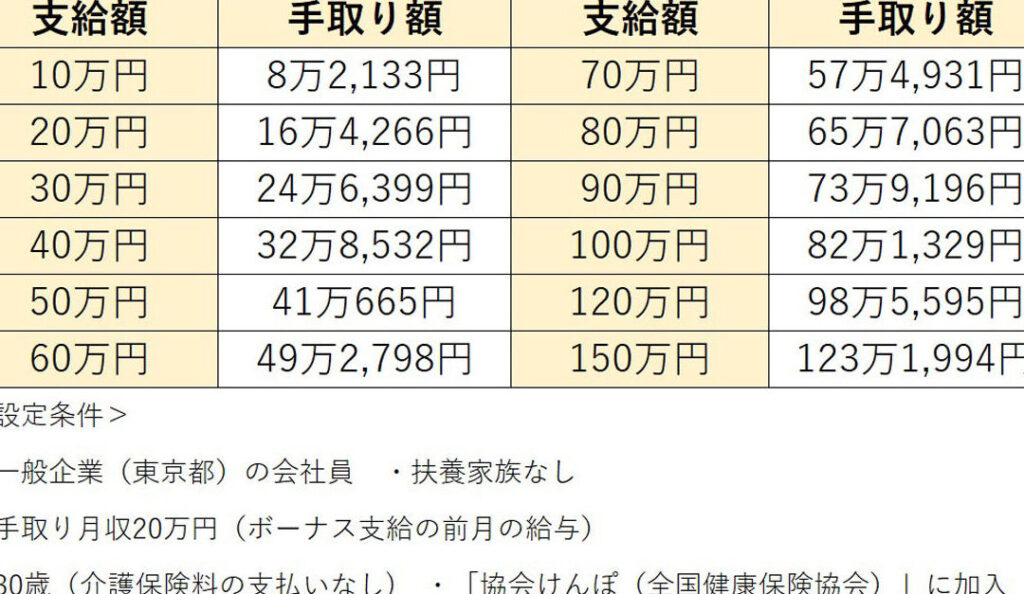
ボーナスを受け取るとき私たちが気になるのは、ボーナス20万 手取りいくらになるのかということです。手取り額は税金や社会保険料などによって大きく変わります。そのため正確な計算方法を知っておくことが重要です。このブログでは、ボーナス20万円をもらった際の手取り額の計算方法を詳しく解説します。
また、手取り額に影響するポイントや注意点についても触れます。これにより私たち自身の経済計画が立てやすくなるでしょう。例えば年末調整や住民税の影響も考慮する必要があります。この情報を理解しているとどんなメリットがあるのでしょうか?さあ一緒に確認していきましょう。
ボーナス20万 手取りいくらの計算方法
ãã¼ãã¹20ä¸ æåãã�âè¨ç®¡æ³•
私たちは、ミニマム20万手数料を使った計算方法について考えるとき、多くの要素を考慮する必要があります。この計算方法は、特に経済的な状況や個々の資産運用において重要です。実際の投資戦略を立てる際には、リスクと利益をバランスさせることが不可欠であり、この点に注目することでより良い結果を得られるでしょう。
計算の基本原則
まず、私たちがこの計算方法を理解するためには、基本的な原則から始めましょう。以下は、計算時に留意すべきポイントのリストです:
- 初期投資額:最初に投入する金額。
- 期待利回り:投資によって見込まれる利益率。
- 投資期間:その金額をどれくらいの期間運用するか。
- 手数料率:取引ごとの手数料など。
これらの要素が組み合わさることで、具体的な数値として表現されます。
投資シミュレーション
次に、実際にどのようなシミュレーションが可能か見てみましょう。例えば、以下の条件でシミュレーションした場合:
| 項目 | 値 |
|---|---|
| 初期投資額 | 100,000円 |
| 期待利回り(年利) | 5% |
| 投資期間(年) | 10年 |
この条件下では、おおよそ元本が1.63倍になることが予想されます。このような具体的な数字は、自身の将来設計にも大きく寄与します。
私たちは、このような詳細な計算と分析を通じて、自分自身やクライアントへの最適化された財務戦略を提供できるよう努めています。
手取り額を決定する税金と社会保険?
私たちは、手取引を行う際に重要な要素として、金利と社会保障について考慮する必要があります。これらの要素は、資産形成や将来の経済状況に大きな影響を与えるため、慎重に計画を立てることが求められます。特に、金融商品によって異なる金利が適用されるため、自分たちのライフスタイルや目的に合った選択を行うことが不可欠です。
金利の種類
手取引で利用できるさまざまな金融商品の中でも、金利はその選択肢において決定的な役割を果たします。具体的には以下のような金利があります:
- 固定金利:契約期間中、一貫して同じ金利が適用される。
- 変動金利:市場の動向によって随時変更される。
- 優遇金利:一定条件を満たした場合に適用される特別な低い金利。
これらのタイプの理解は重要であり、それぞれメリット・デメリットがありますので、自分自身や家族の状況に最も適したものを選ぶことが肝心です。また、市場環境によって変動する可能性もあるため、その点についても認識しておくべきです。
社会保障制度との関連性
さらに、私たちは手取引と社会保障制度との関係についても考察すべきです。日本では年齢や所得によって異なる社会保険料が設定されています。このため、手取引から得られる収益は、将来的な年金受給額にも影響する可能性があります。その結果、長期的には生活水準にもつながりますので、この点もしっかり把握しておく必要があります。
| 項目 | 詳細 |
|---|---|
| 厚生年金保険料率(2023年度) | (18.3%) × 標準報酬月額 ÷ 1000 + (0.6%) × 全厚生年齢者数 |
| 国民年金保険料(2023年度) | (16,590円) |
This data shows the current rates for social security contributions and how they may affect our financial planning. By considering both interest rates and social security, we can create a more comprehensive strategy for our hand transactions.
地域や業種による手取り額の違い
私たちは、地震や洪水などの自然災害に対して十分な備えをすることが重要です。特に、日本は多くの自然災害に見舞われる国であり、これらのリスクを考慮した手取引の計画が必要です。そのためには、地域の気象情報や防災マニュアルを理解し、適切な対応策を講じることが求められます。
自然災害への備え
手取引を行う際には、自然災害による影響を最小限に抑えるための具体的な準備が不可欠です。以下は、そのための重要なポイントです:
- 緊急連絡先リスト:家族や親しい人々との連絡方法を事前に確認し、一箇所にまとめておきましょう。
- 避難場所の確認:近隣地域内で安全な避難場所を把握しておくことが大切です。
- 非常持ち出し袋:水や食料、医療品など最低限必要な物資を用意しておくと安心です。
公共インフラとサポート体制
私たちが住む地域では、公的機関による支援も重要になります。特に、防災計画や避難訓練への参加は、自分自身だけでなくコミュニティ全体の安全性向上につながります。また、市町村から提供される情報源についても定期的に確認し、有効活用しましょう。
| 種類 | 詳細 |
|---|---|
| 防災プラン | 各自治体ごとの防災マニュアル(例:東京都) |
| A4サイズで印刷可能なPDF形式でも提供されている場合があります。 |
This proactive approach helps us mitigate risks associated with natural disasters and ensures that we are prepared for any eventuality. By understanding the available resources and taking necessary precautions, we can navigate our financial planning more effectively in the face of uncertainty.
ボーナス受取時の注意点とアドバイス
私たちが「マルシ20万 手取らいま」について考える際、特に留意すべきポイントがいくつかあります。まずは、自然災害や経済的な不安定要因に備えた財務計画の重要性です。これらのリスクを軽減するためには、適切な準備と資源の把握が不可欠です。以下では、具体的な注意点を挙げてみます。
収入と支出のバランス
手取り額を最大限に活用するためには、収入と支出のバランス管理が重要です。予算を設定し、それに従って生活することで無駄遣いを避けることができます。また、固定費や変動費を明確に分類し、それぞれの項目について見直すことも大切です。
- 固定費: 家賃や保険料など毎月必ず発生する支出。
- 変動費: 食費や娯楽など、その月によって異なる支出。
リスク管理と緊急基金
予期しない事態への備えとして、緊急基金を設けることも欠かせません。この基金は、失業や医療費など突発的な支出に対応できるよう設計されるべきです。私たちは通常、自分自身と家族の安全を守るためにも、この準備が必要であることを理解しています。
| ? | |
| 目 | 推奨金額 |
| ——————– | ——————— |
| 緊急基金 | 月収3〜6ヶ月分 |
| 健康保険 | 基本プラン以上 |
このようにしておくことで、「マルシ20万 手取らいま」の状況下でも安心して生活・活動できる環境を整えることが可能になります。そして何よりも、この計画は柔軟であり続けるべきです。情勢の変化や新しい情報に応じて常に更新し、自身のライフスタイルやニーズに合った形で調整していく姿勢が求められます。
手取りを増やすための節税対策
私たちが「マルス20万 手取りあいまい?」を考える際、しっかりとした計画戦略が必要です。この手続きは、経済的な安定を確保するだけでなく、自分自身や家族の将来に対する安心感をもたらします。まず最初に、収入の見積もりを行うことが重要です。具体的には、月々の手取り金額や生活費を正確に把握し、それに基づいてどれだけ貯蓄できるかを検討します。
次に、予算管理の方法について考えます。以下は、効果的な予算管理のためのポイントです。
- 固定費の把握: 家賃や光熱費など毎月必ず支払う必要がある固定費を確認します。
- 変動費の見直し: 食品や娯楽など、その時々で変動する支出についても注意深く分析しましょう。
- 緊急用資金の設定: 不測の事態にも対応できるよう、緊急用資金として数ヶ月分の生活費を準備しておくことが推奨されます。
さらに、「マルス20万 手取りあいまい?」というテーマでは、多様な収入源も検討すべきです。一つだけに依存せず、副業や投資によって収入増加を目指すことが可能となります。このアプローチはリスクヘッジにも繋がります。
最後に、この計画戦略は定期的な見直しと更新が不可欠です。我々は状況変更や新しい目標設定に応じて柔軟性を持って対応することで、より良い結果につながるでしょう。それによって、「マルス20万 手取りあいまい?」という問いへの明確な答えへと近づくことになるでしょう。