について考えたことはありませんか。私たちはこの重要なテーマを掘り下げていきます。ボーナスの額は給与に大きく影響し、生活設計にも関わってきます。そのため正確な計算が必要です。このブログではボーナス1ヶ月分 いくらを知るための具体的な手順や注意点を解説します。
さらに、実際の計算方法だけでなくよくある誤解や落とし穴についても触れます。私たちが提示する情報を基にすればあなた自身でも簡単にボーナスの金額を把握できるでしょう。あなたは自分のボーナスがどれほどになるか正確に理解していますか?さあ一緒にその答えを見つけてみましょう。
ボーナス1ヶ月分 いくらを計算するための基本的なステップ
ボーナス1ヶ月分 いくらを計算するためには、いくつかの基本的なステップを踏むことが重要です。まずは、自分の給与明細や労働契約書を確認し、基準となる月給額を把握します。その後、ボーナスに影響する要因として考慮すべき項目がいくつかありますので、それらも一緒に理解しておきましょう。
給与明細の確認
私たちが最初に行うべきことは、給与明細から必要な情報を集めることです。具体的には以下のポイントに注目します。
- 基本給: 月々の給与。
- 勤続年数: 勤務年数によってボーナスが変動する場合があります。
- 業績評価: 業績連動型の場合、会社や個人の評価も影響します。
ボーナス計算式
次に、実際にボーナス1ヶ月分 いくらになるか計算するための式をご紹介します。一般的な計算方法は以下の通りです。
| 項目 | 値 |
|---|---|
| 基本給 | [あなたの月給] |
| 業績係数 | [0.5 ~ 2.0] |
| ボーナス額 | [基本給 × 業績係数] |
この計算式では、私たちが知っている基本給と適用される業績係数(会社や個人によります)を掛け合わせます。この結果がボーナス1ヶ月分になります。ただし、この金額には税金や社会保険料などが含まれていないことにも注意しましょう。
注意事項
最後に、一つ重要な点として、各企業で適用されるルールや方針によって異なる場合があります。我々は自社規定もよく確認し、不明点については人事部門等へ相談することをお勧めします。これらのステップを踏むことで、正確なボーナス額を導き出せるでしょう。
給与明細からボーナス額を確認する方法
私たちが給与明細からボーナス額を確認する際に、注意すべきポイントはいくつかあります。まず、給与明細には基本給や各種手当の他に、ボーナスの計算に必要な情報が含まれています。これらの情報を正確に把握することは、ボーナス1ヶ月分 いくらになるかを理解するための第一歩です。
給与明細で確認すべき項目
以下の項目をチェックして、自分のボーナス額を見積もるための基礎データを集めましょう。
- 支給日: ボーナスが支給される日付。
- 支給額: 実際に記載されているボーナス金額。
- 控除内容: 税金や社会保険料など、実際に手取りとして受け取れる金額への影響。
- 勤続年数による加算: 勤続年数によって増減する場合がありますので、その詳細も確認してください。
具体的な確認方法
実際に給与明細を見ることで、どれだけのボーナスが期待できるか知ることができます。例えば、以下のような表現で重要な情報を整理しましょう。
| 項目 | 内容 |
|---|---|
| 基本給 | [月給] |
| 業績係数(例) | [0.5 ~ 2.0] |
| 総支給額(仮) | [基本給 × 業績係数] |
この表からもわかるように、自分の状況と会社方針によって変動しますので、一つ一つしっかりと確認しておくことが大切です。また、不明点については人事部門へ問い合わせてみることも有効です。正確な情報収集こそが、「ボーナス1ヶ月分 いくら」を知るカギとなります。
税金や社会保険料がボーナスに与える影響
ボーナスを受け取る際に、税金や社会保険料がその額に与える影響は非常に重要です。私たちが計算する「ボーナス1ヶ月分 いくら」において、これらの控除は実際の手取り額を大きく左右します。そのため、基本給や業績係数から算出された総支給額だけではなく、どれだけの金額が控除されるかも確認する必要があります。
税金の控除
ボーナスには所得税や住民税などの税金が課されます。これらの税率は個々の年収によって異なりますので、自分自身の状況を理解しておくことが大切です。具体的には以下のようなポイントを考慮しましょう。
- 所得税: ボーナス支給時に一括で引かれることが多く、高い割合になる場合があります。
- 住民税: 前年度の所得に基づいて計算されるため、前年と比較して変動する可能性があります。
社会保険料
また、社会保険料もボーナスから差し引かれる重要な項目です。一般的には以下のような保険料が含まれます。
- 健康保険: 医療費用をカバーするために必要です。
- 厚生年金: 老後保障として積み立てられる部分になります。
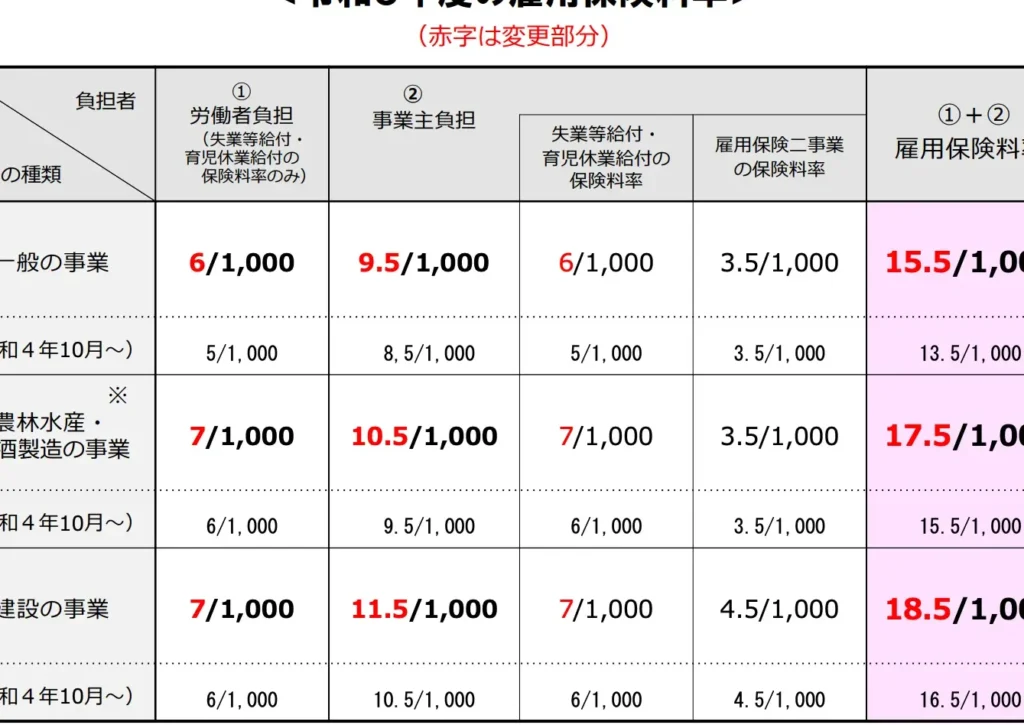
- 雇用保険: 失業した際に備えるためのお金です。
これらは通常月々給与からも引かれていますが、ボーナスにも同様に適用されます。そのため、一見すると高額なボーナスでも、最終的な手取り額はかなり減少してしまうことがあります。この点についてしっかり把握しておくことで、「ボーナス1ヶ月分 いくら」をより正確に理解できるでしょう。
| 項目 | 説明 |
|---|---|
| 総支給額 | [基本給 × 業績係数] |
| 所得税(例) | [10%] |
この表からもわかるように、自身への影響を具体的数値で見ることで、更なる理解が深まります。不明点については人事部門へ問い合わせてみることも有効ですが、自分で情報整理する癖をつけることも重要です。
年収との割合で見るボーナスの重要性
ボーナスの重要性を理解するためには、年収との関連性を考えることが不可欠です。私たちの生活において、ボーナスは単なる追加の収入ではなく、年間の経済計画や支出に大きな影響を与える要素となります。特に「ボーナス1ヶ月分 いくら」という視点から見ると、その額面だけでなく、年収全体とのバランスも重要です。
例えば、総年収が400万円の場合、ボーナスが30万円であれば、その割合は7.5%になります。このように自分の年収とボーナス額を比較することで、自身の経済的状況をより明確に把握できます。また、高い割合のボーナスは、業績評価や企業からの信頼度とも関係しているため、自分自身のキャリアプランにも影響します。
ボーナスと生活費
ボーナスは通常、この時期に大型買い物や旅行など、一時的な支出を賄うために利用されることが多いですが、それだけでなく日常生活にも寄与しています。以下はその具体例です。
- 家賃: ボーナスによって家賃を数ヶ月分先払いすることで、資金繰りが楽になる。
- 教育費: 子供の学費や塾代として使用されることも多く、大きな負担軽減につながります。
- 貯蓄・投資: 将来への備えとして貯蓄や投資へ回せる部分もあります。
このように考慮すると、「ボーナス1ヶ月分 いくら」という単位では測れない、多面的な価値があります。それゆえ、自身の年収との関連性をしっかり見極めておく必要があります。
| 項目 | 金額 | 年収割合 |
|---|---|---|
| 総年収 | 400万円 | – |
| ボーナス(1ヶ月分) | 30万円 | 7.5% |
この表からもわかるように、自身の年収と照らし合わせることで、どれだけそのボーナスが重要なのか一目瞭然です。したがって、自分自身の日々の生活設計や将来への投資について考える際には、この比率を意識することが非常に大切でしょう。
計算ミスを避けるための注意点
ボーナスの計算において、私たちはしばしば不正確な数値をもとに判断してしまうことがあります。したがって、「ボーナス1ヶ月分 いくら」という重要な問いに対して、正確な計算を行うためには、いくつかの注意点を心掛ける必要があります。誤った情報や計算ミスは、結果的に経済的損失につながる可能性があるため、一つ一つ確認することが大切です。
まず、自身の給与明細をよく確認しましょう。ボーナス額は通常、基本給や勤務年数によって異なるため、自分の契約内容と照らし合わせて正しい金額を把握することが重要です。また、税金や社会保険料がどのように影響するかについても理解しておく必要があります。これらはボーナスから控除されるため、実際にもらえる額面とは異なる場合があります。
計算手順の見直し
次に、計算手順自体にも注意が必要です。以下は、計算時に気を付けるべきポイントです。
- 税率の確認: 所得税や住民税など、その年によって変動する可能性があるため最新情報を入手します。
- 控除項目のリストアップ: 社会保険料など他の控除項目も考慮に入れることで、より正確な数字になります。
- 複数回チェック: 一度計算した後は必ず再チェックし、小さなミスでも見逃さないよう心掛けます。
具体例で見る
例えば、総年収500万円の場合でボーナス1ヶ月分として40万円だと仮定します。この際には以下のような詳細情報も整理しておくと良いでしょう。
| 項目 | 金額 |
|---|---|
| 総年収 | 500万円 |
| ボーナス(1ヶ月分) | 40万円 |
| 所得税(仮定) | -5万円 |
| 社会保険料(仮定) | -2万円 |
この表からわかるように、一見するとシンプルな計算ですが、多様な要素が絡み合っています。そのため、一つ一つ丁寧に検討することでより信頼性の高い結果となります。「ボーナス1ヶ月分 いくら」を知りたい場合は、この過程を怠らず進めましょう。我々自身の日常生活への影響も含めて慎重になればなるほど、その価値も鮮明になるでしょう。