私たちが働く中で、手取り14万 ボーナス いくらというテーマは、多くの人にとって重要な関心事です。ボーナスの額面を理解することで、将来の計画や生活設計に役立てることができます。この記事では、手取り14万円を基準にしたボーナスの計算方法と実際の例を詳しく解説します。
具体的な数字や計算式を知ることで、自分自身の経済状況を見直す良い機会となります。また手取り14万から導き出されるボーナスについて考えることは、お金に対する理解を深める助けにもなるでしょう。私たちと一緒に、このテーマについて探求してみませんか?ボーナスはどれだけ期待できるのでしょうか。興味が湧いてきますね!
手取り14万 ボーナス いくらの計算方法
手取り14万のボーナスを計算するためには、まず基本的な給与の理解が必要です。私たちは、年間の収入やそれに対する評価基準を把握し、それに基づいてボーナスの額面を導き出します。以下では具体的な計算方法について説明します。
ボーナス計算のステップ
- 年間基本給の把握
手取り14万から月収を逆算し、年収を求めます。例えば、手取りが14万円であれば、税金や社会保険料などを考慮した上で、おおよその額面支給額は次のようになります。
- 支給条件の確認
ボーナスは通常、会社によって異なる支給条件があります。このため、自社規定や労働契約書で確認することが重要です。
- ボーナス率の設定
一般的には年収に対して一定割合(例:0.5ヶ月分)という形で設定されることが多いです。この割合は業界や企業によって異なるため、自身が勤務する企業に応じて調整します。
計算例
以下は具体的な例です:
| 項目 | 金額 |
|---|---|
| 月収 (手取り) | 140,000円 |
| 推定年収 (手取り) | 1,680,000円 |
| 推定年収 (額面) | 2,100,000円 (仮定: 税金・保険料差引後 20%) |
| ボーナス率 (仮定: 0.5ヶ月分) | 105,000円 |
このように計算した結果として、私たちの場合はボーナスは約10万5千円となります。ただし、この数字は企業ごとに大きく異なる可能性がありますので、自身の状況と照らし合わせて確認してください。また、生活費とのバランスも考慮しながら、安全な資金管理を行うことも忘れずに。
ボーナスを含めた総支給額の算出
ボーナスを含めた総支給額を算出するためには、まずは手取り14万にボーナスが加わった場合の全体的な収入を把握することが重要です。私たちは、月々の手取りだけでなく、年収やボーナスも考慮しながら計算を進める必要があります。以下では、その具体的な方法について詳しく説明します。
総支給額の計算ステップ
- 年間基本給とボーナスの合算
先ほど示したように、手取り14万から推定される年収は約168万円ですが、この金額に加えてボーナスが発生します。例えば、仮に0.5ヶ月分のボーナスが105,000円の場合、その額面での年収は次のようになります。
- 税金・社会保険料を考慮した調整
ボーナスにも税金や社会保険料がかかりますので、実際に受け取れる金額はさらに減少します。このため、自身が受け取るべき正確な金額を見積もることも大切です。
- 総支給額の最終確認
最後に、上記の要素をすべて合算して総支給額を求めます。この時点で我々は、実際に何円になるか明確になります。
| 項目 | 金額 |
|---|---|
| 月収 (手取り) | 140,000円 |
| 推定年収 (手取り) | 1,680,000円 |
| 推定年収 (額面) | 2,100,000円 (仮定: 税金・保険料差引後 20%) |
| ボーナス (0.5ヶ月分) | 105,000円 |
| 予想総支給額 | 2,205,000円 |
このように計算すると、私たちの場合には予想される総支給額は約220万5000円となります。ただし、この数値は企業によって異なる可能性がありますので、自身の契約内容などと照らし合わせて確認することが不可欠です。また、この情報を基に生活費とのバランスもしっかりと考える必要があります。
手取り14万を基にした生活費の見積もり
私たちが手取り14万を基に生活費の見積もりを行う際には、まずは固定費と変動費を明確に分けて考えることが重要です。月々の収入が140,000円であることから、どのようにして効率的に生活費を管理していくか計画する必要があります。以下では、その具体的な内訳について詳しく説明します。
固定費
固定費は毎月必ず支出しなければならない項目です。これには以下のようなものが含まれます:
- 家賃: 例えば、60,000円
- 光熱費: 約15,000円(電気、水道、ガスなど)
- 通信費: スマートフォンやインターネット代として約10,000円
- 保険料: 健康保険や生命保険などで約5,000円
この場合、合計すると固定費は約90,000円となります。
変動費
次に、変動費について考えます。この部分は個人差がありますが、大まかな目安として以下のような項目があります:
- 食費: 約30,000円
- 交通費: 通勤や移動用として約10,000円
- 娯楽・交際費: 約10,000円
これらを合算すると、変動費はおおよそ50,000円になります。
生活全体の支出まとめ
以上の情報を元に、手取り14万から導き出される生活全体の支出をまとめると次の表になります:
| 項目 | 金額 |
|---|---|
| 固定費合計 | 90,000円 |
| 変動費合計 | 50,000円 |
| 総支出 | 140,000円 |
このように、手取り14万を基にした生活設計では収入と支出が均衡しています。しかしながら、このバランスは各自のライフスタイルによって大きく異なるため、自身の日常的な支出パターンも踏まえた上で見直しや調整が求められます。また、不測の事態への備えとして貯蓄も検討することが賢明です。
実際のボーナス例とその影響
私たちが手取り14万の生活を考える際、ボーナスは重要な要素となります。ボーナスは通常、年に数回支給されるため、これを正確に計算し、生活設計に反映させることが求められます。実際のボーナス額とその影響について具体的な例を見ていきましょう。
ボーナスの一般的な計算方法
多くの場合、ボーナスは基本給や勤務年数によって決まります。例えば、手取り14万円の場合、以下のような基準で計算されることが一般的です:
- 基本給: 月収から支払われる金額
- 勤続年数: 勤務している年数が長いほど増加する傾向
- 業績評価: 個人または企業全体の業績によって変動
このように、多様な要因がボーナス額に影響を与えます。
実際の例:手取り14万の場合
仮に私たちのケースで考えると、一部の企業では年間2ヶ月分相当のボーナスが支給されることがあります。それを元にした試算として、以下の表をご覧ください。
| 項目 | 金額(円) |
|---|---|
| 月収(手取り) | 140,000 |
| 年間支給総額(12ヶ月×月収) | 1,680,000 |
| 年間ボーナス(2ヶ月分相当) | 280,000 |
| 総合収入(年間支給総額 + 年間ボーナス) | 1,960,000 |
この場合、私たちの生活費や貯蓄プランにも大きく寄与します。特に、大型出費や旅行など一時的な出費には、このボーナスが役立つでしょう。
ボーナスによるライフスタイルへの影響
さらに重要なのは、この追加収入によって我々の日常生活や将来設計にも変化が生じるという点です。例えば:
- 貯蓄強化: ボーナスを使って緊急資金や長期投資への積立てを行うことで、安全ネットが構築できる。
- ライフスタイル向上: 趣味や娯楽活動への参加も可能になり、それによって自己成長につながる。
- 負債返済: 借入金等あれば、その返済へ充当することで経済的負担軽減にも寄与。
このように、「手取り14万 ボーナス いくら」の理解と活用法次第で、自身の日常生活だけでなく将来的な安定性も高められると言えます。
税金や社会保険料が手取りに与える影響
手取り14万の収入を考える際、税金や社会保険料がどのように影響するかは非常に重要な要素です。これらの支出は私たちの実質的な可処分所得を大きく左右し、生活設計にも直結します。そのため、正確な理解と計算が必要です。
税金の種類とその影響
日本では、主に以下の税金が給与から控除されます:
- 所得税: 収入に応じて異なる累進課税制度が適用されます。
- 住民税: 地方自治体によって決定される固定額であり、前年の所得を基準に課税されます。
- 消費税: 直接的には給与から引かれませんが、日常生活での支出に影響します。
例えば、手取り14万円の場合、これらの税金によって毎月数万円が控除される可能性があります。このため、ボーナスなど他の収入源とのバランスも考慮する必要があります。
社会保険料について知っておくべきこと
また、日本では健康保険や年金なども社会保険料として徴収されています。具体的には:
- 健康保険料: 医療費負担を軽減するための制度であり、一般的には給与から一定割合が差し引かれます。
- 厚生年金保険料: 老後の年金受給資格を得るために必要な費用です。この額も給与によって変動します。
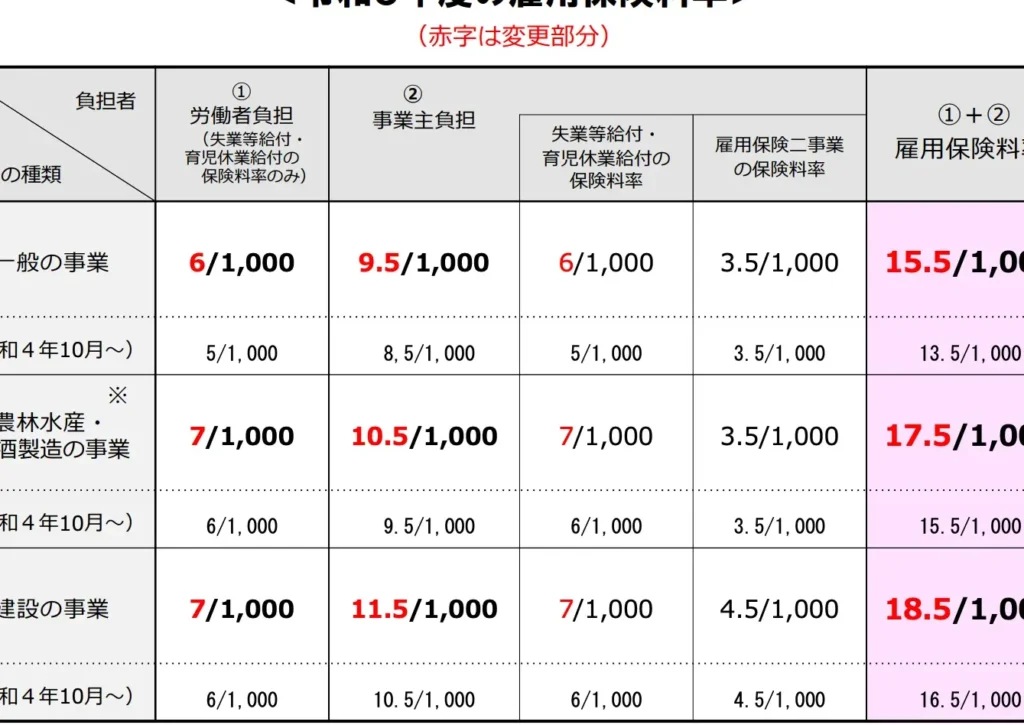
- 雇用保険料: 雇用不安時期への備えとして徴収されています。
これら全て合わせると、手取り14万という数字は実際には多くのお金が控除された後の結果であることになります。例えば、一部企業では合計で20%前後もの割合になることもありますので、その点を留意して生活プランを立てるべきです。
具体例:手取り14万の場合にかかる控除額
| 項目 | 金額(円) |
|---|---|
| 月収(手取り) | 140,000 |
| (推定) 所得税・住民税 (約10%) |
-14,000 |
| (推定) 社会保険料 (約10%) |
-14,000 |
| Total 控除額 (合計) | -28,000 |
| Total 月収(控除後) | 112,000 |
This example shows how substantial the deductions can be and highlights the importance of understanding these components when calculating our actual earnings. Al final del día, la planificación financiera debe tener en cuenta no solo el ingreso bruto sino también las deducciones que afectan nuestro poder adquisitivo.