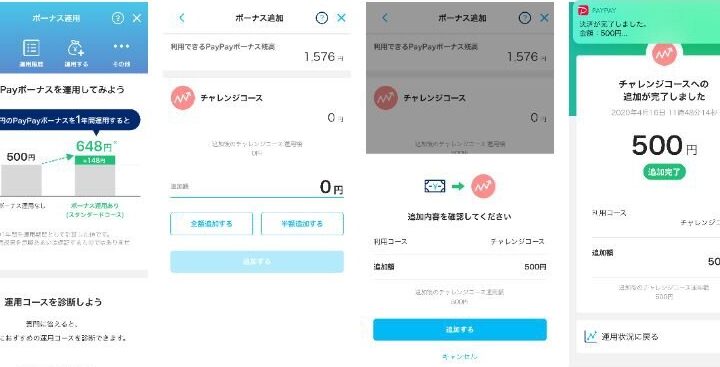
私たちの日常生活において、キャッシュレス決済がますます普及しています。その中でも「PayPayボーナス運用どっちがいい」という疑問は、多くの人々にとって重要なテーマです。私たちは異なる運用方法を比較し、各選択肢の利点や欠点を明らかにすることで、読者の皆さんが最適な選択をできるようサポートします。
この記事では、PayPayボーナスの活用法や運用方法について詳しく解説します。具体的には口座振替型やポイント投資など、それぞれの特徴を掘り下げていきます。また、実際に利用する際の注意点にも触れる予定です。この情報を通じて「PayPayボーナス運用どっちがいい」という問いへの理解が深まります。あなたはどちらの運用方法に興味がありますか?さあ一緒に見ていきましょう!
Paypay ボーナス運用 どっちがいい?特徴の比較
私たちが「Paypay ボーナス運用 どっちがいい?」を考える際、まずは各サービスの特徴を比較することが重要です。Paypayボーナス運用には、主に「投資型」と「預金型」の二つの選択肢があります。それぞれの特徴を理解することで、自分に最適な方法を見つける手助けとなります。
投資型ボーナス運用
投資型ボーナス運用は、市場の動きに応じてリターンが変動します。この方式では、私たちはさまざまな金融商品に対して投資し、その成果として得られる利益を享受できます。その利点と欠点は以下の通りです。
- 利点:
- 高いリターンの可能性
- 市場トレンドによる収益機会
- 資産形成に向いた選択肢
- 欠点:
- 元本割れのリスク
- 投資知識や経験が必要
- マーケット状況によって不安定な結果
預金型ボーナス運用
一方で、預金型ボーナス運用では、一定期間お金を預け入れることで安定した利息を得ることができます。この方式はより安全ですが、リターンも限られています。その特徴は次の通りです。
- 利点:
- 元本保証
- 定期的な利息収入
- リスクが低く安心感あり
- 欠点:
- リターンが低い
- インフレによる価値減少リスク
- 流動性が制限される場合もある
| タイプ | 利点 | 欠点 |
|---|---|---|
| 投資型 | 高いリターンの可能性 市場トレンドによる収益機会 資産形成に向いた選択肢 |
元本割れのリスク 投資知識や経験が必要 マーケット状況によって不安定な結果 |
| 預金型 | 元本保証 定期的な利息収入 リスクが低く安心感あり |
リターンが低い インフレによる価値減少リスク 流動性が制限される場合もある |
このように、それぞれ異なる特性がありますので、自身のライフスタイルや目標に合わせて選択することが大切です。次回は、「選び方のポイントと注意点」について詳しく見ていきましょう。
選び方のポイントと注意点
「Paypay ボーナス運用 どっちがいい?」を決める際には、いくつかの重要なポイントと注意点を考慮する必要があります。自分のライフスタイルや投資目的に応じて、適切な選択ができるようにするためです。ここでは、選び方の具体的なポイントを解説します。
自分のリスク許容度を理解する
まず最初に、自分自身のリスク許容度を把握することが大切です。投資型ボーナス運用は高いリターンが期待できますが、その反面元本割れのリスクも伴います。一方で、預金型は安定しているものの利回りは限られています。このため、自分がどれだけのリスクを受け入れる準備があるかを考えましょう。
投資目的と期間を明確にする
次に、投資目的や期間についても明確にしておく必要があります。短期的な利益追求なのか、それとも長期的な資産形成なのかによって選ぶべき方法は異なります。例えば、将来への計画として教育資金や老後資金など具体的な目標がある場合、それに合わせた戦略を立てることが不可欠です。
経済情勢や市場動向に注目する
また、市場状況や経済情勢にも敏感であるべきです。特定の時期には市場全体が不安定になることもあります。そのため、最新情報やトレンドを常にチェックし、自身のポートフォリオを柔軟に調整できるよう心掛けましょう。
- 選択肢:
- 投資型ボーナス運用: リスク高・リターン高
- 預金型ボーナス運用: リスク低・安定収入
| 要素 | ポイント | 注意点 |
|---|---|---|
| リスク許容度 | 自己分析で確認しましょう。 | 無理な投資は避けるべきです。 |
| 投資目的・期間 | 具体的な目標設定が重要です。 | 変化した場合には見直しも必要です。 |
| 市場動向 | 常に情報収集しましょう。 | 過信せず慎重になりましょう。 |
これらのポイントを意識しながら、「Paypay ボーナス運用 どっちがいい」の判断材料として活用してください。それぞれ特徴がありますので、自身에 맞는方法で賢く運用していくことが大切です。」
利用者の声と体験談
私たちが「Paypay ボーナス運用 どっちがいい?」を考える際、実際の利用者の声や体験談を参考にすることは非常に有益です。ここでは、さまざまなユーザーから寄せられた意見や体験を通じて、それぞれのボーナス運用方法について具体的な理解を深めます。
投資型ボーナス運用の体験談
多くの利用者が投資型ボーナス運用を選んでいる理由として、「高いリターン」が挙げられます。一部のユーザーは、数か月で思った以上に利益が得られたと報告しています。しかし、その反面、元本割れしたケースも少なくありません。ある利用者は、「急激な市場変動で一時的に大きな損失が出ましたが、その後回復しました」と述べています。このように、高リスク・高リターンの特性を理解し、自分自身の判断力と経験に基づいて行動することが重要です。
預金型ボーナス運用の声
一方で、預金型ボーナス運用を選択している人々からも多くのポジティブなフィードバックがあります。「安定した収入源として安心感があります」と語る利用者もおり、特に長期的な資産形成を目指す人には適しているとの意見が多いです。ただし、この方式では利回りが限られているため、「もっと積極的な投資にも挑戦したい」という声も聞かれます。こうした意見からも、自分自身のライフスタイルや目的によって選択肢は異なることがわかります。
以下は、具体的な体験談から得られたポイントです:
- 投資型: 短期間で成果を見ることができるものの、市場状況によって大きく影響される。
- 預金型: 着実に増えていく安心感はあるものの、大きな利益追求には向かない。
| タイプ | メリット | デメリット |
|---|---|---|
| 投資型 | 高リターン可能 | 元本割れリスクあり |
| 預金型 | 安定性あり | 利回り低め |
このように、多様な利用者の体験談から「Paypay ボーナス運用 どっちがいい」について多面的な視点を持つことは不可欠です。それぞれ自分自身に合った方法で賢明な選択を行うためには、この情報を活かすことが重要でしょう。
他社サービスとの違い
私たちが「Paypay ボーナス運用 どっちがいい?」を考える中で、を理解することは非常に重要です。各サービスには独自の特徴やメリット・デメリットがあり、それらを比較することで、自分に最適な選択肢を見つける手助けとなります。
Paypayボーナス運用と他社の比較
Paypayボーナス運用は、その柔軟性と利便性から多くの利用者に支持されています。他社のサービスと比べて、以下のような点で異なる特徴があります:
- 即時性:Paypayでは、ボーナス運用がすぐに始められ、リアルタイムで資産管理が可能です。他社の場合、一部は手続きや審査に時間がかかることがあります。
- 手数料:一般的に、Paypayは取引手数料や口座維持費が低いため、多くのユーザーにとってコストパフォーマンスが良いと言えます。これに対して、他社では高額な手数料を設定している場合もあるため注意が必要です。
- ポイント還元:Paypayボーナス運用では、特定の商品購入時などに得られるポイント還元制度があります。この点は他社にはない魅力ですが、一方で還元率や条件には差異があります。
ユーザーエクスペリエンス
また、ユーザーエクスペリエンスも大きな違いとなります。具体的には、
- アプリの使いやすさ:Paypayアプリはシンプルで直感的な操作ができるため、新規ユーザーでも容易に利用できます。一部の競合他社アプリは機能豊富ながらも複雑になる傾向があります。
- カスタマーサポート:Paypayでは迅速かつ丁寧なカスタマーサポートを提供しています。他社の場合、対応速度や質について不満を抱く声も聞かれます。
このように、「Paypay ボーナス運用 どっちがいい」という問いへの答えは一概には言えません。それぞれのニーズやライフスタイルによって最適な選択肢は変わりますので、自身でしっかりと比較検討することがおすすめです。
将来への影響と投資戦略
私たちが「Paypay ボーナス運用 どっちがいい?」を考える際、将来の影響や投資戦略は非常に重要な要素となります。特に、金融環境や市場動向の変化が利用者に与える影響を理解することは、自分自身の資産形成において欠かせません。
将来への影響
Paypayボーナス運用がもたらす将来的な影響にはいくつかの側面があります。まず、経済情勢や政策変更によって利率や還元ポイントなどが変動する可能性があります。また、競合サービスとの比較も常に行われるため、市場での位置付けにも注意を払う必要があります。以下は主な影響点です:
- 金利変動:中央銀行の政策金利変更が直接的な影響を及ぼし、その結果としてボーナス運用の利益率も変わることがあります。
- インフレーション:物価上昇が進むと、実質的なリターンは減少するため、長期的には購入力低下につながる恐れがあります。
- 競争環境:他社サービスとの競争激化によって、新たなメリットやデメリットが生じる可能性もあるため、自身の選択肢を見直す機会とも言えます。
投資戦略
次に、効果的な投資戦略について考えてみましょう。Paypayボーナス運用を活用する際には、自分のライフスタイルや目標に応じて適切なアプローチを取ることが重要です。以下は推奨される戦略です:
- 定期的な見直し:市場状況や自分自身のニーズに基づき定期的にポートフォリオを見直し、最適化することでリスク管理につながります。
- 多様化:異なる種類の商品やサービスへの投資を行うことで、一つの選択肢だけではなく複数から恩恵を受けられるようになります。
- 情報収集:最新情報を常に追い続け、市場トレンドについて理解しておくことが賢明です。他社との比較分析も欠かせないステップとなります。
このように、「Paypay ボーナス運用 どっちがいい?」という問いへの答えは単なる数字ではなく、その背後には未来への洞察と計画された戦略が必要であることをご理解いただければと思います。