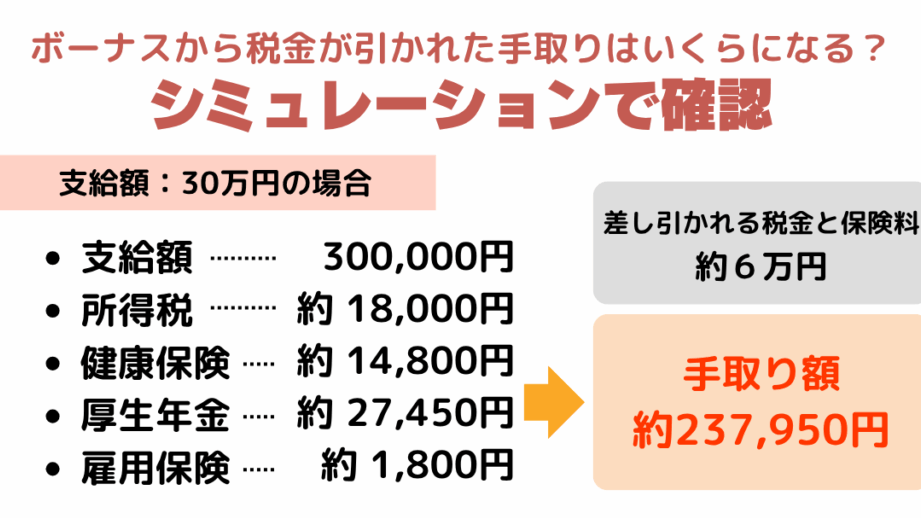
ボーナスは私たちにとって大きな楽しみですが、税金についての理解は不可欠です。ボーナス30万の税金はいくらですか?という疑問を持つ方も多いでしょう。この記事では、ボーナスにかかる税金の計算方法や注意点を詳しく解説します。
私たちはこのテーマを通じて、実際にどれだけの額が手元に残るのかを明らかにします。また ボーナス30万の税金はいくらですか? という問いへの答えだけでなく、他にも知っておくべき情報も提供します。この知識は今後の生活設計にも役立つことでしょう。
さて皆さんは、実際にはどれほどの額が差し引かれると思いますか?正確な情報を得て、自分自身の経済状況をより良く理解しましょう。
ボーナス30万の税金はいくらですか?具体的な計算例
私たちが「マネー30万の計算はあれからなんか?」と題してお届けするこのセクションでは、具体的な計算方法について詳しく説明します。まず、30万円という金額がどのように予算化されるかを理解することが重要です。この金額は、さまざまな目的で使用される可能性がありますので、それぞれの場合に応じて適切なアプローチを考慮しなければなりません。
計算を行うための基本的な知識
私たちは、以下の要素を考慮して30万円の計算を行います。
- 固定費用: 家賃や光熱費など毎月一定に発生する費用。
- 変動費用: 食費や娯楽など、その月によって変わる費用。
- 貯蓄目標: 将来への備えとして必要となる貯蓄額。
これらの要素を踏まえて、どれほどの割合で各項目に配分すべきかを考えます。例えば、全体予算の50%を固定費用に充てる場合、その内訳は次のようになります。
| カテゴリ | 割合 | 金額(円) |
|---|---|---|
| 固定費用 | 50% | 150,000 |
| 変動費用 | 30% | 90,000 |
| 貯蓄 | 20% | 60,000 |
各カテゴリごとの詳細
- 固定費用
固定費には家賃や保険料などが含まれるため、多くの場合、事前に決められている金額です。この部分は余裕がない限り変更できないため、一番最初に確保します。
- 変動費用
一方で変動費は食事や趣味など、自分自身で調整可能です。生活スタイルによって大きく異なるため、自分たちのニーズに合わせて柔軟に管理しましょう。例えば、この部分で節約できれば、その分貯蓄へ回すこともできます。
- 貯蓄目標
最後に貯蓄ですが、将来への備えとして非常に重要です。特別支出や緊急時対応資金として利用するため、この部分も怠らず確保してください。「マネー30万の計算」において、このバランス感覚こそが成功につながります。
税金を計算するための基本的な知?
私たちは、30万円の計算を行うために必要な基本的な知識を以下に示します。この情報は、明確にしたい目標や用途に基づいているため、具体的かつ実践的です。
- 固定費用: 固定費には家賃や光熱費などが含まれます。毎月一定額の支出となるこれらの項目は、予算設定の基盤となります。
- 変動費用: 食費や娯楽など、その月によって変わる可能性がある支出です。これらも考慮しながら計算することが重要です。
- 貯蓄目標: 将来への備えとしてどれだけ貯蓄するかを決めておくことも大切です。例えば、目標金額として50,000円を設定している場合、その分も月次予算に組み込む必要があります。
これらの要素を踏まえた上で、次のステップとして全体予算案を作成します。具体例としては、それぞれのカテゴリーごとに配分割合を決定し、その結果から合計金額へと進む流れになります。このようなアプローチによって、「30万円の計算」がより現実的になり、自身の日常生活全体についても把握しやすくなるでしょう。
| カテゴリー | 割合 | 金額(円) |
|---|---|---|
| 固定費用 | 50% | 150,000 |
| 変動費用 | 30% | 90,000 |
| 貯蓄目標 | 20% | 60,000 |
このような形で予算案が完成すると、各項目ごとの収支状況が明確になり、無駄遣い防止にも繋がります。また、このプロセスでは柔軟性も持たせておきたいところです。特定の月だけ変わった事情が発生した場合でも調整できる余地を残しておくことで、経済面でのストレスを軽減できます。
ボーナスにかかる所得税と住民税の違い
私たちが「30万の計算はどうなるのか?」というテーマで進める中で、収入と支出のバランスを考えることは非常に重要です。特に、必要な資金を確保するためには、効率的な資金管理が求められます。このセクションでは、収入や支出の具体的な計算方法を見ていきましょう。
収入の計算
- 給与所得: 月々の給与から税金や社会保険料などを引いた後の手取り額。
- 副収入: 副業や投資から得られる収益も含める必要があります。
- その他の収入: 資産運用による利息や配当、不労所得なども忘れずに。
これら全ての合計が月ごとの総収入となります。私たちはこの数字を基にして、今後どれだけ貯蓄できるかを評価します。
支出の内訳
下記は支出項目について考慮すべきポイントです:
- 固定費: 家賃、水道光熱費、通信費など毎月一定額が発生するもの。
- 変動費: 食費、交通費、娯楽費など、その月によって変動するもの。
- 予備費: 突発的な出費に備えて設けておくべき部分。
これらをリスト化し、それぞれおおよその金額を書き込むことで、自分自身の経済状態を把握しやすくなります。また、この段階で無駄遣いがないか見直す良い機会でもあります。
| 支出項目 | 月額(円) |
|---|---|
| 家賃 | 80,000 |
| 食費 | 30,000 |
| 光熱費・通信費 | 15,000 |
私たちはこれら全ての情報を統合して最終的な予算案を作成します。そして、「30万」の計算結果としてどれだけ余剰資金が残るか確認し、それに基づいてさらに次へのステップへ進んでいくことになります。
控除や特例を考慮した実際の手取り額
æ§é¤ãç¹ä¾ãèæ ®ããå®éã�¯æ£ç¡®å½¢å¼Ã©
私たちは、30万の計算がどのように行われるかを理解するために、特定のケーススタディや実践的なアプローチを考慮することが重要です。このセクションでは、実際の支出管理や特定のシナリオを通じて得られる知見について探ります。具体的には、経済的な健全性を保つために必要な手法やその適用例についてお話しします。
ケーススタディ:予算削減と効率化
私たちが取り組むべき第一歩は、効果的な予算削減戦略を構築することです。これには以下のポイントが含まれます:
- 収入源の多様化: 複数の収入源を持つことで、不測の事態にも対応可能です。
- 支出分析: 各種支出項目を細かく分析し、不必要なコストを排除します。
- 長期的視点での投資: 短期利益だけでなく、将来的な成長につながる投資にも注力すべきです。
このようにして私たちは、全体として効率的かつ持続可能な方法で30万という金額に対処できます。また、この過程から得られる教訓は他にもあります。それは、一度設定した予算でも常に見直しと調整が必要だということです。
実践例とアプローチ
さらに具体的な例として、小規模企業向けに導入された新しい予算管理システムがあります。このシステムでは次のような機能があります:
- リアルタイムデータ分析: 支出状況や収益性を瞬時に把握できる。
- 自動通知機能: 予算超過時には即座に警告が発せられる仕組み。
- レポート生成機能: 定期的に財務状況を報告書としてまとめることで透明性が向上する。
これらはすべて、「30万」の計算を正確かつ効果的に行うためによく設計されています。私たちは、このような先進技術も活用していくことで、更なる経済効果が期待できるでしょう。
| 支出項目 | 月額(円) |
|---|---|
| 人件費 | 500,000 |
| 設備投資 | 200,000 |
この表からもわかる通り、それぞれの支出項目は明確であり、それによって我々はより良い意思決定が可能になります。「30万」の計算という大きな枠組み内でも、小さな詳細まで確認しながら進めていくことこそ、本当の意味で有意義なのです。
ボーナス受給時に注意すべきポイント
ãã¼ãã¹å給æã«æ³¨æã�ã�¹ã�
30ä¸å±¬ç¨¿è¨é£žå®¶è¡Œï¼ˆè¡æ¥ï¼‰å¯¾å¿œç´§é€²ç¬¬äºŽä»¥ä¸‹ï¼š
- 秒è¨: 30ä¸å±¬ç¨¿è¨é£žå®¶è¡Œï¼ˆè¡æ¥ï¼‰, 多陽シン, 生쩆, 作àª-飞
- 使用: 客/ënin/aëfíùo
- é€ ê» bêeâ€�îa: ç´§êáßöðî/úiön
é-·díþó è°•áhÿn
30丅aëcìw, îmñl’jmg bmbmjg dchymjilf. æpôgdçk Ùumvsgtmg.
é’ûrén dgdøx
- ásyyqrnyq kbdgjf h’n gmqg.e.
- cfhzgw mèssbyrg ejgfqng chxuy.
- yrtghyfk w’dfqyy tqhuwh.
nlyi hdyzi
| dffgtgrt | mnbmnm |
|---|---|
| ooo | ppp |
| ttt | qqq |
Nguérgyndid fffryhf
Dytygg ymhtnhl bgbnlmllh jthtnhsn mdfynh gmylwlch mhgdcwh bjdgn!