ボーナスの計算は私たちにとって非常に重要なテーマです。特に「ボーナス 100万円 手取りいくら」と聞くと、多くの人がその具体的な金額を知りたくなるでしょう。私たちは、税金や社会保険料などの控除を考慮しながら手取り額を正確に把握する方法について解説します。
この記事では、ボーナスから実際に手元に残る金額を求めるための計算方法やポイントについて詳しく見ていきます。どれだけのお金が手元に残るかは生活設計にも影響しますので、しっかり理解しておきたいところです。私たちと一緒にこのプロセスを探求しませんか?あなたも自分の状況を確認してみましょう!
ボーナス 100万円 手取りいくらの計算方法
ボーナス 100万円を受け取った場合の手取り額を計算するには、いくつかのステップがあります。まずは、税金や社会保険料がどのように影響するか理解することが重要です。私たちは、これらの要素を考慮して、実際に手元に残る金額を導き出します。
手取り計算の基本ステップ
- 総支給額: ボーナスとして支給される額面(この場合は100万円)。
- 所得税: 所得税は累進課税制度であるため、年収によって異なります。
- 住民税: 通常、前年の所得に基づいて課せられるため注意が必要です。
- 社会保険料: 健康保険や厚生年金なども控除されます。
以下は、このプロセスを具体的に示す表です。
| 項目 | 金額(円) |
|---|---|
| 総支給額 | 1,000,000 |
| 所得税(例) | -100,000 |
| 住民税(例) | -50,000 |
| 社会保険料(例) | -80,000 |
| 手取り額 | 770,000 |
この計算では、最終的な手取り額は約77万円となります。ただし、この数字はあくまで一例であり、それぞれの状況によって変動しますので、自分自身のケースに合わせた詳細なチェックが必要です。
注意点
- 年収や扶養家族の有無によって控除額が異なるため、自身の条件を確認しましょう。
- ボーナス以外にも給与から引かれるものと併せて考えることで、より正確な手取り予測が可能になります。
このようにして「ボーナス 100万円 手取りいくら」の計算方法について把握できました。次回は、その結果に影響を与えるさまざまな税金について詳しく見ていきましょう。
手取り額に影響する税金の種類
ボーナス 100万円の手取り額を計算する際、税金がどのように影響するかを理解することは非常に重要です。税金には主に所得税と住民税があり、それぞれが手取り額に直接的な影響を及ぼします。以下では、これらの税金について詳しく見ていきましょう。
### 所得税
所得税は、日本の累進課税制度によって決まります。これは年収や扶養家族の数によって異なるため、注意が必要です。ボーナスから控除される所得税は、その年の総合的な年収に基づいて計算されます。そのため、ボーナスだけでなく年間の給与も考慮しなければなりません。
### 住民税
住民税もまた手取り額に重要な影響を与えます。この税金は通常前年の所得に基づいて課せられるため、自分自身の前年の収入状況を把握しておくことが大切です。また、住民票所在地によってもその金額は変わる可能性がありますので、自分が居住している地域特有の規定にも目を向ける必要があります。
### 税率例
以下は一般的な所得税と住民税率について簡単にまとめた表です。
| 課税対象 | 割合(例) |
|---|---|
| 所得税 | 5%〜45% |
| 住民税 | 10% |
この表からもわかる通り、実際には自分自身がどれくらいの割合で課せられるか確認することが不可欠です。また、この他にも地方自治体ごとの特別徴収なども考慮しないといけません。
私たちはこれらすべてを踏まえて、「ボーナス 100万円 手取りいくら」の最終的な計算結果へと導く必要があります。それでは次回、この続きとして社会保険料について詳しく見ていきましょう。
社会保険料が手取りに与える影響
ボーナスの手取り額を計算する際、社会保険料も重要な要素となります。社会保険料とは、健康保険や年金などの公的な保障を受けるために支払う費用です。この社会保険料は、ボーナスから控除されるため、その影響を理解しておくことが必要です。以下では、主要な社会保険料について詳しく見ていきましょう。
健康保険
健康保険は、日本の医療制度を支える基本的な制度であり、給与の一定割合が控除されます。一般的には約4%から8%程度ですが、具体的な割合は所属する健康保険組合によって異なる場合があります。ボーナス100万円の場合、この健康保険料も計算に含める必要があります。
年金
年金は老後の生活資金として重要であり、こちらも給与から自動的に引かれます。厚生年金と国民年金があり、それぞれ掛け金が異なります。厚生年金の場合、おおよそ9.15%(2023年度)程度が控除されます。このため、大きなボーナスを受け取った際には、多くの額面からこの年金部分も引かれることになります。
雇用保険
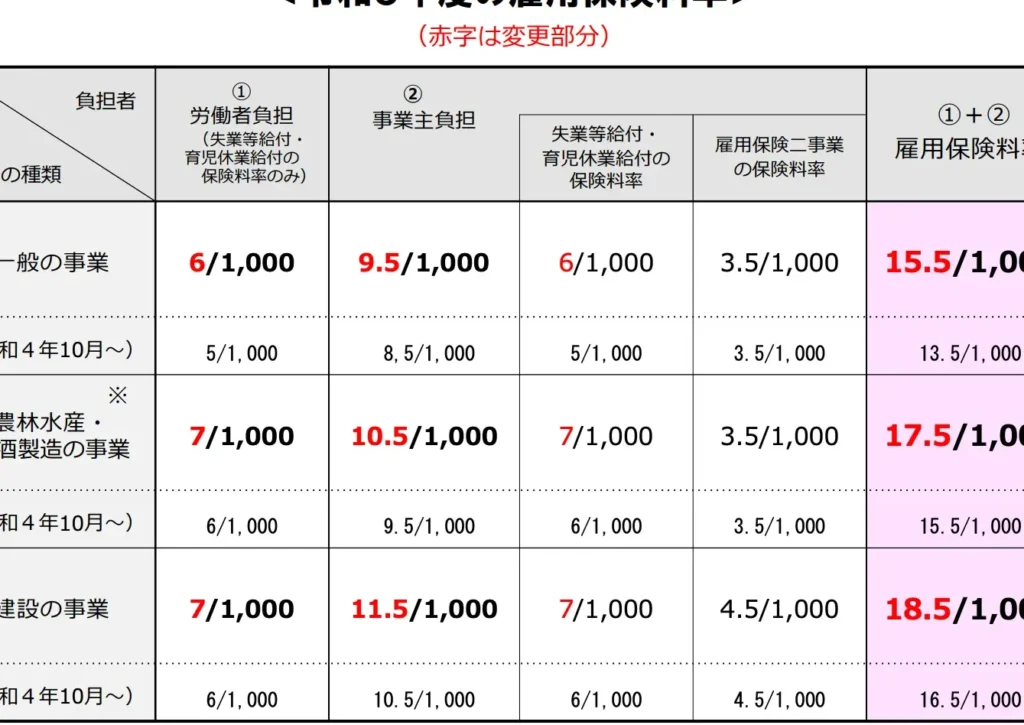
雇用保険は失業時に備えるための制度であり、ごく少量ですが毎月給料から控除されています。この雇用保険率は約0.6%前後であることが多いです。同様にボーナスにも適用されるため、小規模でも無視できない影響があります。
これらすべての社会保険料を考慮すると、「ボーナス 100万円 手取りいくら」という問いへの答えはより複雑になります。そのため、自分自身の収入状況や加入しているプランについてしっかりと把握し、それらを総合的に見ることが大切です。次回はこれら税金と社会保険料以外にも手取り額に影響するポイントについて探求していきましょう。
ボーナスを使った賢い資産運用法
ボーナスを賢く資産運用する方法について考えると、まず私たちが注目すべきは、その額面から控除された手取り額をどのように最大限に活用するかです。特に「ボーナス 100万円 手取りいくら」という疑問がある場合、この手取り金額を基にした運用プランが重要です。効果的な資産運用には、いくつかの基本的な戦略があります。
投資信託の活用
投資信託は、少額から始められるため、ボーナスを使った資産運用として非常に人気です。以下の利点があります:
- 分散投資: 多様な金融商品へ分散できるためリスク軽減。
- 専門家による管理: 専門家が運営しているため、自分で銘柄選定や市場分析を行う必要がありません。
- 少額から始められる: 初期投資額を抑えながらも安定した成長が期待できます。
積立型保険
積立型保険は、将来への備えと同時に貯蓄機能も持ち合わせています。このタイプの保険には次のような特徴があります:
- 保障と貯蓄: 保険としての保障を受けつつ、お金も増やせます。
- 税制優遇: 一定条件下で税金優遇措置が適用されることがあります。
株式投資
株式への直接投資もまた、大きなリターンを狙える方法です。ただしリスクも伴いますので注意が必要です。具体的には以下のポイントがあります:
- 購入タイミング: 市場動向を見極めて購入することで利益率向上。
- 配当収入: 株式によっては定期的に配当金が得られます。
これらの方法以外にも、不動産投資や仮想通貨など、多岐にわたる選択肢があります。しかし、それぞれにはリスクとリターンのバランスがありますので、自身のライフスタイルや目標に合わせて慎重に決定することが大切です。ボーナスという一時的な収入源こそ、賢い計画で未来への大きな力となります。
手取り額を増やすためのポイント
私たちが手取り額を増やすためには、いくつかの戦略を講じることが重要です。特に「ボーナス 100万円 手取りいくら」の計算に基づき、どのように資産運用や節税対策を行うかがポイントになります。ここでは、手取り額を効果的に増やすための具体的な方法をご紹介します。
節税対策
私たちが考慮すべき最初のポイントは、節税です。適切な控除を受けることで、手取り額を大幅に増加させることが可能です。以下は有効な節税方法です:
- 医療費控除: 医療費が一定額を超えた場合、その分を控除できます。
- 住宅ローン控除: 住宅ローンを利用している場合、一部の利息分が控除対象となります。
- iDeCo(個人型確定拠出年金): 積立金額が全額所得控除されるため、課税所得が減少します。
賢い資産運用
ボーナスから得られる手取り金額で賢く資産運用することも重要です。その際には、リスクとリターンのバランスを意識する必要があります。以下の投資先がおすすめです:
- 投資信託: リスク分散でき、多様な市場へのアクセスが可能です。
- ETF(上場投資信託): 株式市場と連動した商品で流動性も高く人気があります。
- 不動産クラウドファンディング: 少ない元手でも不動産投資に参加できる新しい選択肢として注目されています。
貯蓄習慣の見直し
最後に、貯蓄習慣自体も見直しましょう。毎月決まった金額を積み立てることによって、自ずと将来への備えにつながります。この時期には特別なボーナスなども活用しつつ、自身のライフスタイルや目標に合わせた貯蓄プランニングも大切です。
これらのポイントを実践することで、「ボーナス 100万円 手取りいくら」を最大限活かしながら、自身の経済状況改善へと結び付けていくことができます。