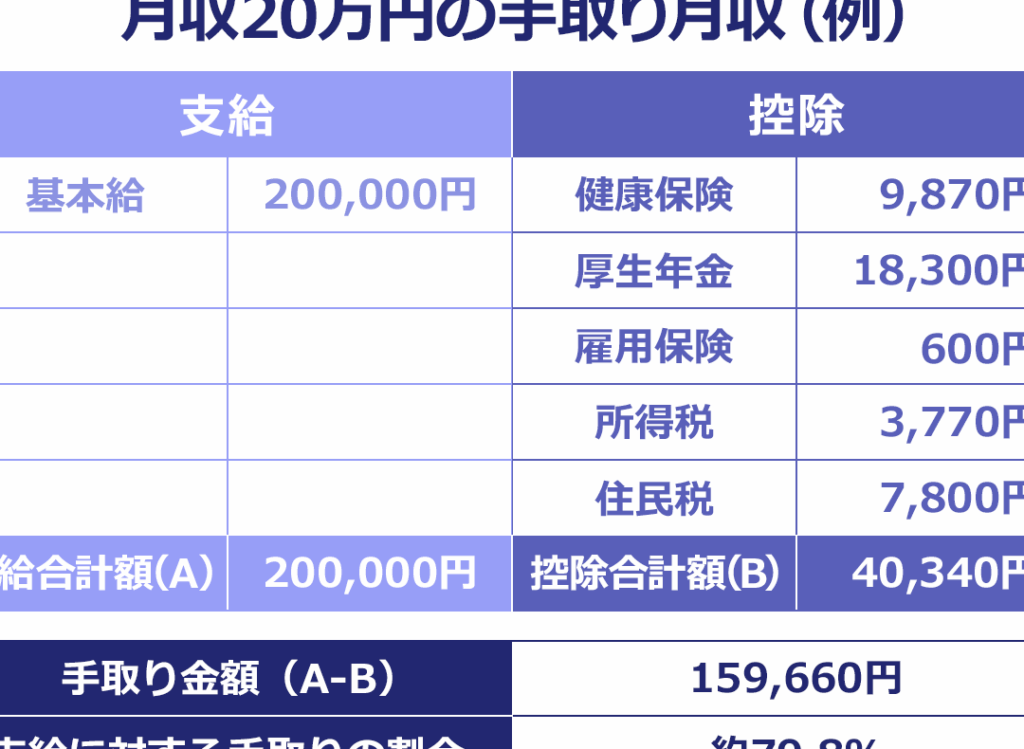
ボーナスは多くの人にとって待ち遠しい特別な報酬です。しかし、ボーナス20万円の手取りはいくらですか?という疑問を持つ方も多いでしょう。私たちはこの問題について考え、正確な計算方法や必要な情報を提供します。
日本ではボーナスが支給される際には税金や社会保険料が引かれます。そのため、実際に手元に残る金額は思ったより少ないことがあります。このブログ記事では、具体的な計算式とともに手取り額を理解するためのポイントを解説します。
私たちと一緒にボーナス20万円の手取りはいくらですか?という問いを深掘りし、自分の収入について知識を深めてみませんか?あなたの疑問が解消されること間違いありません。
ボーナス20万円の手取りはいくらですか?計算方法の基本
ボーナス20万円の手取りを算出するためには、まず税金や社会保険料を考慮する必要があります。私たちが受け取るボーナス額は、実際に手元に残る金額とは異なります。そのため、計算方法を理解し、各項目の影響を把握することが重要です。
基本的な計算方法
ボーナスの手取り額は、以下の要素から計算されます。
- 基本給: ボーナスは通常、月給に基づいて支給されます。
- 税金: 所得税と住民税が控除されます。
- 社会保険料: 健康保険や年金などの社会保険料も含まれます。
これらの要素を考慮して、自分のボーナスからどれだけが手元に残るかを計算します。具体的な計算式としては次のようになります。
| 項目 | 割合 |
|---|---|
| 所得税 | 〇〇%(例:10%) |
| 住民税 | 〇〇%(例:5%) |
| 社会保険料 | 〇〇%(例:15%) |
この表では、一般的な控除率を示しています。この数値は個人によって異なる可能性がありますので、自分自身の場合に応じて確認してください。次に、この控除率を使って具体的な手取り額を求めましょう。
実際の計算ステップ
- ボーナス20万円からそれぞれの控除額を引きます。
- 残った金額が手取りとなります。
例えば、
- ボーナス20万円
- 所得税:20万円 × 10% = 2万円
- 住民税:20万円 × 5% = 1万円
- 社会保険料:20万円 × 15% = 3万円
この場合、総控除額は6万円になりますので、
手取り額 = ボーナス – 総控除額
つまり、
手取り額 = 20万円 – 6万円 =14万8000円
このようにして、「ボーナス20万円の手取りはいくらですか?」という問いに対する答えが導き出せます。それぞれのケースで異なる条件がありますので、自分自身で正確な数値を確認しながら進めていくことが大切です。
税金や社会保険料の影響を考慮した手取り額
私たちがボーナス20万円を受け取る際、税金や社会保険料がどのように影響するかを理解することは非常に重要です。これらの控除は手取り額を大きく左右しますので、それぞれの項目について詳しく見ていきましょう。
税金の種類とその割合
ボーナスから引かれる主な税金には、所得税と住民税があります。それぞれの計算方法は次の通りです。
- 所得税: 所得によって異なる累進課税制度が適用されます。一般的には、ボーナスに対して一定の割合(例えば10%)が課せられます。
- 住民税: こちらも個人差がありますが、多くの場合、約5%程度です。この住民税は前年の収入に基づいて計算されるため、自身の状況に応じて確認する必要があります。
社会保険料について
社会保険料も手取り額に影響を与える重要な要素です。健康保険や年金など、さまざまな負担が発生します。
- 健康保険: 通常、給与全体から一定率(例:9%)で控除されます。
- 厚生年金: こちらも同様に給与から一定割合(例:15%)引かれます。
このような社会保険料は将来への備えとなりますが、その分現在手元に残るお金は減少します。
| 項目 | 控除率 |
|---|---|
| 所得税 | 〇〇%(例:10%) |
| 住民税 | 〇〇%(例:5%) |
| 社会保険料 | 〇〇%(例:15%) |
これら全ての控除を合計すると、自分自身で実際に受け取る手取り額を正確に把握できるようになります。次回は具体的なシミュレーションを通じて、「ボーナス20万円の手取りはいくらですか?」という問いへの答えを導き出していきましょう。
シミュレーション:実際に計算してみよう
私たちは、ボーナス20万円の手取りはいくらですか?という問いに対して、具体的な数字を使ってシミュレーションを行います。これにより、控除がどのように影響するかを明確に理解できるでしょう。まずは、税金と社会保険料の引き落とし額を計算していきます。
控除の計算
以下に示すのは、ボーナス20万円から引かれる主な控除項目です。
- 所得税: 10%と仮定すると、2万円が引かれます。
- 住民税: 約5%の場合、1万円が控除されることになります。
- 健康保険: 9%で計算すると、1.8万円となります。
- 厚生年金: 15%の場合だと3万円です。
これらの情報を元に合計控除額を求めましょう。
| 項目 | 金額(円) |
|---|---|
| 所得税 | 20,000 |
| 住民税 | 10,000 |
| 健康保険 | 18,000 |
| 厚生年金 | 30,000 |
合計控除額
上記の控除額を合計すると、
- 所得税:2万円
- 住民税:1万円
- 健康保険:1.8万円
- 厚生年金:3万円
合計で約7.8万円となります。この場合、実際に受け取る手取り額は次のようになります。
手取り額の試算
ボーナス総支給額から合計控除額を差し引くことで手取り額が求められます。
[
text{手取り} = text{ボーナス総支給額} – text{合計控除}
]
つまり、
[
text{手取り} = 200,000 – 78,000 = 122,000
]
したがって、このシミュレーションによれば、「ボーナス20万円の手取りはいくらですか?」という質問には、約12万2千円という答えになります。この結果からもわかるように、多くの場合は思ったよりも少ない手元のお金になることがあります。次回は、この手取り収入をどう活用するかについて考えてみましょう。
ボーナス支給後の生活プランニング
私たちは、ボーナス20万円の手取りはいくらですか?という問いに対するシミュレーションを通じて、実際に受け取る金額が明らかになりました。次に重要なのは、この手取り収入をどのように活用していくかということです。生活費や貯蓄、投資など、さまざまな選択肢がありますので、それぞれについて考えてみましょう。
生活費の見直し
まずは、毎月の生活費を見直すことから始めます。手取り額が約12万2千円であるため、この金額内でやりくりする必要があります。以下の点について検討すると良いでしょう。
- 固定費: 家賃や光熱費はできるだけ抑える工夫が大切です。
- 食費: 自炊を増やし外食を減らすことで、大幅に節約できます。
- 交通費: 公共交通機関の利用や自転車移動もコスト削減につながります。
貯蓄計画
手取り収入からは貯蓄も忘れてはいけません。将来への備えとして、おすすめする割合は毎月10%程度です。具体的には、
- ボーナス支給後1ヶ月間で積立預金
- 緊急時用の予備資金
- 旅行や趣味のための楽しみ資金
これらを意識した貯蓄プランニングが必要です。
投資へのアプローチ
さらに、将来的な資産形成を目指すためには投資も考慮しましょう。ただし、リスク管理と情報収集が重要です。以下はいくつかの投資方法です。
- 株式投資: 資本市場への参入
- 債券購入: 安全性重視のお金運用
- 投資信託: プロによる運用で分散投資が可能
ただし、自身のリスク許容度とライフスタイルに合わせた選択が求められます。
このように、ボーナス支給後には多様な活動計画が待っています。それぞれバランスよく配分しながら、有意義な使い方を模索していきましょう。この計画こそが、「ボーナス20万円の手取りはいくらですか?」という問題への答えへとつながる道となります。
手取り額を増やすためのポイント
私たちが手取り額を増やすためには、いくつかの戦略を考慮する必要があります。ボーナス支給後の生活プランニングに加え、収入を最大限に活用する方法を見つけることが重要です。以下では、手取り額を増やすための具体的なポイントについて詳しく説明します。
賢い貯蓄と投資
まずは貯蓄と投資のバランスを見直しましょう。手取り収入から一定割合を貯金しつつも、その一部はリスクのある投資へ回すことで、将来への備えができます。
- 定期預金: 安全性重視で確実に資産を増やしたい方にはお勧めです。
- 株式市場: リスクはありますが、高リターンが期待できる選択肢として考慮できます。
- 投資信託: 分散投資によってリスクを軽減しながらプロに運用してもらえる利点があります。
副収入の確保
次に、副収入源の確保も効果的です。本業以外に得られる収益は、手取り額全体に大きな影響を与える可能性があります。具体的な方法としては、
- フリーランス活動: 専門分野で小規模な仕事を受けることで、自分の時間と能力に応じて働くことができます。
- オンラインビジネス: 物販やサービス提供など、多様なビジネスモデルがあります。
- 賃貸物件管理: 不動産から安定した副収入を得るためには、適切な管理とマーケティング戦略が必要です。
節税対策
最後に、税金対策についても忘れてはいけません。合法的な節税対策によって可処分所得(手取り額)を増加させることが可能です。
- 医療費控除: 医療費が一定以上かかった場合、その一部が控除対象になります。
- ふるさと納税: 寄付によって地域振興にも寄与しながら、自身の住民税軽減につながります。
- iDeCo(個人型年金)やNISA(少額投資非課税制度)への加入: 老後積立や長期投資促進法として利用でき、大きなメリットがあります。
これらのポイントを意識することで、「ボーナス20万円の手取りはいくらですか?」という問題への答えだけでなく、その先の生活向上にもつながります。それぞれ自分自身のライフスタイルや目標に合わせて計画してみましょう。