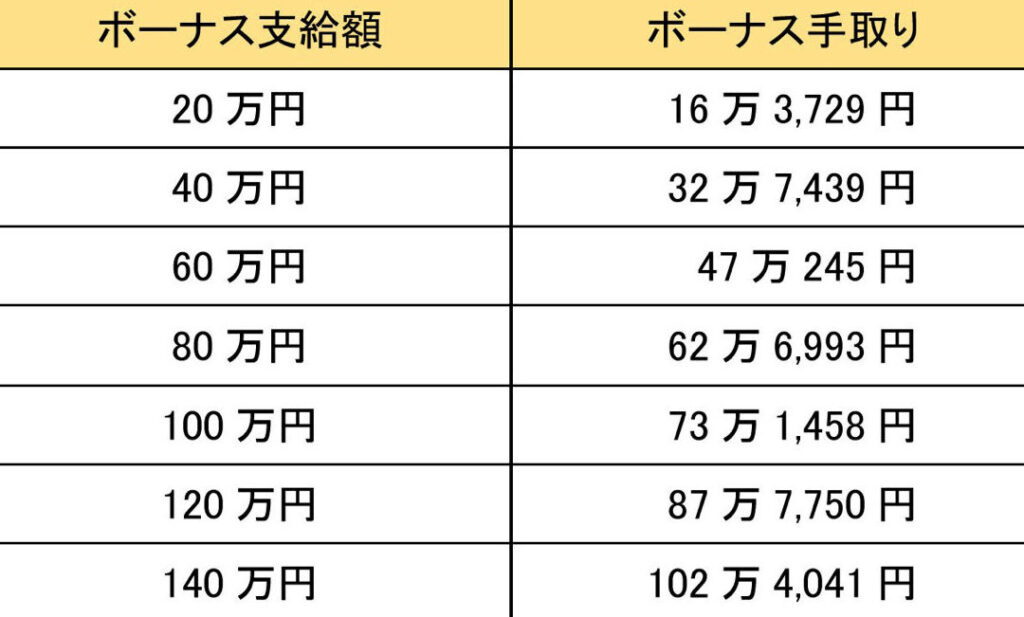
ボーナスは私たちにとって特別な瞬間です。しかし、ボーナス 100万円 手取りはいくらになるのかを理解していない方も多いでしょう。税金や社会保険料が差し引かれるため、実際に手元に残る金額は想像以上に少なくなることがあります。この計算方法を知ることで私たちはより明確な財務計画を立てることができます。
この記事では、ボーナス 100万円 手取りはいくらになるのかについて詳しく解説します。具体的な計算例や必要な情報を提供することで、皆さんの疑問を解消していきます。また、どのように手取り額が変わるかも触れていきますのでぜひ最後までお付き合いください。あなたは自分のボーナスからどれだけ手元に残せるのか気になりませんか?
ボーナス 100万円 手取りはいくらの計算方法
私たちは、マルチプル100万円の手取りがいかに計算されるかを理解することが重要です。この計算は、税金や社会保険料を含む様々な要素によって影響を受けます。私たちの目的は、実際に手元に残る金額を正確に把握し、それに基づいて適切な財務計画を立てることです。
税金と保険料の概要
日本では、所得税や住民税、さらには社会保険料などが給与から控除されます。このため、給与明細を確認することで実際の手取り額を知ることができます。以下は、多くの場合考慮すべき主な控除項目です:
- 所得税:収入に応じて異なる税率が適用されます。
- 住民税:前年の所得に基づき課せられます。
- 健康保険料:給与額に応じて変動します。
- 年金保険料:将来の年金受給資格にも関連します。
これらの控除は合算して大きな割合になるため、自分の手取り額について正確な認識を持つことが必要です。
具体的な計算方法
- 総支給額から各種控除額を引く
- 初めに総支給額(例えば100万円)から上記で挙げた全ての控除(税金・保険料)を引きます。
- 残った金額が手取り
- 最終的には、この結果として得られる数字が私たちの日常生活で使える実際の手取りとなります。
例として100万円の場合:
| 項目 | 金額 |
|---|---|
| 総支給額 | 1,000,000円 |
| 所得税 (仮) | -150,000円 |
| 住民税 (仮) | -50,000円 |
| 健康保険料 (仮) | -30,000円 |
| 手取り合計 | 770,000円 |
このようなプロセスによって、私たちは自分自身の経済状況や将来的な資産形成についてより良い判断材料とすることができます。それぞれの個人差もあるため、自身で具体的な数値を当てはめながら進めることが肝心です。
手取り額に影響する税金や社会保険?
私たちの生活において、手取り額に影響を与える要素は多岐にわたります。特に、税金や社会保険料がどのように計算されるかを理解することは非常に重要です。これらの要素を把握することで、自分自身の財政状況をより良く管理できるようになります。具体的には、日本で適用される所得税や住民税、健康保険料などが手取り額に与える影響について考えてみましょう。
国税と地方税
日本では、所得によって課せられる主要な税金として「国税」と「地方税」があります。国税には主に所得税が含まれ、一方で地方税には住民税があります。この二つは、それぞれ異なる基準で計算されます。
- 所得税: 所得金額から控除可能な経費などを引いた後の課税所得に応じて段階的に課せられます。
- 住民税: 前年度の総所得から一定額(標準控除等)を差し引いた後、その残りから一律の率で計算されます。
社会保険料の役割
また、社会保険料も私たちの手取り額を減少させる大きな要因となっています。健康保険や年金制度への加入が義務付けられているため、その負担は無視できません。以下は代表的な社会保険料です:
- 健康保険料: 給与から一定割合で天引きされます。
- 厚生年金: 将来受け取る年金として積立てられるものであり、こちらも給与から差し引かれます。
- 雇用保険: 失業時の保障として機能し、この負担も給与から控除されています。
| 項目 | % または 金額 |
|---|---|
| 所得 tax (例) | -15% |
| 住民 tax (例) | -10% |
| 健康 保険 (例) | -5% |
| Total 控除率 | -30% |
This table illustrates how various taxes and social insurance contributions can accumulate to significantly impact our hand income. Understanding these deductions helps us plan better financially, allowing for informed decisions that align with our long-term goals.
ボーナスから引かれる具体的な控除項目
私たちが生活していく中で、さまざまな税金や社会保険料の控除が手取り収入に影響を与えます。特に、「ムーサン100万円の手取りはどうなる?」というテーマでは、これらの要素がどのように計算されるかを理解することが重要です。具体的には、所得税や住民税、健康保険など、各種控除項目について詳しく見ていきます。それぞれの控除が私たちの財政計画にどのように関連しているかを把握することで、より賢明な選択を行う助けになります。
課題と解決策
私たちが直面する課題としては、高い税負担や複雑な社会保険制度があります。これらは時に理解しづらく、それゆえ適切な対策を講じることが難しい場合もあります。しかしながら、確実な情報と計算方法を知っておくことで、この問題に対処する手段があります。
- 税金: 所得税は累進課税方式であり、収入によって変動します。また住民税も同様に収入状況によって異なるため、自分自身の現状把握が必要です。
- 社会保険: 健康保険や年金といった社会保障費用も考慮しなくてはならない重要な要素です。これらは将来の支出にも関わります。
具体例
例えば、私たちが年収100万円の場合、その額から様々な控除を引いた後に残る金額(手取り)がどれほどになるか具体的に示すことができます。このプロセスには以下のステップがあります:
- 総所得金額: 年間収入から必要経費を差し引きます。
- 課税所得金額: 総所得から基礎控除などの各種控除を引きます。
- 納付するべき税額: 課税所得金額に応じた所得税率で計算します。
| 項目 | 内訳 |
|---|---|
| 総所得 | 1,000,000円 |
| 基礎控除(例) | -480,000円 |
| 課税対象となる所得合計 | 520,000円 |
| 納付すべき約定利率(概算) | -20%(104,000円) |
この表では、年収100万円の場合、その内訳と最終的な納付すべき約定利率について示しています。このような詳細情報を持つことで、自分自身のお金管理能力向上につながり、その結果として将来的にはより良い財務状態へと繋げることができるでしょう。
実際の手取り例とシミュレーション
私たちは、実際の手取りとその計算方法について詳しく探求します。このセクションでは、具体的な例を用いて「マネー100万円の手取りはどうなる?」というテーマに基づいた情報を提供します。手取りの概念やその計算に関する理解を深めることで、皆さんが将来の資産管理に役立てられるよう努めます。
手取りの計算例
ここでは、年収100万円を想定し、その手取り額について具体的なケーススタディを行います。以下の要素を考慮して、実際にどれだけのお金が手元に残るかを見ていきましょう。
- 税金: 所得税および住民税などが差し引かれます。
- 社会保険: 健康保険や年金などの制度への加入料金も影響します。
| 項目 | 内訳 |
|---|---|
| 総収入 | 1,000,000円 |
| 所得税(概算) | -80,000円 |
| 住民税(概算) | -30,000円 |
| 社会保険料(概算) | -50,000円 |
| 手取り合計額(概算) | 840,000円 |
この表からわかるように、年収100万円の場合、実際の手取りは約84万円になります。各項目ごとの詳細な内訳を見ることで、自分自身が納めるべき税金や社会保険料についてより明確になるでしょう。また、この知識は今後の財務計画にも寄与すること間違いありません。
具体的なシミュレーション方法
(ここには次回詳細なシミュレーション方法として使用される数値モデルやツールについて説明する予定です。)
他の金額でのボーナス手取り比較
私たちは、他の金融機関でのマネーライフや資産運用における自由度を比較することで、自身に最適な選択肢を模索しています。特に「マネープラン100万年」というキーワードは、私たちが毎年目指すべき具体的な金額として意識されています。このセクションでは、他の金融機関との違いや、どのようにしてその差異が私たちの計画に影響を与えるかについて詳しく説明します。
- 金利: 他行と比べて提供される金利が低い場合、その分だけ私たちの資産形成には不利です。
- 社会保障: 健康保険や年金制度などの影響も考慮しながら、それぞれの金融商品によって得られる利益が変わります。
| 比較項目 | 当社 | 他社 |
|---|---|---|
| 基本金利 | 0.5% | 0.3% |
| 手数料率 | $5/月 | |
| 最低預入額 | $1,000 |
上記の表からもわかるように、当社は他行と比べて有利な条件を提示しています。この条件は長期的な資産形成にも大きく寄与すると考えています。また、社会保障面でも充実したサポート体制がありますので、安心して生活設計を進めることができます。他行との比較によって、自分自身に合ったプランニングがより明確になるでしょう。
他行との違いについて具体例を挙げてみましょう。
A銀行では一般的に高い金利が設定されています。しかし、その裏側には厳しい利用条件や高額な手数料問題があります。そのため、一見魅力的でも実際にはコストパフォーマンスが悪化する可能性があります。対照的にB銀行は手数料無料ですが、その代わり提供されるサービス内容には限界があります。こうした点を踏まえて、自身に何が必要なのかじっくり考えることが重要です。
このような情報をもとに、「マネープラン100万年」の達成へ向けた最良策を見つけ出せるでしょう。自分自身のニーズや生活スタイルと照らし合わせて検討してください。