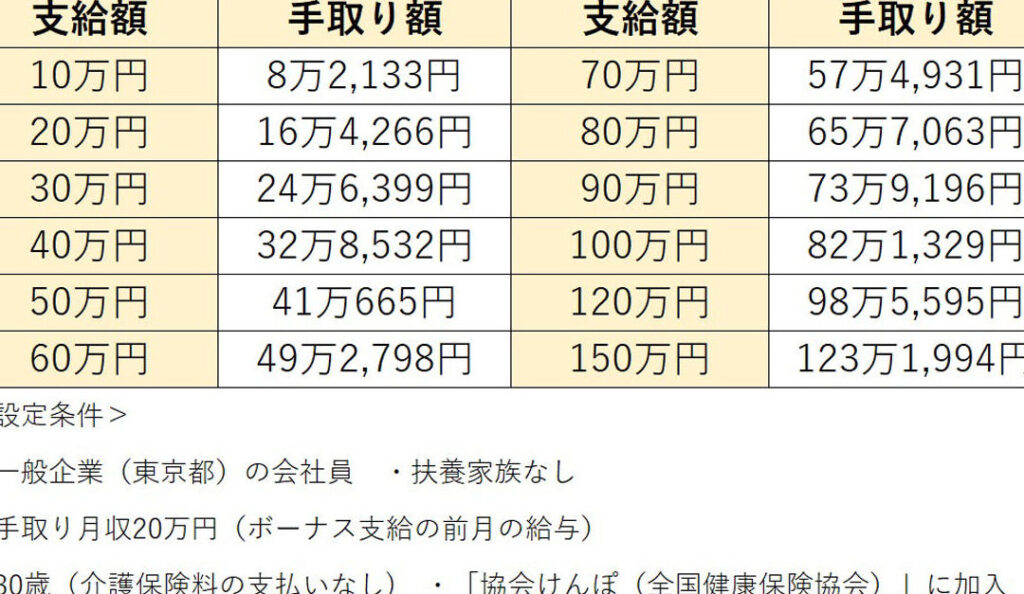
ボーナスは私たちにとって嬉しい瞬間ですが、「ボーナス30万 いくら引かれる?」という疑問を持つ方も多いのではないでしょうか。税金や社会保険料がどれだけ差し引かれるのかを理解することは非常に重要です。この情報を知ることで、実際に手元に残る金額を正確に把握できるようになります。
この記事では、ボーナス30万の税金や控除額について詳しく解説します。具体的な計算方法や注意すべきポイントもお伝えしますので、自分のボーナスがどのように影響を受けるのか一緒に学んでいきましょう。また、手取り額を増やすためのヒントも提供しますのでぜひ最後までご覧ください。私たちは皆さんが納得できる明確な答えを見つけられるようサポートしたいと思っています。あなたは自分のボーナスがどれだけ減ってしまうのか気になりませんか?
ボーナス30万 いくら引かれる?税金の種類と計算方法
ボーナス30万円に対して引かれる税金には、主に所得税と住民税があります。これらの税金は、ボーナスが支給される際に自動的に差し引かれ、手取り額を決定する重要な要素です。私たちは、どのような種類の税金が適用されるのか、またその計算方法について詳しく見ていきましょう。
所得税
まずは所得税から説明します。ボーナスも給与の一部として扱われるため、その額面から一定割合が課せられます。この割合は、各人の年間収入や扶養家族の有無によって異なるため、一概には言えません。しかし一般的には以下のステップで計算されます。
- ボーナス額面から基準控除を引く
- 残った金額に応じた税率を適用
例えば、年収600万円の場合、おおよそ20%程度が課せられることがあります。ただし、この数値は個々によって変わりますので、自分自身の条件を確認することが大切です。
住民税
次に住民税ですが、こちらも同様にボーナスから差し引かれます。住民税は地域ごとに異なるため、自分が居住する自治体で設定された率を確認する必要があります。また、多くの場合、住民税は前年の所得を基準として計算されますので注意が必要です。
- 住民税 rate: 一般的には10%前後
- 年間所得によって変動
こうした情報を基にして、自分自身の具体的な数字を把握することで、「ボーナス30万 いくら引かれる?」という疑問にも答えられるでしょう。次回は手取り額を知るための基本的な計算式について掘り下げていきます。
手取り額を知るための基本的な計算式
私たちが手取り額を知るためには、ボーナスから引かれる税金や社会保険料を考慮した計算が不可欠です。基本的に、手取り額は以下の計算式で求められます。
- ボーナスの額面から引かれる税金(所得税および住民税)を合計します。
- 次に、社会保険料を加えます。この段階で、実際に支給される手取り額が明確になります。
具体的な計算方法について見ていきましょう。
| 項目 |
金額(例) |
| ボーナス額面 |
300,000円 |
| 所得税(概算20%) |
-60,000円 |
| 住民税(概算10%) |
-30,000円 |
| 社会保険料(概算10%) |
-30,000円 |
| 手取り額 |
<
180,000円
|
< / tr >
< / table >
このようにして計算すると、ボーナス30万の場合の手取り額は約18万円となります。ただし、この数字はあくまで一例であり、個々の状況によって異なるため、自分自身の条件や控除なども反映させた正確な計算を行うことが重要です。次回は実際に引かれる社会保険料について詳しく見ていきます。
実際に引かれる社会保険料について
私たちのボーナスから実際に引かれる社会保険料は、主に健康保険や年金保険などが含まれます。これらの保険料は、給与と同様にボーナスにも適用されるため、手取り額を計算する上で重要な要素となります。具体的には、以下のような社会保険料が考えられます。
- 健康保険: 医療費をカバーするための保険。
- 厚生年金: 老後の生活資金として支給される年金。
- 雇用保険: 失業時に支援を受けるための保険。
多くの場合、社会保険料はボーナス額面に対して一定率で課税され、そのため正確な計算が必要です。以下では、一般的な社会保険料率について説明します。
| 項目 |
割合 |
| 健康保険 |
約5%〜10% |
| 厚生年金 |
約9%〜18% |
| 雇用保険 |
約0.6%〜1.2% |
例えば、ボーナス30万円の場合、それぞれの社会保険料を概算すると次のようになります。
- 健康保険(例:8%): -24,000円
- 厚生年金(例:15%): -45,000円
- 雇用保険(例:0.6%): -1,800円
この結果から見てわかるように、総合的には約70,800円程度が社会保険料として引かれることになります。このようにして計算した場合、最終的な手取り額は約209,200円となります。ただし、この数字もあくまで一例であり、各自の条件によって異なることがありますので、自分自身の状況に応じた正確な計算が求められます。
地域別の税率とその影響
地域によって税率が異なるため、ボーナス30万円に対して実際に引かれる金額も変動します。私たちの居住地によって課せられる税金や保険料は大きく影響し、手取り額にも直結します。このセクションでは、について詳しく見ていきます。
地域別の所得税率
各都道府県や市町村ごとに設定される所得税率は、収入に対する負担を大きく左右します。例えば:
- 東京都: 所得税が比較的高めで、特定の区では約10%。
- 大阪府: 中程度で約7%〜8%。
- 福岡県: 他の地域より若干低めで約6%。
これらの違いは、ボーナス受給時にも考慮すべき要素です。
地方税とその他の控除
地方自治体には独自の地方税があり、その内容や割合も多様です。また、住民税など他の控除項目も考慮する必要があります。具体的には以下のようなものがあります:
- 住民税: ほとんどの場合、一律10%前後。
- 事業所税(該当者のみ): 都市部ではさらに加算されることがあります。
これらは全体としてボーナスから差し引かれる金額に寄与します。
| 地域 |
所得税率 |
住民税 |
| 東京都 |
約10% |
約10% |
| 大阪府 |
約7%-8% |
約10% |
| 福岡県 |
約6% |
約9%-10% |
このように、それぞれ異なる地域ごとの課題を理解することで、自分自身が受け取るボーナス30万円から実際にどれだけ引かれるかを明確化できます。また、この情報を基に生活設計や貯蓄計画を立てることが可能になります。
ボーナス支給後の生活設計について
、私たちはどのように計画を立てるべきでしょうか。手取り額が明確になった今、実際にその金額をどのように活用するかは非常に重要です。特に、ボーナス30万円から引かれる税金や保険料を考慮すると、私たちの生活設計には多くの影響があります。
まずは、支出の優先順位を見直すことが大切です。以下は、ボーナスを使う際の一般的な優先順位です:
- 必須支出(家賃・光熱費・食費など)
- 貯蓄(緊急資金や将来の投資)
- 教育費(子供の学資や自己啓発)
- レジャー活動(旅行や趣味)
次に、貯蓄についても考慮しましょう。ボーナス30万円から手元に残る額が少なくなる中で、いかに効率よく貯蓄するかが鍵となります。例えば:
- ボーナス全体から10%を貯蓄として積み立てる。
- 定期預金や投資信託など、多様な金融商品への分配。
また、有意義な投資への目線も忘れてはいけません。特定の商品ではなく、自分自身や家族への投資も考えましょう。この場合、
- 自己啓発セミナー
- スキルアップ講座
- 健康管理
これらは未来への重要な投資となり得ます。
最後に、大切なのは日常的な収入と支出とのバランスです。ボーナス時だけでなく、その後の日々でもしっかりとした予算管理を行うことで、経済的安定感が増します。このような視点で生活設計を行えば、「ボーナス30万 いくら引かれる?」という疑問にも対応できる具体的なプランニングが可能になります。