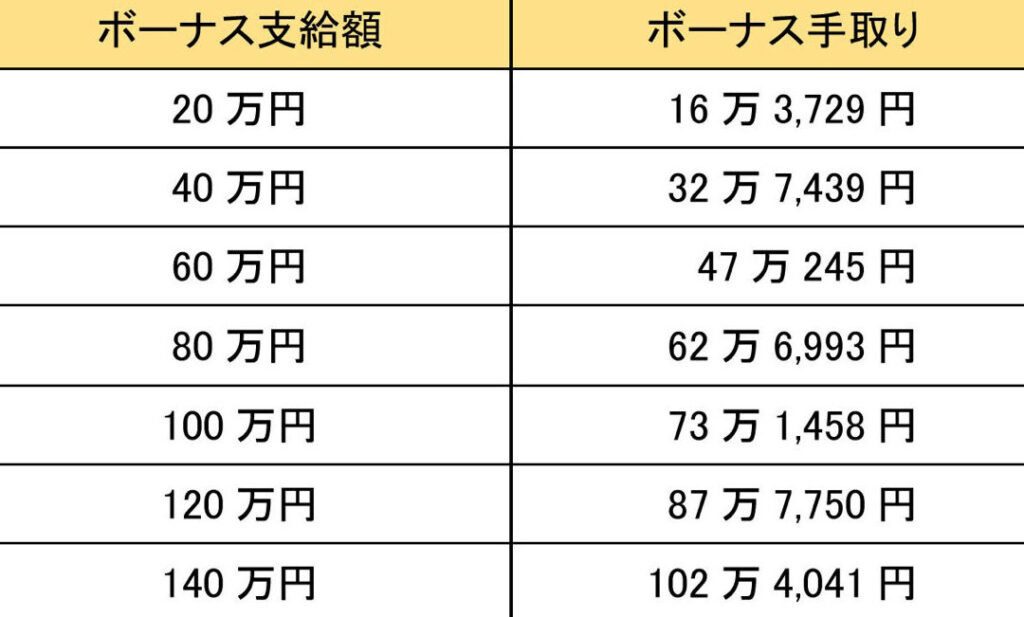
ボーナスが100万円支給されると聞くと、嬉しい気持ちになります。しかし実際にはボーナス100万手取りいくらになるのか、税金や控除を考慮する必要があります。私たちは、この重要な計算方法を理解し、正確な手取り額を把握することが大切です。
この記事では、ボーナスに伴う税金や社会保険料の影響について詳しく解説します。また、具体的な計算例も交えながら、どのようにして手取り額が決まるのかを明らかにします。私たち自身の収入管理を行うためにも、この知識は非常に役立つでしょう。
皆さんは自分のボーナスからどれだけ手元に残るのか気になりませんか?この機会に一緒に確認してみましょう。
ボーナス100万手取りいくらの計算方法
は、実際に受け取る金額を知る上で非常に重要です。私たちは、税金や社会保険料などの控除を考慮しながら計算する必要があります。このセクションでは、具体的な計算方法とそのプロセスについて詳しく解説します。
まずは、ボーナスから引かれる主な控除項目について確認しましょう。
控除項目一覧
- 所得税: 収入に応じて変動し、累進課税が適用されます。
- 住民税: 前年度の所得に基づき算出され、市区町村によって異なります。
- 健康保険料: 所属する健康保険組合によって異なるため確認が必要です。
- 年金保険料: 厚生年金の場合、給与やボーナスから一定割合が引かれます。
これらの控除額は、各人の状況によって異なるため、一概には言えません。それでは、この情報をもとに具体的な計算手順を見ていきましょう。
計算手順
- 基本給とボーナス総額を把握する
- ボーナス100万円が支給された場合、その全額が基準となります。
- 控除額を計算する
- 各種控除(所得税・住民税・社会保険等)をあらかじめ調べ、それぞれの金額を合計します。
- 手取り額を導き出す
- ボーナス総額からすべての控除額を引いて、実際に受け取る手取り額が求められます。
例えば以下のような仮定で試算してみましょう:
| 項目 |
金額(円) |
| ボーナス総額 |
1,000,000 |
| 所得税(例) |
-150,000 |
| 住民税(例) |
-50,000 |
| 健康保険料(例) |
-30,000 |
| 年金保険料(例) |
-20,000 |
<
<
| 手取り合計:= 750,000円<強>
この場合、私たちが実際に受け取る手取りは約75万円になります。このようにして、「ボーナス100万手取りいくら」を明確に理解できるようになります。
税金の種類と控除額の詳細
私たちが受け取るボーナスから引かれる税金や控除額は、各人の状況に応じて異なります。このセクションでは、「ボーナス100万手取りいくら」を具体的に理解するために必要な税金の種類とその控除額について詳しく見ていきましょう。
主な税金と控除
- 所得税: 所得金額に基づいて計算され、累進課税が適用されます。つまり、収入が増えるほど高い税率が適用されます。
- 住民税: 前年度の総所得を元に算出され、市区町村によって異なるため、居住地によって変動します。
- 健康保険料: 健康保険組合によって異なるため、自身の所属する組合の規定を確認することが大切です。
- 年金保険料: 厚生年金の場合、給与やボーナスから一定割合で引かれます。
控除額の具体例
これらの控除は非常に重要であり、正確な手取り額を知る上で避けて通れません。それぞれの項目について概算を示すことで、実際にどれだけ差し引かれるかを理解しましょう。例えば以下のようになります:
| 項目 |
金額(円) |
| 所得税(例) |
-150,000 |
| 住民税(例) |
-50,000 |
| 健康保険料(例) |
-30,000 |
| 年金保険料(例) |
-20,000 |
<
<
| 合計控除額:= -250,000円<強>
このように、一部には大きな差があることもありますので、自分自身の条件や所属する社会保険などをよく確認しておく必要があります。私たちが実際に受け取る手取りは、このような細かな計算によって明確になり、「ボーナス100万手取りいくら」が具体的になるわけです。
手取り額に影響を与える要因
私たちが受け取るボーナスの手取り額には、さまざまな要因が影響を及ぼします。これらの要因を理解することで、「ボーナス100万手取りいくら」を正確に把握できるようになります。ここでは、具体的な要因を見ていきましょう。
### 所得の種類
私たちの所得には、給与所得や事業所得など異なる種類があります。それぞれの所得に対して適用される税率や控除が異なるため、手取り額にも大きく影響します。たとえば、給与所得の場合は累進課税が適用されますが、自営業の場合は経費計上によって課税対象となる金額が低く抑えられることがあります。
### 勤務先の条件
勤務先によっても手取り額は変わります。企業によっては福利厚生として追加的な控除や保険料負担率に違いがあります。また、大企業と中小企業では給与体系やボーナス支給基準も異なるため、この点も考慮する必要があります。
### 家族構成
家族構成もまた、私たちの手取り額に影響を与える重要な要素です。配偶者控除や扶養控除など、家族状況によって適用される控除が変わります。このため、一人暮らしと子育て世帯では同じ収入でも実際に手元に残る金額が異なることがあります。
| 要因 |
影響内容 |
| 所得の種類 |
累進課税や経費計上で変動 |
| 勤務先の条件 |
福利厚生・保険料負担率による差異 |
| 家族構成 |
配偶者控除・扶養控除で変化 |
このように、多様な要因が複雑に絡み合っていますので、自分自身の状況をよく確認しながら「ボーナス100万手取りいくら」を計算することが大切です。
年収との関連性について
年収は、私たちのボーナスや手取り額に直接的な影響を与える重要な要素です。特に「ボーナス100万手取りいくら」を考える際には、年収との関連性を理解することが不可欠です。一般的に、年収が高いほどボーナスの額面も大きくなる傾向がありますが、その一方で税金や控除額も増加します。このため、単純に年収とボーナスを比較するだけではなく、実際の手取り額を計算する上で注意が必要です。
### 年収別のボーナス支給基準
企業によっては、年収に応じてボーナス支給基準が異なることがあります。例えば、高い年収を得ている社員にはより多くのボーナスが支給される場合があります。一方で、中小企業などでは業績や個人業績によって変動することもあります。このような違いを理解しておくことで、自分自身の状況に合った予測が可能になります。
### 年収と税金・控除
また、年収が高ければ高いほど適用される税率も上昇します。所得税や住民税は累進課税制となっているため、一定以上の所得になると負担割合が増加します。その結果、「ボーナス100万手取りいくら」の計算にも影響を及ぼすこととなります。以下は、具体的な例として年収ごとの課税状況についてまとめた表です。
| 年収 |
課税対象額 |
手取り推定額(ボーナス100万の場合) |
| 400万円 |
360万円 |
約80万円 |
| 600万円 |
540万円 |
約70万円 |
| 800万円 |
720万円 |
約60万円 |
このように、それぞれの年収レベルによって異なる控除や税率が適用されるため、自身の年収と照らし合わせながら「ボーナス100万手取りいくら」を正確に把握する必要があります。また、この計算によって自分自身の生活設計にも役立つ情報となるでしょう。
ボーナス受け取り時の注意点
ボーナスを受け取る際には、いくつかの重要な注意点があります。特に「ボーナス100万手取りいくら」というトピックにおいては、受け取り方法やタイミングが手取り額に大きな影響を与えるため、十分な理解が必要です。また、税金や控除についても意識しながら計画することが求められます。
ボーナス支給日とその影響
ボーナスが支給される日によって、その年の課税対象となる所得が変わります。例えば、年末近くに支給された場合、その年度の所得として計算されるため、翌年の住民税にも影響します。このように、支給日の選択肢を考慮することで、自分自身の経済状況への影響を最小限に抑えることが可能です。
確定申告と控除
ボーナス受領後には、確定申告を行うことも視野に入れておくべきです。特に以下の控除項目について理解しておくと良いでしょう:
- 医療費控除:年間で一定以上の医療費がかかった場合。
- 住宅ローン控除:住宅購入時に利用したローンについて。
- 扶養控除:家族構成によって適用されるもの。
これらは手取り額を増加させる可能性がありますので、自身の状況を確認しながら活用しましょう。
| 控除名 |
条件 |
最大金額 |
| 医療費控除 |
年間10万円以上 |
実費(上限なし) |
| 住宅ローン控除 |
借入金残高による |
最大40万円/年(条件あり) |
| 扶養控除 |
配偶者または子供など扶養家族あり |
38万円/人(一般) |
このような情報を踏まえた上で、「ボーナス100万手取りいくら」を正確に把握することは非常に重要です。各種制度や法令についても常に最新情報をチェックし、自分自身の経済的利益につなげていきましょう。
| |