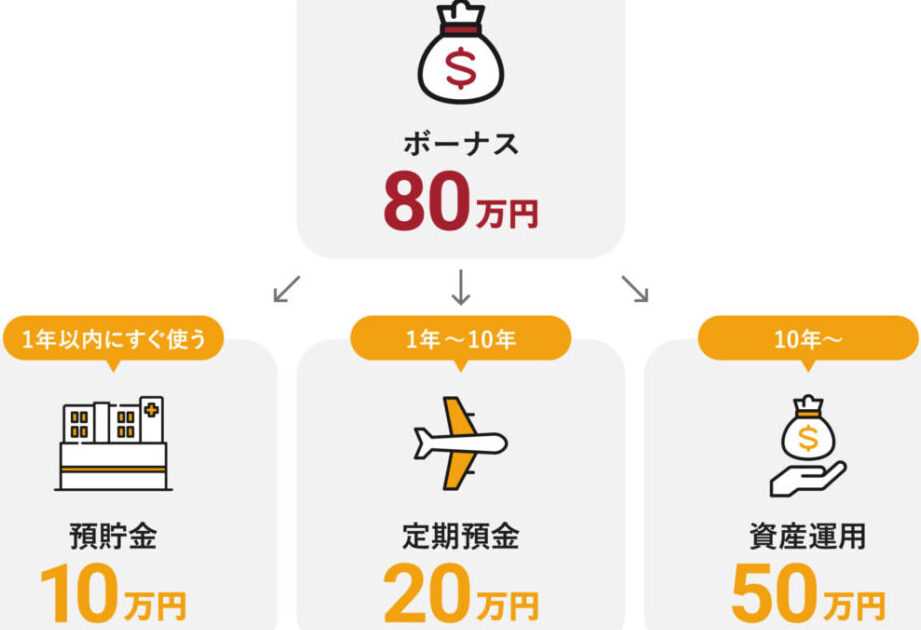
ボーナスはいくら貯金するかは、多くの人にとって重要なテーマです。私たちは、ボーナスをどのように活用し将来のために効果的に貯蓄するかを真剣に考えています。ボーナスいくら貯金することで、夢の実現や予期せぬ支出への備えが可能になります。このブログでは、私たちが実践している具体的な貯蓄方法やマネープランを紹介します。
さて、皆さんはボーナスをどう活用していますか?一時的な楽しみとして使うだけでなく賢く管理することで、将来的な安心感を得ることができます。今回は、ボーナスいくら貯金するべきかという問いについて考えつつ、それぞれのライフスタイルに合った効果的な貯蓄戦略をご提案します。あなたも私たちと一緒に計画を立ててみませんか?
ボーナスいくら貯金するのが理想か
私たちがボーナスを受け取る際、どのくらいを貯金するのが理想かについて考えることは非常に重要です。一般的には、ボーナス全体を使ってしまうのではなく、その一部を賢く貯蓄することで将来への備えができるとされています。特に、急な出費や将来の投資に役立つため、計画的な貯金が求められます。
貯金の目安
具体的にどれくらいを貯金すればよいのでしょうか?以下は一般的なガイドラインです:
- 30%: ボーナス額全体の30%を貯金する。
- 50%: 生活費など必要経費を差し引いた後、残りの50%を貯蓄として確保。
- 10%: 自己投資や趣味にも少しお金を使うため、10%程度は自由に使えるようにする。
これらの比率はあくまで目安ですが、自分自身の状況や目標によって調整が必要です。
長期的視点で考える
ボーナスから一定額を定期的に貯蓄することで、長期的には大きな資産形成につながります。このような習慣は私たちの日常生活にも安心感をもたらします。また、将来的には投資や不動産購入など、大きな決断にも繋がる可能性があります。
| ボーナス割合 | 貯蓄額(例) | コメント |
|---|---|---|
| 100,000円 | 30,000円 | 短期的なお楽しみとのバランス |
| 200,000円 | 100,000円 | 将来的な自分への投資 |
| 300,000円 | 150,000円 | 大きな夢への第一歩 |
この表からもわかるように、小さくても積み重ねていくことで大きな成果につながります。私たちは、このように意識してボーナスいくら貯金するか決めていくことが重要です。
効果的な貯蓄方法とは
私たちがボーナスいくら貯金するかを考える際、効果的な貯蓄方法を理解することは不可欠です。単にお金を貯めるだけではなく、賢く運用することでより大きな成果を得られます。ここでは、具体的な手法やステップをご紹介します。
目標設定の重要性
まず第一に、貯蓄の目的や目標を明確にすることが重要です。将来の旅行資金や教育資金、老後の生活資金など、目的によって必要な貯蓄額も変わります。例えば、「旅行に行くために100万円」や「子供の大学資金として300万円」といった具体的な数字を設定すると、その目標に向けて計画的に貯蓄しやすくなります。
定期預金の活用
次に検討したいのが定期預金です。この方法は、高利率で安定した利息が得られるため、安全重視の方には特におすすめです。ボーナスから一定額を定期預金として積み立てることで、自動的にお金が増えていきます。また、おすすめする期間は1年以上で、中長期的な観点から見ると利息収入も期待できます。
- 短期間: 1年未満
- 中期間: 1年〜5年
- 長期間: 5年以上
積立投信との併用
さらに、有効なのが積立投信です。この方法では、小額からでも始められ、市場全体への分散投資が可能になります。特にボーナスいくら貯金するというテーマにはぴったりで、毎月少しずつでも継続して積み立てることで、大きなリターンを期待できます。
| 投資タイプ | 特徴 | 利点 |
|---|---|---|
| 株式投信 | 高リスク・高リターン | 長期的成長が見込まれる |
| 債券投信 | 安? | |
| ?性重視 | 安定した利回り | |
| インデックスファンド | 市場? | |
| ?体へ分散投資 | 手数料が低く、初心? | |
| 向け |
これらの手法を組み合わせ、自分自身のライフスタイルやニーズに合ったプランを作成していくことが肝心です。そして、このような戦略によってボーナスからどれだけ効率よく貯蓄できるか、その結果として将来への安心感にも繋げていきましょう。
ボーナスを利用した資産形成のステップ
私たちは、マルチプルを利用した堅実な形成方法に焦点を当てます。この手法は、特に多様な用途での利用が考えられています。具体的には、マルチプルによる財務戦略や投資ポートフォリオの構築において、その有効性が高く評価されています。
マルチプルの基本概念
まず、マルチプルとは何かについて説明します。これは企業価値や株式価値を算出するための指標であり、一般的には利益や売上などといった基準に対して掛け算を行うことで求められます。この手法を用いることで、市場全体や同業他社との比較が容易になるため、多くの投資家が重視しています。
利用例とそのメリット
具体的な利用例としては、次のようなものがあります:
- 企業評価:類似企業と比較しながら適正価格を把握する。
- 投資意思決定:将来予測を元にした収益性分析。
- パフォーマンス測定:過去データからトレンドを見極める。
これらの利点から、多くの専門家はマルチプル方式を推奨しています。ただし、その適用には注意も必要であり、市場環境や業種特性による調整が欠かせません。
| 指標 | 計算方法 | 使用目的 |
|---|---|---|
| PER(株価収益率) | 株価 ÷ 一株当たり利益 | 割安性判断 |
| PBR(株価純資産倍率) | 株価 ÷ 一株当たり純資産 | 財務健全性評価 |
| EV/EBITDA(企業価値/税引前利益+減価償却費) | (時価総額 + 借入金 – 現金) ÷ EBITDA | キャッシュフロー生成能力分析 |
このように、マルチプル方式は非常に柔軟で多岐にわたります。我々は、この手法を駆使してより良い投資判断につなげていくことが大切です。また、このアプローチでは定期的な見直しと調整も重要となりますので、それぞれの状況に応じた最適化が求められるでしょう。
貯金額に応じた投資の選択肢
私たちは、貯金額に応じて適切な投資を選択することが重要であると考えています。それぞれのライフスタイルや目標に応じたさまざまな選択肢があり、これから紹介する方法を参考にして、自分自身の資産形成に役立てることができるでしょう。
少額投資のメリット
少ない貯金から始められる投資も存在します。例えば、以下のような選択肢があります:
- 株式投資信託:少額から始められるため、多くの人々が手軽に利用しています。
- ロボアドバイザー:自動的にポートフォリオを管理してくれるサービスで、初心者でも安心です。
- クラウドファンディング:特定のプロジェクトへの投資ができ、小口から参加可能です。
これらは少額でも始めやすいため、貯金を増やしながら資産運用を学ぶ良い機会となります。
中程度以上の貯金の場合
もし一定以上の蓄えがある場合は、中長期的な視点で考える必要があります。この段階では、次のような選択肢があります:
- 個別株への投資:企業分析を行い、自身で銘柄を選定することで高いリターンを狙うことも可能です。
- 不動産投資:賃貸収入や価格上昇による利益が期待できます。ただし、大きな初期費用と市場理解が必要です。
- 債券購入:安定した利息収入が得られるため、安全志向の方には適しています。
このように、中程度以上の貯金では多様な選択肢がありますので、それぞれ慎重に検討しましょう。
| 投資タイプ | リスクレベル | 期待リターン |
|---|---|---|
| 株式投資信託 | 中程度 | 5%〜10% |
| ロボアドバイザー | 低〜中程度 | 3%〜7% |
| 個別株 | 高い | -100%〜+200% |
この表からもお分かりいただける通り、それぞれの投資タイプには異なるリスクとリターンがあります。自身の財務状況や将来設計に基づいて最適なプランニングを行うことが大切です。私たち一人ひとりが、自分自身に合った方法で「ボーナスいくら貯金する」かというテーマについて真剣に考えるべき時なのです。
節約術とボーナス活用法
私たちが効果的にボーナスを活用するためには、節約術を取り入れることが重要です。日常生活の中で少しずつお金を節約し、その分をボーナスと合わせて貯蓄や投資に回すことで、将来的な資産形成につながります。ここでは、実践しやすい節約法とボーナスの賢い使い方について紹介します。
効果的な節約方法
- 食費の見直し:外食を減らし、自炊を心がけることで大きなコスト削減が期待できます。特に、まとめて料理して冷凍保存することは、時間とお金の両方を節約します。
- 光熱費の管理:無駄な電力消費や水道使用量を減らすためには、省エネ家電への切り替えやこまめな消灯が効果的です。これにより毎月の支出も軽くなります。
- 定期購入サービスの利用:必要なものは定期購入サービスでまとめて購入すると割引が適用される場合があります。これによって買い物の手間も省け、一石二鳥です。
ボーナス活用法
ボーナスは一度に大きなお金が入るため、有効活用する方法も重要です。以下はその具体例です。
- 貯蓄口座への振替:まずは一定額を貯蓄口座へ移しましょう。「ボーナスいくら貯金する」の目標額を設定し、それ以上になった分で他の活動に充てます。このように計画的に動くことで無駄遣い防止にも繋がります。
- 教育資金への投資:子どもの教育費として積立型保険や学資保険などへ投資する選択肢もあります。早いうちから準備しておくことで、大きな負担なく進学時期を迎えることができます。
| 用途 | 推奨額 (%) | 目的 |
|---|---|---|
| 緊急時基金 | 20% | 予測できない支出への備え |
| 将来投資 (株式・債券) | 30% | 長期的リターン獲得 |
| 旅行・娯楽費 | 10% | リフレッシュ&モチベーション維持 |
この表からわかるように、ボーナスのお金は多様な用途で分配可能です。それぞれ慎重に検討し、自身のライフスタイルや計画との整合性を図りましょう。このようにして、無理なく「ボーナスいくら貯金する」かというテーマにも取り組むことができるでしょう。